比特币为什么跟美股一起涨跌?不是巧合,而是三条资金管道把两个市场连在一起:宏观流动性、机构资金、风险偏好。三条同时起作用时高度同步,只剩一条时就各走各的。截至 2026 年 11 月 3 日凌晨,BTC 报 77,400–77,600 美元,24 小时约跌 0.65%,距 2025 年 10 月 6 日的历史高点 126,080 美元约 -38.6%。
一、联动不是巧合,是三条管道
先说结论:比特币和美股的相关性,来自同一批钱在两个市场之间的流动,而不是来自价格图形本身。
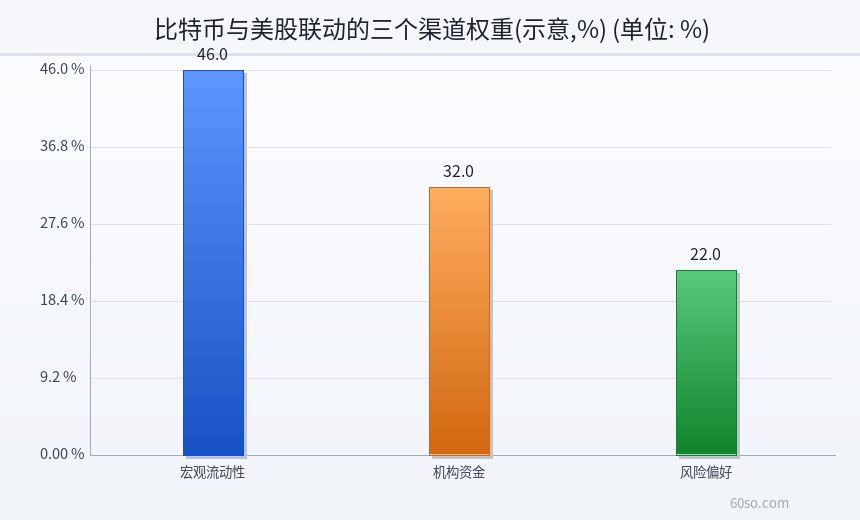
第一条管道是宏观流动性。利率、美元指数、央行资产负债表,决定了全球风险资产的「水位」。水位上涨,股票和加密一起浮起来;水位下降,一起搁浅。
第二条管道是机构资金。ETF、上市公司资产负债表、资管产品的配置盘,让同一批机构同时持有股票和比特币。它们用同一套风控模型,减仓时不会只减一边。
第三条管道是风险偏好。市场恐慌时,投资者卖的不是「某个资产」,而是「所有风险资产」;市场乐观时,同理。这条管道解释的是短期的同涨同跌。
三条管道同时起作用,相关性就高;只有一条起作用,相关性就弱。这就是为什么它一直在变。
二、第一条管道:宏观流动性
宏观流动性是最底层的一条。
比特币不产生现金流,它的价格高度依赖「持有它的机会成本」。当美元利率很低、流动性充裕时,持有现金或短债的吸引力下降,资金愿意去买没有利息的资产,比特币受益。当利率快速上升、缩表推进时,无风险收益变得有吸引力,资金从风险资产撤出,比特币和成长股会同时承压。
这条管道也解释了为什么比特币对美联储的态度如此敏感。加息预期升温,美股成长股先跌,比特币往往跟着跌;降息预期升温,两者又一起反弹。它们的共同点不是业务相关,而是分母相同——都靠折现率和流动性定价。
还有一个观察指标是美元指数。美元走强,通常意味着全球美元流动性收紧,风险资产承压;美元走弱,情况相反。这不是铁律,但方向上的关联长期存在。
三、第二条管道:机构资金
2020 年之后,机构资金的比重上升,这条管道变得越来越粗。
过去买比特币的主要是散户和矿工,跟美股的资金池是分开的。现在不一样:上市公司把比特币放进资产负债表,资管机构把加密纳入配置模型,ETF 让退休账户也能间接持有。同一批资金管理者,同时管着股票组合和加密组合。
这带来一个直接后果:风控是统一的。当组合整体回撤触及红线,机构会按比例减仓,股票和比特币一起卖。当季度末需要调整仓位,两边也会同时动作。价格上的同步,本质上是同一双手在操作。
机构化还改变了比特币的波动结构。散户主导时,情绪驱动、暴涨暴跌;机构主导后,波动率有所下降,但与美股的相关性上升。这是一个交换:更稳,但更「像股票」。
四、第三条管道:风险偏好
第三条管道最短、最快,也最容易观察。
市场上有一个粗略的分类:risk-on 和 risk-off。风险偏好上升时,资金流向股票、高收益债、加密;风险偏好下降时,流向美元、国债、黄金。
关键在于,恐慌是「无差别」的。真正的抛售潮里,投资者不会去区分「这是数字黄金」还是「这是科技股」,他们需要的是流动性,是把资产换成现金。这时候所有风险资产的相关性都会趋近于一。2020 年 3 月、2022 年的多次大跌,都出现过这个特征。
所以「比特币是避险资产」这个说法,要分时间尺度。在长周期的货币贬值叙事里,它有一定的对冲属性;但在流动性危机的那几周里,它表现得和纳斯达克没有区别。
上图把三条管道的权重做了示意:宏观流动性接近一半,机构资金约三成,风险偏好两成出头。权重不是固定值,牛市后期和危机时刻,风险偏好的短期影响会明显放大。
五、ETF 让资金跨市场跑得更快
现货 ETF 是这几年最重要的结构变化。
ETF 之前,机构想配置比特币,要走信托、期货或者自建托管,流程长、成本高、额度有限。ETF 之后,它在证券账户里就能买,和买一只股票没有区别。
这带来两个效果。一是资金流动更快:同一个账户,早上卖科技股,下午就能买比特币 ETF,中间没有摩擦。二是套利和做市更发达:ETF 份额与现货之间的价差会被迅速抹平,做市商在两个市场同时报价,价格联动被进一步强化。
还有一层是时间差。美股有开盘和收盘,加密是 7×24 小时。美股休市时,比特币会先反应消息,等美股开盘再「补跌」或「补涨」。很多人看到的「比特币领先美股」,其实是交易时间不同造成的错觉。
六、相关性是时变的,不能当常数
这一点最容易被忽略。
2022 年是高相关的典型年份:加息、缩表、风险资产普跌,比特币和纳斯达克的走势几乎同步。但 2023 年到 2024 年,也出现过多次明显的脱钩:银行业危机期间,比特币因为「非主权资产」叙事独立上涨;ETF 预期升温时,它走出了和美股不同的节奏;减半、链上活动、监管消息,也会在短期内主导价格。
相关性是一个统计量,不是一条物理定律。它会随着资金结构、政策环境、叙事主题变化。用某一年的高相关去推断「以后永远同步」,和用某一天的脱钩去断言「比特币已经独立」,都是过度外推。
七、当前市场处在什么位置
截至 2026 年 11 月 3 日凌晨,BTC 报 77,400 到 77,600 美元,24 小时约跌 0.65%,历史最高 126,080 美元出现在 2025 年 10 月 6 日,当前距高点约 -38.6%,市值约 1.56 万亿美元。
全市场总市值约 2.62 万亿美元,BTC 占比约 59.3%。占比高,说明资金集中在大市值资产上,风险偏好偏低。市场宽度也不强:前 500 个币种里只有约 115 个上涨,占比约 23%,属于分化偏弱的行情。
这个组合的含义是:不是牛市,也不是全面崩盘,而是一个「大市值撑着、小市值失血」的结构。在这种结构里,宏观数据和美股走势对 BTC 的影响,往往比链上叙事更大。
八、对普通人的三个含义
第一,分散化效果被削弱了。过去「股票加加密资产」被认为是两条腿走路,现在这两条腿经常同时迈。如果你的组合里既有科技股又有比特币,实际的风险敞口可能比你想象的更集中。
第二,宏观日历变得重要。美联储议息、CPI 数据、非农就业,这些原本只影响股票的事件,现在会直接传导到加密市场。做短线的人,不能只看 K 线。
第三,别用单一叙事解释短期波动。「数字黄金」「抗通胀」「独立资产」这些说法,在长周期里有讨论价值,但在解释某一天的涨跌时,往往不如一句「美股跌了」有效。
风险提示
本文基于公开行情数据与通用市场逻辑整理,不构成投资建议,也不预测任何价格点位。相关性描述的是历史统计特征,不代表未来必然重复。加密资产波动极大,可能出现本金全部损失。虚拟货币交易在中国大陆属于非法金融活动,不受法律保护,请根据自身风险承受能力谨慎决策。
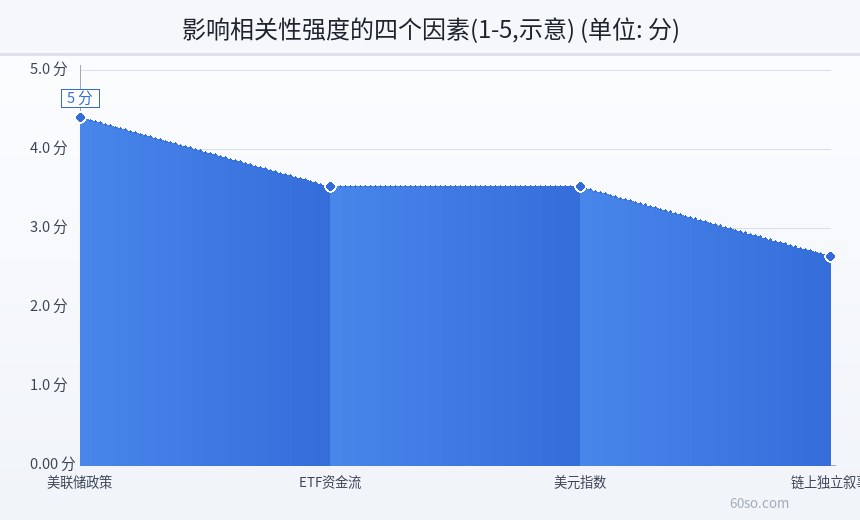
上图列出影响相关性强度的四个因素并给出示意评分:美联储政策排第一,ETF 资金流和美元指数紧随其后,链上独立叙事的影响相对较弱。它说明短期内决定联动强弱的,主要还是宏观和资金面。