上一类文章讲的是跨链”怎么做”——哈希锁定、轻客户端、外部验证这些技术路线。这一篇只回答一个问题:为什么非跨不可?如果每条链都能自给自足,所有资产和应用都长在一处,跨链就只是锦上添花的可选工具;现实是它成了刚需,原因不在技术,而在钱被放在了不同的地方。
下图是一张概念地图:每座岛上有自己的资金池,岛与岛之间隔着海,水位并不一样。
先说结论:不是想跨,是不得不跨
如果只有一条链,所有资产、所有应用都在上面,那确实不需要跨链。但现实是多链并存,而且这种并存不是暂时的过渡状态,是长期稳态。
原因很朴素:不同的链解决不同的问题,服务不同的人群,背后是不同的利益主体。只要这些差异存在,资产就会被分散存放,而人又希望资产能在需要的时候出现在需要的地方——这个”希望”,就是跨链的需求来源。
所以跨链不是一个”更酷的技术”,它是一个被多链现实逼出来的补丁。理解这一点,才能理解它为什么体验一直不好,却一直有人用。
多链并存是稳态,不是过渡
很多人以为”等某条链赢了,其他链就会消失”。这个判断在过去几年被反复证伪。多链并存有四个结构性原因,前两个关于钱为什么留不住,后两个关于钱为什么走不掉。
稳态意味着什么
意味着不能把”等某条链统一江湖”当成规划前提。钱包要支持多链,应用要考虑多链部署,用户要接受资产分散是常态。
手续费与激励:钱为什么留不住
第一,手续费差异。 不同链的区块空间成本差别很大。高频、小额的操作放在便宜的链上,大额结算放在安全的链上,这是一种自然的分工。只要成本差异存在,用户就会分流。
第二,生态激励。 新链要冷启动,最直接的办法是补贴:流动性挖矿、交易返佣、开发者资助。补贴会人为制造一段时间的收益率优势,把资金吸过去。补贴停了资金可能走,但生态和应用往往留下来了。
应用与合规:钱为什么走不掉
第三,应用部署的选择。 一个应用只在某条链上,用户想用它就只能去那条链。应用越多的地方,网络效应越强,越难被替代。这就形成了”每条链都有几个别人没有的东西”的格局。
第四,合规与地域差异。 不同司法辖区的监管口径不同,有的链在某些地区更容易合规落地,有的则相反。这种差异不是技术能抹平的,它直接决定了机构资金往哪走。
四个原因叠加,结果就是:资金不会自然汇聚到一处,而是分层、分片地停在不同的链上。
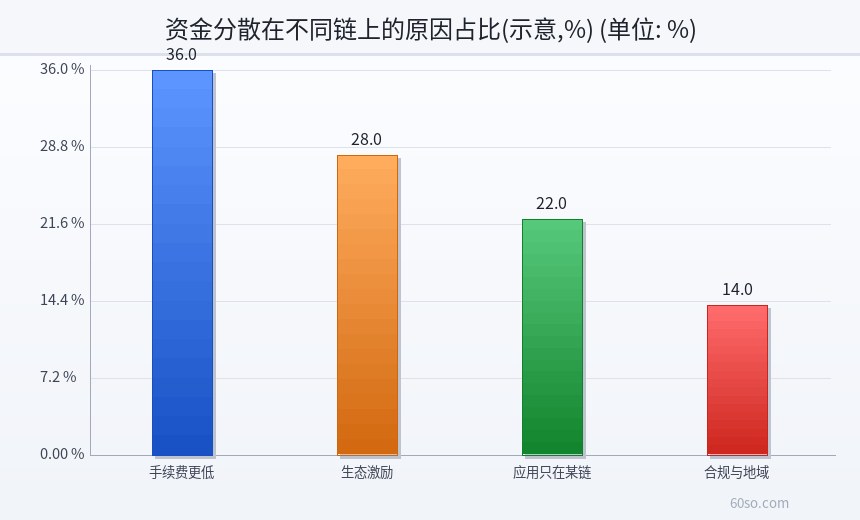
下图是资金分散原因的占比示意,手续费和生态激励合计占了近三分之二,应用部署与合规地域紧随其后。
流动性孤岛:三个具体的痛
资金分散听起来只是个描述,落到操作上是很具体的麻烦。
痛一:同币不同价。 同一个稳定币,在 A 链和 B 链的价格可能差千分之几,极端时差百分之几。这个价差不是套利机会,多数时候是”搬不过去”的成本造成的。你看到了价差,但跨过去的费用和时间把利润吃掉了。
痛二:资金碎片化。 你有 1 万美元,分散在五条链上,每条 2000。看起来总额不少,但每条链上都做不了需要 5000 起步的策略。碎片化的资金,实际可用性远低于账面总额。
痛三:操作复杂。 每换一条链,就要准备对应的 Gas 代币,要记不同的地址格式,要理解不同的确认时间。这些摩擦不致命,但会持续消耗注意力和手续费。
三个痛加起来,就是”流动性孤岛”这个词的实际含义:不是没有钱,是钱在错误的地方。
场景一:跨链借贷
最典型的刚需场景是借贷。
假设你在 A 链持有某种资产,不想卖,但需要短期资金。A 链上的借贷池可能深度不足、利率很高;B 链上的池子深度好、利率低。如果没有跨链,你只有两个选择:卖掉资产,或者接受高利率。
有了跨链,你可以把 A 链的资产作为抵押,在 B 链借出资金。抵押物留在原地不动,流动性在另一条链上被释放出来。这才是跨链最实在的价值——不是”搬运”,是”让同一份资产在两处同时发挥作用”。
当然,代价是风险叠加:抵押在 A 链,债务在 B 链,中间还隔着一座桥。任何一环出问题,两头都会受影响。
场景二:跨链收益聚合
第二个场景是收益聚合。
不同链的借贷利率、交易手续费分成、流动性激励都不一样,而且这些数字每天都在变。资金会自然地从低收益处流向高收益处,但手动操作的成本很高:要桥接、要换 Gas、要重新授权。
跨链收益聚合做的就是把这一串动作打包:用户存入一次,协议自动在几条链之间调配。它的价值不在于”多赚多少”,而在于”把原本赚不到的收益变得可得”。
但这类产品有个天然弱点:它依赖的桥越多,攻击面越大;它追逐的收益率越极端,往往意味着风险越高。看到”跨链聚合年化特别高”的时候,先想想这个收益是从哪来的。
场景三:跨链治理
第三个场景比较抽象,但很重要:治理。
一个项目如果在多条链上都有部署,持币人分散在各处。投票的时候,如果只有某条链上的代币算数,那其他链上的持有人就被剥夺了话语权。跨链治理解决的正是这个问题:让不同链上的持仓都能被计入投票。
这件事的技术难度比资产转移高——它跨的是”消息”和”状态”,不是简单的余额。而且它引入了一个新的攻击面:如果能伪造跨链投票消息,就能操纵治理结果。
所以跨链治理目前落地得最慢,也最谨慎。它的意义不在当下,而在于:如果多链是长期状态,治理机制迟早要适配这个状态。
不跨链行不行:中心化交易所这条老路
有人会问:我不用桥,把币提到交易所,换成另一条链的币再提出来,不就行了?
行,而且这确实是目前最常用的替代方案。它的优点是成熟、快、有客服;缺点是:你需要信任交易所的托管,要承担平台风险,要付两次提现费,还要看该交易所是否支持你要的那条链。
更重要的是,这条路把”跨链”这件事从”链上协议”变成了”平台内部记账”。你并没有消除跨链问题,只是把它外包给了一个中心化机构。对散户来说,这可能是更优解;对追求自托管的用户来说,这是不可接受的妥协。
所以”要不要跨链”这个问题,本质上是在问:你愿意把信任交给一座桥,还是交给一家交易所?两个选项都有 Trust 成本,没有哪个是零。
下图用几条高度不一的柱子表示资金在各条链上的沉淀量,落差越大,跨链的动机越强。
风险提示
截至 2026 年 11 月 3 日凌晨,比特币报约 77,400 至 77,600 美元,24 小时约 -0.65%,距历史最高 126,080 美元(2025-10-06)约 -38.6%;以太坊报约 2,270 美元,24 小时约 +0.21%,距历史最高 4,946.05 美元(2025-08-24)约 -54.1%;全市场总市值约 2.62 万亿美元,比特币占比约 59.3%,前 500 个币种中约 115 个上涨。分化行情下,跨链需求会上升——资金往少数活跃链集中,其他链上的资产更想”搬出去”,这时候桥的压力和风险都会变大。
三点提醒:跨链不消除信任,只转移信任,桥的验证层、多签私钥、合约代码都是风险点;跨链操作一旦出错(选错网络、填错地址、授权过度),资产可能无法找回;境内虚拟货币相关业务活动已被明确界定为非法金融活动,参与不受法律保护。
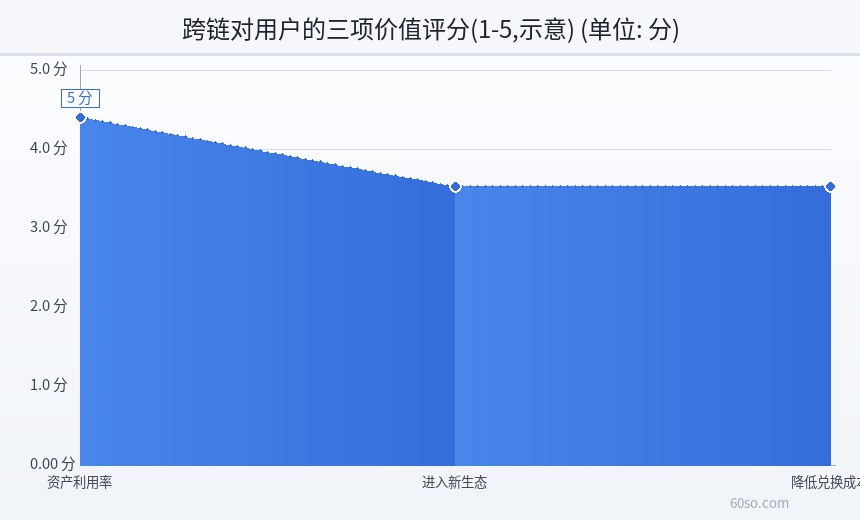
下图是跨链对用户三项价值的评分示意,资产利用率得分最高,其次是进入新生态,降低兑换成本排在最后——这也说明跨链的第一价值是”能用”,不是”便宜”。