DeFi 清算,说白了就是链上借贷协议的自动风控:你用加密资产做抵押借钱,当抵押物价格跌到某个位置、你的欠款相对抵押物显得太多时,协议允许别人替你还债,然后把你的抵押物按折扣拿走。这不是平台在坑你,而是规则写死在合约里的。真正要命的是「连环清算」——一次下跌触发一批清算,清算出来的抵押物被砸向市场,价格再跌,又触发下一批。下面把机制、算术和自保方法讲清楚。
一、清算到底在清算什么
在 Aave、Compound 这类抵押借贷协议里,你存进去的资产叫抵押物,借出来的资产叫债务。协议不看你工资多少、征信如何,只看一件事:抵押物够不够覆盖债务。
如果你的抵押物价值一直高于债务,一切正常,你只需要付利息。但当抵押物价格下跌,或者你借得太多,覆盖倍数掉到协议规定的下限以下,你的仓位就变成「可以被清算」的状态。
注意,清算不是把你的仓位全部卖掉,而是允许清算人替你偿还一部分债务,同时按约定比例扣走你对应的抵押物,外加一笔罚金。你还欠的钱继续欠着,抵押物却少了。
二、用 150% 抵押率算一遍
假设你存入价值 1500 美元的 ETH,借出 1000 美元的稳定币。这时候你的抵押率是 1500 ÷ 1000 = 150%。
如果协议要求的最低抵押率是 120%,那你还有缓冲:ETH 要跌到 1200 美元,抵押率才会掉到 120%,触发清算线。
从 1500 跌到 1200,是 20% 的跌幅。也就是说,20% 的价格波动就能让你从安全区走到悬崖边。
如果你把借款提高到 1250 美元,抵押率变成 120%,那么开仓那一刻你就贴着清算线,ETH 稍微跌一点就完了。这就是「用满额度」的危险之处。
再换个角度:清算线越接近你的开仓位置,你能承受的波动越小。很多人只算「能借多少」,不算「能扛多少跌」,这是爆仓的第一步。
三、健康因子:把距离变成一个数
不同协议用的指标名字不一样,有的叫健康因子(Health Factor),有的直接显示抵押率,但逻辑是一样的:把「抵押物价值 × 清算阈值 ÷ 债务」算成一个数。
这个数大于 1,安全;等于 1,临界;小于 1,任何一笔清算交易都可以把你打掉。
它的好处是直观,坏处是它会随价格实时变化,而且不同协议对每种抵押物设置的清算阈值不同。同样是 ETH,在 A 协议可能按 82% 折算,在 B 协议可能按 80%,意味着清算点不一样。
所以你不能拿一个协议的阈值去套另一个协议。存款前先看清楚这个协议给该资产的 LTV(贷款价值比)和清算阈值分别是多少,页面都写着。
还有一类情况会让健康因子失真:循环加杠杆。有人存 ETH、借稳定币、再买 ETH、再存进去,反复几轮把仓位放大。这套操作在上涨时很爽,但每一轮都让清算线更贴近现价。一旦价格回撤,健康因子下滑的速度是普通仓位的几倍。
四、清算人赚的是什么钱
清算人是一群跑自动化程序的角色,可能是机构,也可能是个人。他们的工作很简单:监控链上仓位,发现有人跌破清算线,就替他还一部分债,然后拿走抵押物。
他们赚两块钱。一块是清算罚金,通常是债务金额的 5% 到 15%,具体比例由协议设定。另一块是抵押物的折扣,协议允许清算人用低于市价的价格买走抵押物,这个折扣本身就是利润。
举个简化例子。你欠 1000 美元,抵押物是 ETH,清算罚金 10%。清算人替你还 1000 美元,拿走价值 1100 美元的 ETH(1000 债务 + 100 罚金)。如果他还享受一点折扣,实际拿走的会更多一点。你损失的是这 100 美元罚金,外加被强制卖出的部分。
清算人不是白干,他们承担了价格继续下跌的风险,还要付 Gas。所以清算是一门生意,不是慈善。
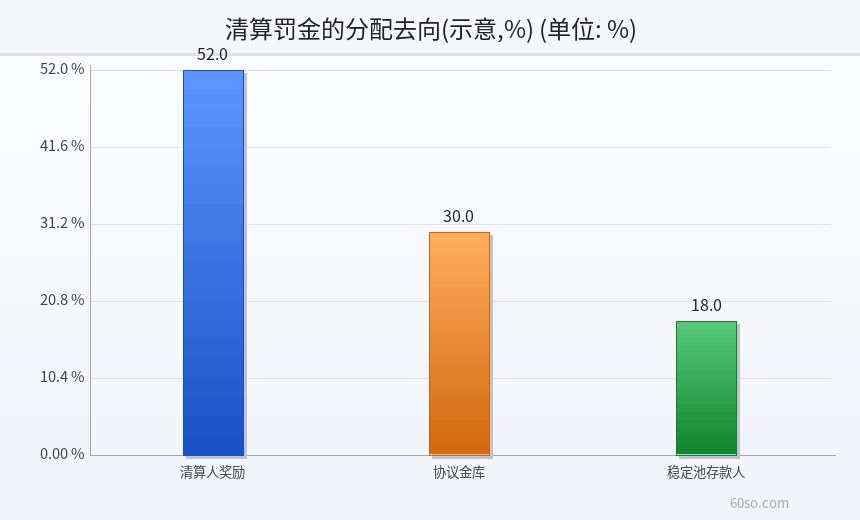
下面这张图拆的是清算罚金最终流向了谁,大部分进了清算人的口袋,一部分归协议金库,还有一部分可能分给稳定池的存款人——具体分配要看协议设计,以页面和文档为准。
五、连环清算是怎么发生的
单次清算不可怕,可怕的是它引发连锁反应。
第一步,某个大额抵押物价格快速下跌,一批仓位同时跌破清算线。
第二步,清算人为了拿到罚金,抢着提交清算交易,把抵押物在市场上卖出或者直接在 DEX 抛售。
第三步,这批抛售进一步压低价格。
第四步,价格再跌,又有一批原本安全的仓位被拖下水。
这就形成了「下跌→清算→抛售→再下跌」的正反馈。在流动性差的时候,这个循环会非常快,几十分钟就能走完。
历史上几次大的 DeFi 暴跌,都有这个机制的影子。它不是某个人作恶,而是所有参与者都在按规则行事,规则本身放大了波动。
六、预言机延迟和深度不足,会让情况更糟
清算依赖价格数据,而价格数据来自预言机。预言机不是实时的,它有更新间隔,也有聚合逻辑。
如果价格在链下已经跌了 10%,链上预言机还没更新,那么这一段时间里,仓位看起来是安全的,没人清算。等价格一更新,所有仓位同时触发,清算量瞬间放大。这种「延迟后的集中触发」比连续触发更暴力。
另一个问题是深度。清算人拿走抵押物后要变现,如果交易对深度不够,卖出本身就会砸盘。抵押物越冷门、池子越浅,滑点越大,清算的抛压就越猛。
所以看一个借贷协议的风险,不能只看抵押率参数,还要看它接受的抵押物流动性好不好、预言机用的什么源。
七、普通用户怎么防
第一,别用满额度。留出足够的缓冲,让清算线离你的开仓位置远一点。宁可少借一点,也不要贴着红线。
第二,设价格警报。健康因子不会主动提醒你,你得自己在价格接近关键位时收到通知。很多协议和第三方工具都支持。
第三,分散协议和抵押物。把全部资产押在一个协议、一种抵押物上,等于把命运交给一次价格波动。
第四,关注预言机机制。如果某个协议用的是容易操纵的现货价格源,或者更新间隔很长,风险会更高。
第五,留一部分稳定币做缓冲。真到临界点,补充抵押物或者部分还款,比等着被清算划算得多。
风险提示
DeFi 清算规则由智能合约执行,代码漏洞、预言机异常、治理参数突变都可能导致超出预期的损失。本文提到的 150% 抵押率、120% 清算线、5% 到 15% 罚金都是用于说明机制的常见区间,不代表任何具体协议的真实参数,实际数值以你所使用协议的页面和文档为准。清算发生时,你不仅损失罚金,还可能因为强制卖出错过后续反弹。截至 2026 年 11 月 3 日凌晨,ETH 约 2,270 美元,24 小时约涨 0.21%,距历史最高 4,946.05 美元低约 54.1%,波动环境下抵押仓位尤其需要留缓冲。中国大陆对虚拟货币相关业务活动有明确禁令,境内用户参与不受法律保护。
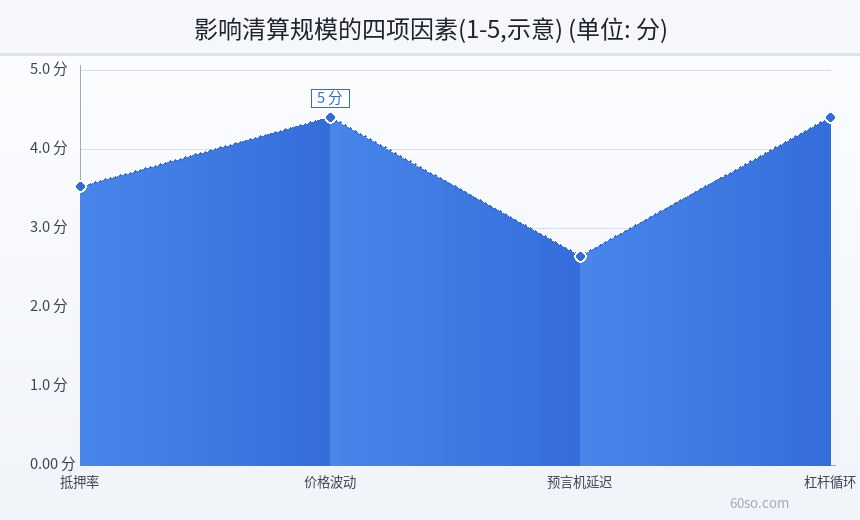
下面这张图列的是影响清算规模的几个因素,价格波动和杠杆循环排在最前,说明真正决定「会不会连环爆」的,往往不是单个仓位的大小,而是整个系统里有多少人用了同样的策略。