搜“十大加密货币投资机构排名”,能搜出十几个版本,名单互相打架。有的把交易所风投排第一,有的只看退出案例,有的干脆按推特粉丝数排。这不是谁抄错了,而是“排名”这件事在加密行业根本没有统一口径:没有公开的完整基金业绩,没有强制的信息披露,连“管理规模”都常常是估算。所以这篇文章不给你一个权威榜单,而是给你一套看懂机构的框架——知道该比什么,比知道谁第一更有用。
“十大”这个说法为什么不严谨
三个原因。
第一,业绩不公开。传统私募至少要对LP披露净值,加密风投的回报数据基本只在圈内流传,外部拿不到可验证的数字。任何“年化回报”排名,来源都值得怀疑。
第二,口径不统一。有的机构算AUM(管理资产规模),有的算累计投资金额,有的把二级持仓也算进去。三个数字放在一张表里比,等于拿身高和体重排名。
第三,阶段不同不可比。种子基金和成长期基金的风险收益结构完全不同,前者靠少数项目翻身,后者靠组合稳定性,硬排在一起没有意义。
所以看到“十大”两个字,先问一句:按什么标准排的?答不上来的榜单,看看就好。
评价机构,看四个维度
第一,资金规模。决定它能投多少项目、能不能跟投后续轮次、在项目方那里有多少话语权。规模不是越大越好,但太小意味着抗风险能力弱。
第二,项目质量。不看它投了多少,看它投中的项目里,有多少活过了两年、有多少还在持续开发。这个数据要自己去数。
第三,投后支持。招人、合规、做市、上所对接,这些是早期项目最缺的。投后强的机构,项目存活率通常更高。
第四,退出记录。上市、并购、代币上线后的表现,才是真正的成绩单。但要注意,退出记录有很强的周期性,上一轮牛市的战绩未必能复制。还有一个容易被忽略的点:退出方式。IPO、并购、代币解锁,三种方式对散户的影响完全不同。
十家机构的风格(上)
a16z crypto:硅谷背景,媒体与政策倡导能力突出,投早期到成长期,偏好有明确技术叙事的项目。它的特点是把“传播”当成投后的一部分。
Paradigm:研究气质重,团队里有不少技术背景的人,偏基础设施与协议层。公开资料里常被描述为“写论文比发推特多”的那类机构。
Binance Labs / YZi Labs:交易所系风投的代表,2018年前后开始运作,投早期并提供孵化与上所资源;2025年初剥离更名,与赵长鹏家族办公室体系关联,币安称其不再是子公司。它的优势是生态协同,劣势是“背书”容易被过度解读。
Coinbase Ventures:同样是交易所系,投资范围广,从基础设施到应用层都看,战略协同的意味更浓——投的项目往往能和交易所业务形成配合。
Pantera:老牌加密基金,早期基金与二级市场业务并行,风格偏稳健,周期经验丰富。
十家机构的风格(下)
Polychain:早期重仓协议层,风格集中,敢于在单一方向上押大注。这类打法在牛市里很亮眼,在熊市里回撤也大。
Dragonfly:全球化布局,亚洲资源较多,DeFi 与基础设施是重点,出手频率较高。
IOSG Ventures:2017年前后成立,研究驱动,覆盖基础设施、DeFi、GameFi 与开发者工具,常参与早期轮次。规模不大,但在开发者社区里的存在感不低。
Multicoin:主题驱动型,喜欢先提出一个投资论点,再去找符合论点的项目。风格鲜明,也意味着容易在单一叙事上过度集中。
Hashed:韩国背景,深度参与本土生态建设,投后偏向社区与市场落地,在亚洲项目里有较强网络。
这十家的共同点是:都在早期下注,都强调投后,都有自己的叙事偏好。不同点是:有的靠生态,有的靠研究,有的靠传播。
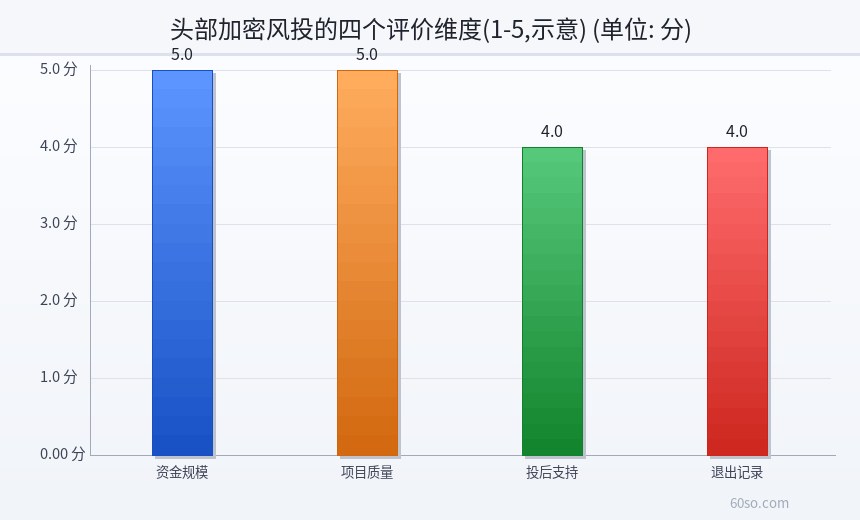
这张图把四个评价维度按重要性打了分,资金规模和项目质量并列最高,投后支持与退出记录略低。分数是示意,真实评价里权重应该按你的目的调整。
交易所系风投为什么容易被高估
交易所系基金有一个天然的叙事优势:投的项目能上自家交易所。这让它在项目方那里极具吸引力,也让外界产生一种错觉——“被它投过 = 大概率上所 = 大概率上涨”。
这个推理有三处断裂。第一,上币决策和投资决策是两个部门,投过不等于会上;第二,上了所也不等于有流动性,很多新币上线首日就是成交峰值;第三,就算前两条都成立,你买入的价格也可能已经包含了全部预期。
交易所系真正的价值在生态协同:钱包、链、稳定币、支付,这些基础设施能给项目提供真实的使用场景。这种协同比“上所”更长期,但也更难被外部投资者定价。
阶段分布说明了什么
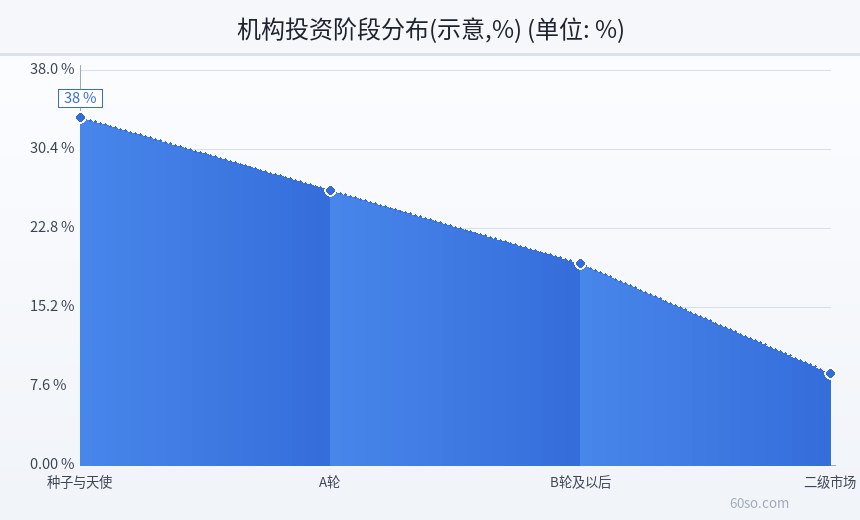
加密风投的钱,大部分落在种子与天使轮,A轮次之,B轮以后明显减少,二级市场配置最少。
这个结构和行业特征有关:项目在早期最缺钱,也最容易被低估;到了成长期,估值已经反映预期,风险收益比下降;二级市场则要跟公开市场的信息效率竞争,主动基金很难持续跑赢。
对普通投资者的含义是:你看到的“机构成本价”,大概率在很早的阶段。等你能在二级市场买到的时候,机构已经在另一个风险坐标上了。
机构背书为什么不能当买入理由
第一,成本不同。机构的入场价可能只有你看到价格的一小部分,它们有空间在你亏损的时候依然盈利。
第二,组合不同。机构投几十个项目,一个归零不影响整体;你买一个,归零就是全部。
第三,动机不同。机构需要在合适的时候退出,而“退出”这件事,往往发生在叙事最热、散户最愿意接盘的时候。
第四,信息不同。机构能拿到项目方的月度进展、链上数据、团队变动,你只能看到公开公告。
把“某机构投过”当成买入理由,等于用别人的风险结构,套自己的仓位。
普通人该怎么用这份名单
把它当“地图”,不当“荐股”。
看地图的方法有三种:一是看方向,头部机构集体转向某个赛道,通常说明那里有真实的需求增长;二是看阶段,机构在哪个轮次进入,决定了你现在买入的风险位置;三是看一致性,同一家机构连续投同一个方向,比单次出手更有信息量。
不要做的事:不要因为某机构投了某项目就买它的代币;不要把“战略合作”当成“投资”;不要相信任何带收益承诺的“跟着机构买”。还有一条:不要拿机构的持仓变动当买卖信号。它们的减仓可能是基金到期、LP赎回、风控要求,跟“看不看好”没关系,但公告出来时,市场往往只按一个方向解读。
风险提示
本文对机构的描述基于公开资料与行业常见评价,不构成对其业绩的判断,也不提供任何基金规模、回报倍数或在任负责人信息,因为这些数据无法独立核实。加密风投的失败率极高,机构背书不能改变项目的真实风险;代币价格受解锁、流动性、市场情绪影响,与机构判断没有稳定关系。境内虚拟货币相关业务活动属于非法金融活动,参与不受法律保护。任何排名都只是视角,不是结论。
最后这张图展示机构资金在各阶段的分布,种子与天使占比最高,二级市场最低。它解释了一件事:你和高段位玩家的成本,从来不在同一条起跑线上。