IOSG Ventures不算加密风投里最响的名字,但在开发者圈子里,它的存在感比很多规模更大的基金高。原因不复杂:它研究驱动,习惯先写报告再出手。这类机构不上头条,却常出现在基础设施项目的早期轮次里。这篇讲三件事:它是什么、怎么看项目、普通人能学到什么——是“学到”,不是“跟着买”。
一句话定位
IOSG Ventures 是一家 2017 年前后成立的加密风险投资机构,风格偏研究驱动,公开资料显示其覆盖基础设施、DeFi、GameFi 与开发者工具,常参与早期轮次。
三个关键词:早期、研究、基础设施。前两个是方法,第三个是偏好。
它不是交易所系基金,没有自己的交易平台可以导流;也不是传统大资管,没有庞大的母基金盘子。它的位置更像“专业型选手”:在一个相对窄的赛道里,看得比多数人深。
2017 年前后,那批基金的时代背景
2017 年是加密风投的一个分水岭。
那一年 ICO 热潮把融资门槛打到了地板上,一批专门投代币的基金成立;也是在那一年之后,市场经历了 2018 年的深度回调,很多靠热度募资的基金迅速沉寂。
能活下来的那一批,通常有两个特征:一是有明确的研究方法,二是不把“投得多”当成成绩。IOSG 属于这一类——成立时间不算最早,但节奏一直没乱。
这个背景很重要。它解释了为什么这类基金普遍强调“长期”“深度”“陪跑”,因为它们在上一轮周期里见过太多快起快落的项目。
四条投资主线
按公开信息,它的投资侧重可以分成四块。
基础设施:公链、Layer2、跨链、存储、预言机、账户抽象。这是它最重的一块,也是最需要技术判断的一块。
DeFi:借贷、交易、稳定币、衍生品。DeFi 是加密行业里少数有真实现金流的赛道,也是研究型基金最容易建立优势的地方——因为可以算。
GameFi 与社交:链上游戏、创作者经济、社交协议。这类项目更依赖用户增长,研究能起的作用有限,所以通常配置比例不会太高。
开发者工具:SDK、节点服务、索引、监控、安全。单价低、刚需强,是“卖水人”生意。
四块的共同点是:都能用技术语言描述清楚。这跟研究驱动的偏好高度一致——看不懂的东西,它一般不碰。
四条主线怎么排优先级
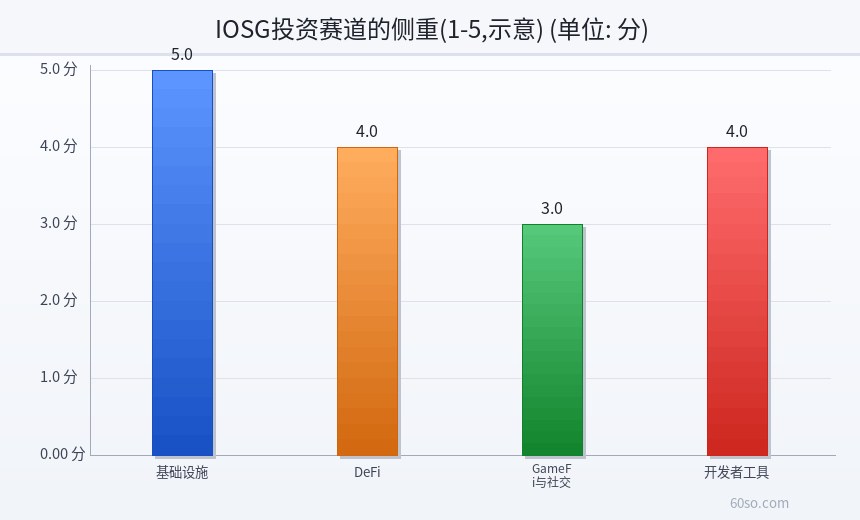
按公开信息里的侧重,四条线并非平均分配。
这张图把四条赛道的侧重打了分,基础设施最高,DeFi与开发者工具次之,GameFi与社交略低。分数是示意,反映的是公开信息里的倾向,不是精确配置比例。
什么叫“研究驱动”
不是“投之前写篇报告”这么简单。真正的研究驱动,体现在三个动作上。
第一,先建框架,再找项目。先想清楚“这个赛道为什么需要区块链”,再去看谁在做。顺序反过来,就容易变成“看到项目再找理由”。
第二,能读懂代码和机制。不是要求会写合约,而是能判断这个设计有没有明显漏洞:代币激励是否可持续、清算逻辑是否稳健、治理权是否真的去中心化。
第三,敢在冷门时下注。研究做得深,才敢在没人讨论的时候买;跟风的人只能等到热度起来。
这三个动作,决定了研究型基金的出手频率通常不高,但单笔的思考密度很高。
研究型风投的三项优势
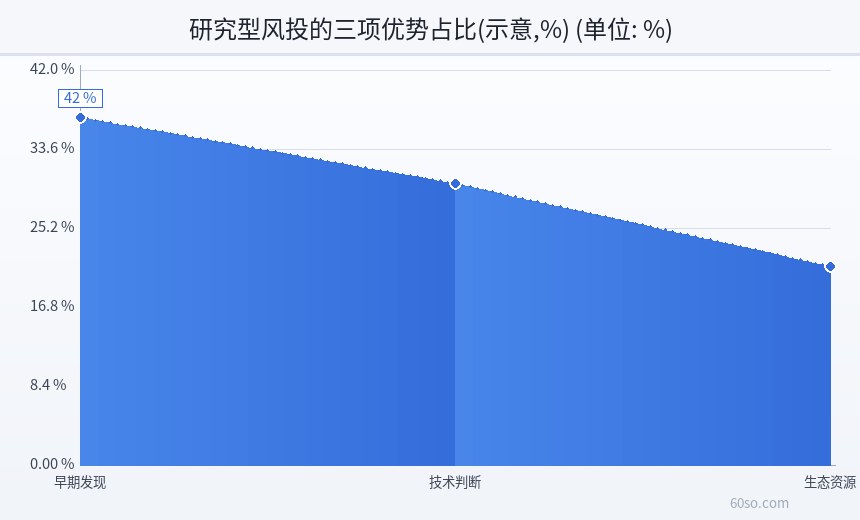
第一,早期发现。当所有人都在看同一份榜单时,研究型基金已经在读代码库的提交记录了。信息差不在新闻里,在细节里。
第二,技术判断。加密项目的失败,很多不是市场问题,是设计问题。能看懂机制的人,能更早识别“这个模型跑不通”。
第三,生态资源。研究者天然靠近开发者社区,能把项目方介绍给审计、节点、做市、钱包团队。这种资源不像资金那样显性,但对早期项目很实用。
三项优势里,早期发现的贡献最大,技术判断次之,生态资源最后。它说明研究型基金的价值主要在前端——在别人还没看见的时候看见。
和交易所系风投的区别
三处不同。
第一,退出路径。交易所系基金投的项目,有更强的“上所预期”;研究型基金没有这条通道,只能靠项目自身成长和后续融资。
第二,决策逻辑。交易所系看生态协同,研究型看技术成立不成立。前者问“这个项目对我们的生态有没有用”,后者问“这个设计能不能跑通”。
第三,风险结构。交易所系的项目更容易在短期内获得流动性,也更容易在短期内被透支;研究型基金的项目周期更长,流动性来得慢,但一旦成立,衰减也慢。
没有哪种更好,只有适不适合你的观察目的。想理解叙事怎么形成,看交易所系;想理解技术怎么演进,看研究型。两者的公开材料也完全不同:前者多是公告与上新,后者多是长文与机制拆解。
它比交易所系基金更赚钱吗
这个问题没法回答,也不建议你去找答案。
原因很简单:两类基金的业绩都不公开,比较的基础不存在。你看到的“某基金回报多少倍”,大多来自单项目宣传,不是基金整体业绩;而单项目的倍数,不能代表组合的真实收益——一个百倍项目背后,可能是二十个归零。
能比较的只有风格:交易所系出手快、退出快,研究型出手慢、周期长。前者适合追叙事,后者适合等验证。你如果是研究者,后者的公开材料更值得读;你如果是交易者,前者的动向更值得看。
怎么读它公开的研究
三个层次。
第一层,看它选了什么题目。题目本身透露偏好:反复写基础设施的基金,大概率会投基础设施。
第二层,看它怎么处理不确定性。好的研究会明确写出“这里我们不确定”“这个假设可能不成立”;差的研究把所有推论写成结论。
第三层,看它有没有利益相关。如果一篇报告的主题正好是它重仓的赛道,读的时候就要打折,这不是道德问题,是立场问题。
为什么“代表项目”不好列
网上很多文章会列一串“IOSG 投过的项目”,我建议你谨慎对待。
原因有三个:一是投早,很多项目在公开资料里只有代号;二是有些投资未披露,属于私下安排;三是项目会死,三年前的名单今天看,一半可能已经停更。列出来容易,验证难。
更重要的是,列名单对读者没有实际帮助。知道它投过谁,不能推导出“下一个是谁”;理解它的判断方法,才能自己去看项目。
对普通投资者的参考价值
三点,都是“方法”层面的。
第一,看赛道方向。研究型基金集体转向某个方向,通常比单家交易所系基金的出手更有信息量,因为前者需要更长的时间验证。
第二,看论证方式。读它公开发布的研究,重点不是结论,是论证:它怎么定义问题、怎么拆解变量、怎么处理反例。这套方法可以迁移到你自己的判断里。
第三,看它回避什么。一家基金公开说“我们不投某类项目”,比它说“我们投了什么”更有信息量——回避清单往往来自踩过的坑。
风险提示
本文对 IOSG Ventures 的描述基于公开资料与行业常见评价,不提供基金规模、具体被投项目名单与回报数据,因为这些信息无法独立核实,且随时变化。研究驱动不等于判断正确,早期投资的失败率依然很高;机构的研究报告可能带有立场,阅读时应区分事实、推论与观点。境内虚拟货币相关业务活动属于非法金融活动,参与不受法律保护。本文不构成任何投资建议。
最后这张图把研究型风投的优势拆成三块,早期发现占比最高——它想说的是:这类机构最值钱的地方,不是钱,是“比别人早看见”。