RWA 这个词已经被讲了好几年,每次大盘一冷,它就被人重新拿出来讲一遍。有人问我现在布局算不算早,我的回答总是同一句:要看你选的是哪一块。国债代币化已经不早了,股票代币化刚走到半路,信贷和房地产还在很前面。截至 2026 年 11 月 4 日凌晨,ONDO 报 0.3889 美元,市值约 18.9 亿美元,排名约 50,24 小时涨 1.0%。
先说结论:早不早,看细分
把 RWA 当成一个赛道看,很容易得出”还早”的结论,因为总市值和传统金融比确实小。但把它拆开看,四块的进度条完全不一样:
- 代币化国债:最成熟,产品结构清楚,机构接受度最高。
- 代币化股票:中间位置,基础设施齐了,但流动性和监管还在磨。
- 链上信贷:更早,做的人少,风险定价还没有标准。
- 房地产:最早,概念多于实际,退出通道普遍不畅。
所以”现在布局早不早”这个问题,正确的问法是”我买的是哪一块”。买国债代币化,你面对的是已经跑通的生意,比的是规模和费率;买房地产代币,你面对的是还没验证的模式,赌的是方向。
RWA 到底在做什么
用一句话说:把现实世界里有利息、有分红的资产,搬到一个 7×24 小时、可以拆分、可以跨境的账本上。
它解决的是三个具体问题。第一,跨境准入。一个不在美国的人想持有短期美国国债,传统路径要开户、换汇、满足最低金额,链上版本可以绕开大部分摩擦。第二,碎片化。一栋楼、一只股票都可以切成很小的份额。第三,可组合性。代币化的资产可以直接进 DeFi 做抵押,这是传统账户做不到的。
但它没有解决三个更根本的问题:谁托管底层资产、谁能赎回、出了事找谁。这三件事决定了 RWA 项目的安全性,也决定了它到底是”链上金融”还是”链上凭证”。
Ondo 站在什么位置
Ondo 的产品线可以分三块:代币化美国国债(OUSG)、收益稳定币(USDY)、以及代币化股票业务 Ondo Global Markets。前两块是它起家的地方,也是它和”国债代币化”这个细分绑定最深的原因。OUSG 面向的是想吃短期美债收益的机构与高净值用户,USDY 更像一个带息的美元凭证,两者都不等于”存钱就能赚”,具体条款、费用与准入都要看发行文件。
数据上看,ONDO 现价约 0.3889 美元,市值约 18.9 亿美元,排名约 50,24 小时成交约 8,231 万美元,历史最高 2.14 美元(2024 年 12 月 15 日),距高点约 −81.8%。
这组数字有两个读法。乐观的读法是:业务还在,排名还在前 50,说明它不是空气。悲观的读法是:从高点跌了八成,说明市场对它的估值已经重新定过一次价,而且定得比上一轮低很多。
我的看法偏中性:Ondo 属于”业务真实、代币价格弹性一般”的那一类。它的业务规模来自产品,不来自币价,所以币价涨跌和业务进展经常是脱钩的。
四个细分,成熟度差得很远
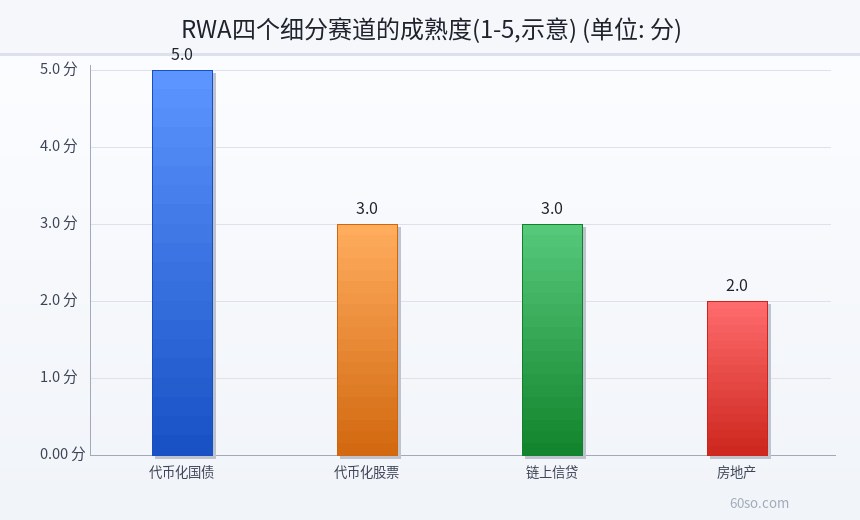
如果把成熟度按 1 到 5 打分,代币化国债大概能到 5 分:有明确的法律结构,有审计,有机构资金,赎回路径清楚。代币化股票大概 3 分:xStocks 这类产品已经覆盖约 57 只美股与 ETF,1:1 由标的资产支持,符合欧盟规则、面向非美国用户,但二级市场的深度还不够,赎回也受发行方规则限制。链上信贷 3 分:需求真实,但违约处理和定价标准都还在摸索。房地产 2 分:故事最好听,落地最难。
下面这张图把四个细分的成熟度放在一起,你能看到”早”和”不早”是同时存在的——同一张图上,有的格子已经填满,有的还是空的。
Ondo 的安全性,看四个地方
讨论 Ondo 安不安全,我一般不看它发了多少公告,而看四件事:
- 底层资产谁托管。是受监管的托管机构,还是关联方?托管协议能不能查到?
- 储备有没有第三方审计或鉴证。频率是月度、季度,还是只有一份年度报告?
- 赎回通道是否真的打开。小额赎回多久到账,大额有没有额度限制,历史上有没有排队?
- 发行主体在哪个司法辖区,面向哪些用户。Ondo Global Markets 明确面向非美国用户,具体准入以官方为准——这句话不是免责套话,它意味着美国用户和部分地区的用户根本不在服务范围内。
这四项里,任何一项说不清楚,都不能算”安全”,只能算”暂时没出事”。这两者的区别,在顺风的时候看不出来,在挤兑的时候是生死线。
代币价格和业务规模是两件事
这是 RWA 板块最容易被误解的地方。产品规模涨了,不代表代币涨;代币涨了,也不代表产品规模涨。
原因很简单:很多 RWA 项目的代币,作用主要是治理、激励或者生态准入,并不直接分享底层资产产生的利息。利息归的是产品持有人,不是代币持有人。所以你不能用”它托管了多少资产”去直接推”它的币该值多少”。
我在上一轮周期里见过太多人用”锁仓量除以流通市值”这类指标给 RWA 币估值,结论往往是”严重低估”。但市场不认这套算法,因为代币持有者确实拿不到那部分现金流。估值要成立,必须先回答”代币捕获了什么价值”。
一个常被忽略的问题:流动性从哪来
RWA 代币的流动性,和 Meme 完全不是一个逻辑。Meme 靠做市商和散户对赌,RWA 靠的是”有没有人真的需要用这个代币”。如果持有人都是冲着叙事进来的,那么叙事一冷,池子就干了。
所以我判断一个 RWA 项目,会先问:除了投机盘,谁必须持有这个币?是生态里的机构、做市商,还是产品赎回时必须要用?如果答案只有”相信这个故事的人”,那它的流动性就是借来的,和 Meme 一样脆弱。
普通人怎么参与,顺序别搞反
如果你只是想接触这个方向,我的建议顺序是:
第一,先分清”买产品”和”买代币”。买 OUSG、USDY 这类产品,你承担的是发行方和托管风险;买 ONDO,你承担的是市场对整个赛道预期的波动。两者完全不是一回事。
第二,先小额走通一次赎回。能买不算本事,能赎回来才算。很多项目在买入环节做得很顺,赎回环节要排队、要白名单、要人工审核。
第三,再看二级市场的流动性。ONDO 日成交约 8,231 万美元,对普通人是够的;但一些小的 RWA 代币,市值看着有几千万,日成交只有几万,进出都困难。
风险提示
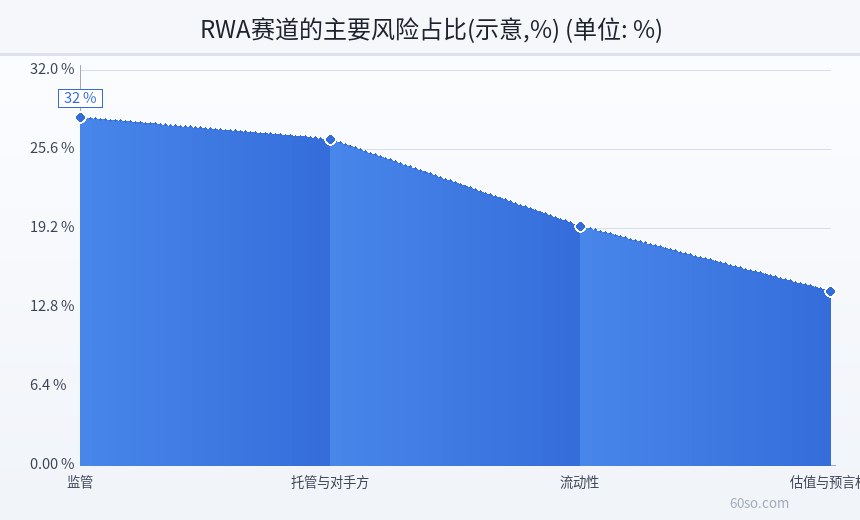
RWA 的核心风险不在链上,在链下:托管方违约、底层资产被冻结、发行主体所在辖区改规则、赎回通道临时关闭。这些事在链上账本里看不出来,只能靠尽调和条款去判断。
代币价格还有额外风险:ONDO 距历史高点约 −81.8%,说明它经历过深度回撤;赛道叙事冷下来的时候,跌幅可能远超业务的实际变化。本文所有数据均为 2026 年 11 月 4 日凌晨的快照,仅为信息整理与个人观点,不构成投资建议。
下面这张图把 RWA 的主要风险按占比排了序,监管和托管排在最前面——这也说明风险主要不在链上。