DeFi 数据工具不少,DefiLlama 是最常用的一个,也是最容易被当成「看一眼数字就走」的一个。它现在收录 8,955 个协议,覆盖几十条链,页面多到会让人迷路。这篇不讲功能列表,讲一条能走完的工作流:先看锁仓,再看收入,再看解锁,最后做横向对比,中间穿插四个最容易误判的地方。
上图是一块开着 TVL 曲线的仪表盘,左边是协议卡片,右边是链列表——这就是接下来要走的两条主线。
先认清边界:它统计的是「链上锁了什么」
DefiLlama 的核心口径是 TVL,也就是锁在协议合约里的资产价值。这个定义有两个天然限制:第一,它按币价折算成美元,币价一动,TVL 就动,和用户行为无关;第二,它统计的是「合约里有多少」,同一笔钱在多个协议里出现几次,它就记几次。
这两个限制不是缺陷,是定义。你只要在脑子里挂着这两句话,后面大部分误判都能避开。比如看到某条链 TVL 一天跌了 8%,先想的是「今天币跌了多少」,而不是「用户跑了多少」。
还要记住,协议总榜里混着一批交易所。Binance 显示 1,270 亿美元,OKX 283.4 亿,Bybit 147.1 亿——这些是交易所储备,不是 DeFi。真正的链上 DeFi 总量是 807 亿美元(2026 年 11 月 7 日凌晨,北京时间),7 天前是 814.9 亿。
第一步:查一个协议的锁仓与趋势
打开任意协议页,最上面是 TVL 大数字和一条曲线。这条曲线默认给的是全时段,你可以切 7 天、30 天、90 天。看曲线不是看绝对值,是看形状:稳步上行、横盘、阶梯式跳涨、断崖下跌,四种形状对应四种完全不同的情况。
阶梯式跳涨通常有两种原因:上了新的激励计划,或者接入了一条新链。断崖下跌通常是三种:激励结束、被攻击、币价崩了。横盘最无聊,但也最健康——说明资金进出平衡,没有靠补贴硬撑。
以 Uniswap V3 为例,它的 TVL 是 15.14 亿美元,这个数字放在 DEX 里属于第一梯队,但你要注意它是「流动性池里的总资产」,其中很大一部分是挂单等着成交的,不是「锁仓生息」的钱。同样是 15 亿,借贷协议的 15 亿和 DEX 的 15 亿,含义完全不同。
第二步:看链分布,判断钱到底在哪
协议页往下拉,会有链分布。这一步很关键,因为它决定了这个协议的风险敞口在哪。一个 90% TVL 集中在单链的协议,那条链出问题它就完了;一个分散在五条链的协议,抗单点风险强,但流动性和用户体验会被切碎。
看全网也是同理。807 亿美元里,以太坊 431.7 亿,占一半以上;Base 58.49 亿、Solana 53.27 亿、BSC 51.02 亿、Tron 50.10 亿、Bitcoin 40.36 亿。这个结构告诉你:DeFi 的主战场还在以太坊,其他链加起来才勉强持平。
如果你在看一个新协议,链分布里出现「某条小链占 60%」,那就要多问一句:这条链上的资金是不是同一个地址进来的?很多新协议开局就是项目方自己铺的流动性,看起来热闹,实际没有外部用户。
第三步:用 fees 和 revenue 看有没有真实收入
这是整个流程里最有价值的一步,也是最多人跳过的一步。TVL 是存量,收入是流量;存量可以被补贴买来,流量很难。
fees 页面给两个数:fees 是用户付的全部手续费,revenue 是协议自己留下的那一部分。两者的差额,去了流动性提供者、质押者或者国库。看的时候注意三点:
第一,看 30 天而不是 24 小时。单日数据受行情和偶然大额交易影响太大,30 天能看出趋势。
第二,看收入/TVL 的比值。Aave V3 的 TVL 是 150.6 亿美元,如果它的年化收入是某个量级,你可以算出它每 1 美元锁仓一年产生多少收入。这个比值在借贷协议里通常不高,在 DEX 里波动很大,所以只在同类之间比。
第三,看收入是不是靠自家代币支付。如果手续费是用协议代币补贴出来的,那这个收入是假的——用户付了,协议又用增发还回去,净效果是零。
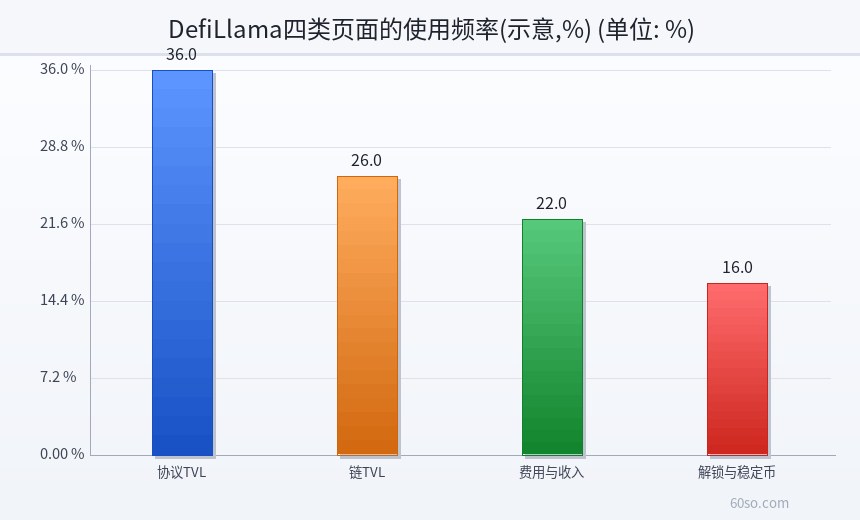
下面这张图把四类页面的使用频率做了示意分布。注意「费用与收入」只占 22%,但它是判断质量的关键,用得少不代表不重要。
第四步:看 unlocks 和稳定币市值
解锁页面解决的是「未来会有多少新币砸下来」这个问题。代币解锁分三类:团队与投资人 Cliff 到期、生态基金按季度释放、流动性激励线性释放。三类对价格的冲击完全不同,第一类最猛,因为持有成本极低。
看解锁要看的不是「解锁多少枚」,而是「解锁市值占当前流通市值的比例」。一个日成交只有几百万美元的小币,如果一个月要解锁相当于流通市值 10% 的量,价格压力是显而易见的。
稳定币市值是另一个常被忽略的指标。它反映的是「场内多了多少购买力」。稳定币总市值持续上升,说明有外部资金进场;持续下降,说明资金在撤离。这个指标比 TVL 更接近「增量资金」的概念,因为稳定币不会被重复计算那么多次。
最容易误判的四个点
第一个,TVL 含激励。前面说过,补贴买来的 TVL 会在补贴结束时消失。
第二个,TVL 用币价折算。币价跌 30%,TVL 自动缩水 30%,这是会计现象,不是用户行为。要看真实变化,得看原生数量,比如锁了多少 ETH、多少 BTC。
第三个,协议自己改口径。有些协议会把「质押」和「借贷」分开披露,有些会把桥接资产算进来,有些会在迁移后重置统计。遇到数字突然跳变,先去看公告,别急着下结论。
第四个,CEX 混进总榜。这个坑最常见,也最容易在写文章时被引用错。看到「某平台锁仓几千亿」的说法,先确认它是交易所储备还是链上协议。
上图是四个标签页:协议 TVL、链 TVL、费用与收入、解锁。整个工作流就是在这四个页面之间来回切。
一个十分钟能走完的检查清单
第一步,打开协议页,记下 TVL 和 7 日趋势。第二步,看链分布,确认有没有单链集中。第三步,切到 fees,看 30 天收入与收入/TVL 比值。第四步,看 unlocks,算未来 90 天的解锁市值占比。第五步,找两个同赛道协议,把上面四个数字并排放。
十分钟足够走完。走完之后你不一定知道该不该买,但至少知道这个协议的锁仓是买来的还是长出来的,收入是真的还是补贴的,未来有没有大量新币要砸下来。
风险提示
第一,数据滞后与误差风险。第三方统计有延迟,协议自报数据也可能有口径差异,任何单一数字都不该作为决策唯一依据。
第二,工具依赖风险。数据平台本身可能被收买、被施压或出现收录遗漏,多源交叉验证是必要的。
第三,市场风险。TVL 与收入都不预测价格,2026 年 11 月 7 日全市场总市值 2.558 万亿美元、24 小时跌 3.13%,处在震荡偏弱的区间。
第四,政策风险。境内虚拟货币相关业务活动属于非法金融活动,本文只做工具用法与信息梳理,不构成投资建议。
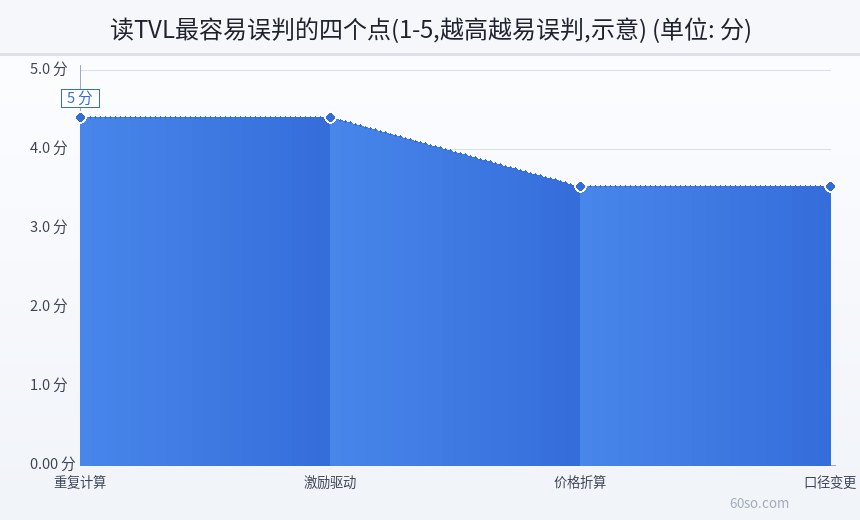
下图把读 TVL 最容易误判的四个点按程度打分,是主观示意,用来看优先级:重复计算和激励驱动排最前。