
问「GMT 怎么样」,其实是在问三个不同的问题:它现在值多少钱、它为什么会变成这样、它还有没有可能回去。截至 2026 年 11 月 13 日凌晨(北京时间),GMT 报 0.0059434 美元,24 小时跌 3.43%,市值 1,849 万美元,排名第 838 位,距 2022 年 4 月 27 日的 4.11 美元跌去 99.86%。这篇不预测价格,只把「为什么会这样」拆开讲。
上图是一枚金色代币坠入深长的竖井,井壁上残留着旧价格线。跌 99.86% 不是一次事故,是一条持续四年的通道。
先把数字摆正
很多人对「跌 99.86%」没有体感,换个说法:当年 1 万美元的仓位,今天剩 14 美元。而要涨回去,需要从现价上涨约 691 倍。
这两个数字合起来说明一件事:这种跌幅不是「回调」,是定价逻辑被重置。分析它的重点不该是「什么时候回本」,而是「当初那套定价靠什么支撑,那些支撑还在不在」。
双代币:一个干活,一个记账
STEPN 用的是双代币结构。GST 是游戏内产出,用于铸造、升级、修复鞋子;GMT 是治理代币,总量上限 60 亿枚,铸造与升级会消耗并销毁一部分 GMT。
这个设计的本意是分层:让高频的小额消耗走 GST,让长期价值与治理走 GMT。听起来合理,但它有个隐含前提——玩家要持续进来,且愿意持续铸造。前提一破,两层一起塌。
需求一:打金产出兑换,真实但方向相反
玩家跑步产出 GST,想变现要换成 GMT 或稳定币。注意这个动作的方向:它产生的是 GMT 的卖压,不是买盘。所谓「生态活跃带动 GMT 需求」,在打金模型里经常是反的——越多人打金,越多人卖。
只有当兑换需求大到能吸收新增产出时,这个环节才是净利多。2026 年的成交数据说明它吸收不了:GMT 24 小时成交 436 万美元,市值才 1,849 万美元,换手率约 24%,这是典型的小市值高换手结构,靠的是短线资金来回倒,不是长期配置。
需求二:鞋子铸造,唯一带刚性的消耗
铸造新鞋要烧掉一部分 GMT,这是整个模型里最「硬」的需求。它跟币价无关,只跟「有没有新人愿意买鞋」有关。
问题也在这:新人买鞋的前提是预期能回本,预期回本的前提是产出还能卖上价。这是一条自我指涉的链条,起点是信心,不是使用价值。信心一断,铸造停摆,销毁归零,通缩叙事同时失效。
需求三:治理投票,日常几乎不产生买盘
治理权听起来重要,实际上很少有人为了投票去买一个治理代币。治理需求通常只在重大提案、分叉、参数调整时短暂出现,且大户可以用既有持仓投票,不需要新增买入。
所以这一项在需求结构里权重很低。把它算进「价值支撑」,是把「有权利」错当成「有需求」。
需求四:二级投机,最强也最靠不住
真正支撑短期价格的是投机盘。它反应快、来得猛,但也最不讲道理:一条推文能拉 30%,一次普跌能砸 20%。
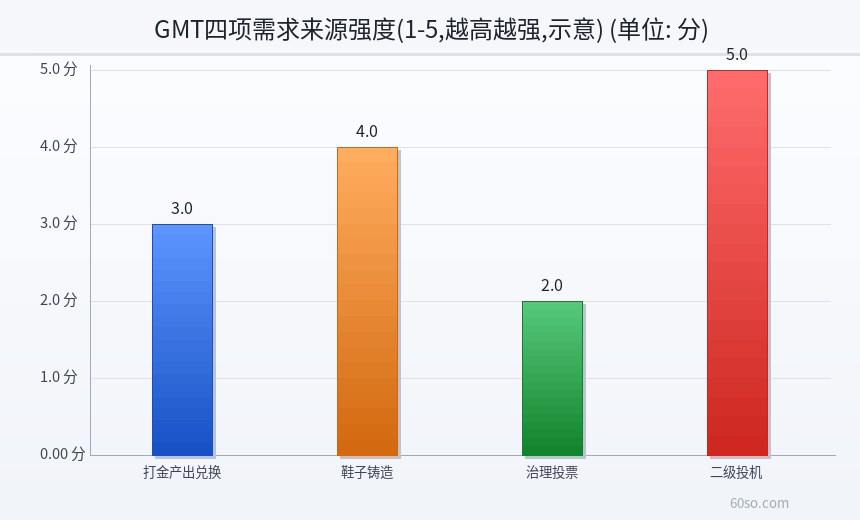
把四项需求按强度排一下,投机排第一,铸造第二,打金兑换第三,治理最后。这个排序本身就是结论:一个资产的主要买家是短线客,它的价格就注定由情绪定价,而不是由现金流定价。
供给端:四个方向同时加压
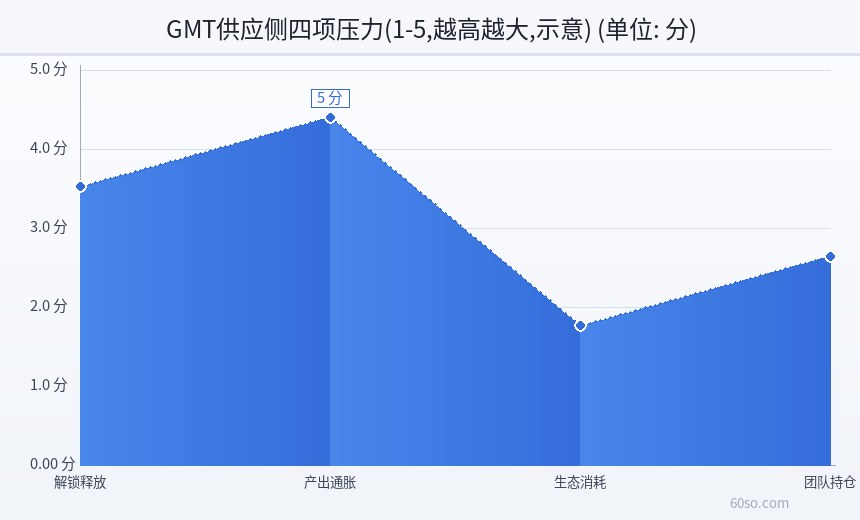
说完需求,再看供给。第一是解锁释放,早期分配的部分仍在按节奏进入流通;第二是产出通胀,玩家每天在挖;第三是生态消耗,也就是铸造销毁,这一项在萎缩;第四是团队与基金持仓,长期悬在头上。
四项里两项在增、一项在减、一项不动,净方向是增。供给增加、需求萎缩,价格只能往下找平衡。这不是谁在砸盘,是结构本身在漏。
为什么「销毁」没能救价格
很多人把销毁当成救命稻草,逻辑是「越烧越少,越少越贵」。这个推理漏了两个前提。
第一,销毁量必须持续大于新增流通量。GMT 流通从早期一路涨到 31.11 亿枚,总量 50.74 亿枚,说明新增进入流通的速度远快于销毁。第二,销毁要对应真实需求,如果烧掉的币本来也没人买,减少供给并不会自动创造买盘。
通缩只在「需求稳定、供给收缩」时有效。需求塌了,通缩只是个数字游戏。
玩家是需求的地基
Move-to-Earn 的整个经济建立在「有人愿意为跑步付钱」上。这个意愿来自两点:代币能卖钱,以及鞋子能转手。两点都依赖新增玩家。
2022 年上半年爆火之后,代币与鞋子价格大幅回落,新增玩家随之减少,产出卖不上价,老玩家退出,鞋子地板价继续跌。这是一个正反馈的逆向版本,转起来比正向更快,因为退出的决策比进入的决策更容易做。
31.11 亿与 50.74 亿之间
流通 31.11 亿枚,总量 50.74 亿枚,中间还有约 19.6 亿枚没进市场,占总量口径将近四成。按现价折算,这部分潜在供给对应的市值约 1,100 万美元——听着不多,但对比 1,849 万美元的现有市值,接近六成。
这就是小市值代币的残酷之处:绝对金额很小,相对压力很大。任何一次集中释放,都足以把价格再压一个台阶。
2026 年的 GMT 还剩什么
三样东西还在。第一,一个仍在运行的 App 和一批真实用户,规模不大但没有归零;第二,一套完整的双代币参数与治理流程,理论上还能调参;第三,一个极低的绝对价格,让「讲故事」的成本变得很低。
三样东西都不构成投资理由,只构成「还没死」的理由。这两者差别很大:没死不等于会好,只等于还会波动。
如果一定要给它一个定位,我会说它更像一张长期到期的期权:行权价极高,时间价值在缓慢流失,偶尔因为一条新闻跳一下。把它当成「便宜的公链资产」来配,大概率会失望,因为它的价格根本不由链上活动决定。
三个不该有的期待
期待一:等牛市来了就回去了。上一轮它跌了 99.86%,说明它的定价跟大盘相关性有限,BTC 创新高的年份它也没回去。
期待二:销毁加速就会涨。销毁需要铸造量支撑,铸造需要新玩家,新玩家需要赚钱效应,这是循环论证。
期待三:改成别的玩法就能重生。改玩法能改叙事,改不了「代币需要持续净买入」这个硬约束。
上图是一架天平,一端是鞋子 NFT,一端是代币。这个模型最难的地方在于:两端的重量由同一批人的信心决定,一端轻了,另一端立刻跟着轻。
风险提示
第一,价格风险。距历史高点 −99.86%,任何反弹都可能是流动性驱动的短脉冲,不具备持续性。
第二,流动性风险。市值 1,849 万美元、日成交 436 万美元,深度薄,大额进出会明显改变价格。
第三,模型风险。双代币结构高度依赖新增玩家,一旦增长停滞,产出、铸造、销毁三个环节会同步失速。
第四,合规风险。2021 年 9 月 24 日通知明确虚拟货币相关业务活动属于非法金融活动,STEPN 也曾于 2022 年 5 月对中国大陆用户停止服务,境内参与不受法律保护。
本文只做代币结构与历史数据的信息梳理,不构成投资建议。最后一图把供给端四项压力按强度排开,用来对照上文:真正压着价格的是产出通胀与解锁释放,而不是某一次公告。