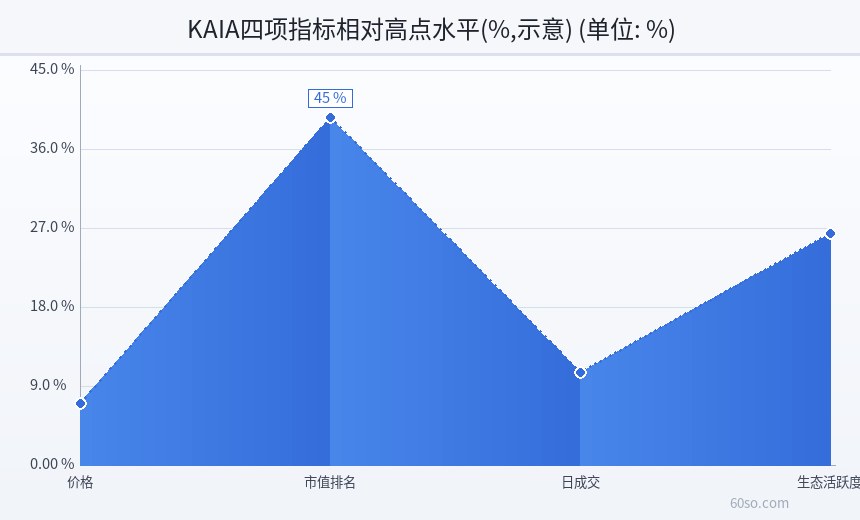

Klaytn 正被 KAIA 取代。很多人以为这是换了条新链,其实不是:2024 年 Klaytn 与 Finschia 合并,主网升级为 Kaia,原 KLAY 按 1:1 迁移为 KAIA。截至 2026 年 11 月 13 日凌晨(北京时间),KAIA 报 0.03192458 美元,24 小时跌 2.14%,市值 2.064 亿美元,排名第 159 位,距高点 0.406698 美元跌去 92.15%。
上图是首尔风格的城市天际线逐渐融成一枚蓝色代币。合并之后,Klaytn 与 Finschia 两套生态被压进同一个品牌。
先把时间线摆清楚
2019 年 6 月,Klaytn 主网上线,开发方是韩国 Kakao 旗下的区块链子公司 Ground X(据公开资料)。这一阶段的定位很清楚:面向韩国市场的企业级公链,靠 Kakao 的社交与内容资源做落地。
2021 年 NFT 与元宇宙热潮里,它吃到了一波开发者与品牌合作的红利。2024 年与 Finschia 合并,主网升级为 Kaia,代币 1:1 迁移。到 2026 年,它面对的是一个完全不同的市场:L2 抢走了执行层的话语权,亚洲本地公链的竞争也从「谁的TPS高」变成了「谁有真实稳定币流量」。
改名不等于重置:1:1 迁移意味着什么
「1:1 迁移」这四个字很关键。它意味着老持有者的数量不变、比例不变,没有额外空投,也没有债务清零。换句话说,合并解决的是组织与资源问题,不解决价格问题。
很多人期待「换名之后重新定价」,这个期待从机制上就落空了:供给没变、需求没变、解锁节奏没变,唯一变的是市场对它的注意力,而注意力带不来持续买盘。
Kakao 背景到底值多少钱
这是 KAIA 最容易被高估也最容易被低估的一点。
高估的地方在于:Kakao 是韩国主流互联网公司,但「关联方有资源」和「这些资源会被用在链上」是两件事。大公司做区块链项目,最常见的结局是内部优先级下降、团队缩编、预算转向。
低估的地方在于:韩国是全球零售交易最活跃的市场之一,本土合规通道、支付场景、内容 IP 都是真实存在的护城河。这类优势不会体现在白皮书里,会体现在「有没有人真的每天在用」。判断标准很简单:看 Kakao 体系内的产品有没有真的接入这条链,而不是看新闻稿里有没有出现 Kakao 的名字。
合并 Finschia 图什么
两家合并的直接动机是规模。韩国市场就这么大,两条定位接近的公链各自烧钱做生态,谁都做不出网络效应。合并之后至少能减少重复建设,把开发者、资金、品牌集中到一个品牌下。
代价是治理复杂度上升。两个社区、两套利益、两种技术路线要合并成一套,这个过程通常伴随人员流失和生态项目迁移成本。所以合并初期的数据往往很好看,一年后才看得出真实留存。
「亚洲超级公链」这个叙事的问题
「亚洲超级公链」是一个好听的定位,但它不是产品。它回答不了三个具体问题:谁在付手续费、付了多少、为什么非用这条链不可。
公链的竞争早就不是技术竞争,是分发竞争。谁掌握了稳定币发行方、支付通道、游戏发行商,谁就有真实交易量。叙事能带来一波开发者,留不留得住看的是「在这里发项目,能不能触达用户」。
我的看法是:把「亚洲」当成地理标签看,别当成增长承诺看。地理只能解释用户从哪来,解释不了用户为什么留下。
跌 92% 不等于技术失败
从 0.406698 到 0.03192458,跌了 92.15%,要从现价回到高点需要涨约 12.7 倍。这个幅度放在 2021 年那一批 L1 里非常普遍,原因也相似:当年给公链的估值里,很大一块是「未来生态」的期权价值,2022 年之后这部分被系统性重定价。
所以别把价格跌幅直接读成「链不行了」。技术层面(EVM 兼容、出块稳定性、工具链完整度)和价格是两套评价体系。真正值得担心的是另一件事:价格长期低迷会不会反过来拖垮生态——开发者拿不到预算、验证者收益下降、活动停办。这才是负循环的入口。
看生态的四个指标之一:稳定币与支付
第一个指标最实在:链上稳定币存量与转账笔数。稳定币是当前公链唯一被验证的刚需,一条链上如果稳定币长期沉淀不下来,说明它没有真实的支付与结算需求。
看的时候注意口径:发行方原生发行的稳定币,和跨链桥过来的包装资产,含金量完全不同。前者代表发行方主动选择这条链,后者只是资金临时停留。
指标二:开发者与合约部署
第二个指标是新增 verified 合约数与活跃开发者。数量本身会骗人,因为一次活动能刷出上千个无用合约,所以要看「部署后 30 天仍有调用」的比例。
更简单的替代方法:翻一翻生态页,看最近三个月有没有新项目上线,以及那些项目有没有真实用户。
指标三:费用与真实使用
第三个指标是链上手续费收入。这条链每天有多少人愿意为一次操作付钱,是最难造假的指标。
看的时候把「激励补贴」剔掉:如果一笔交易的费用被项目方用代币返给你,那这笔费用不代表需求。真正的需求是「不返也照样用」。
指标四:代币的价值捕获
第四个指标最容易被忽略:这条链产生的价值,有多少回流到 KAIA 本身。
手续费怎么处理、有没有销毁、质押者拿到什么、通胀率多少,这些决定了「链变忙」能不能变成「币变贵」。这些参数以官方文档与治理提案为准,不要听二手转述。
和谁比,比什么
比 KAIA,不要拿它跟以太坊比,也不要跟 Solana 比,量级不在一层。合理的对照是「本国/本区域有强分发方支持的 L1」这一类。
比三项:本地合规通道是否打通、有没有独占的应用场景、代币需求是否来自使用而非补贴。这三项如果两项为负,价格再怎么反弹也只是波动。
什么情况下值得重新看
我会盯三个信号。第一,出现一个日活真实、且不靠补贴的本地应用;第二,稳定币发行方原生落地并持续增发;第三,代币经济出现明确的价值回流机制,而不是只改叙事。
三个信号出现两个,说明基本面在变;只出现一个,通常只是市场情绪。反过来,如果连续几个季度只有公告没有数据,那就把它归类为「有品牌、缺增长」的资产,别给它成长股的估值。
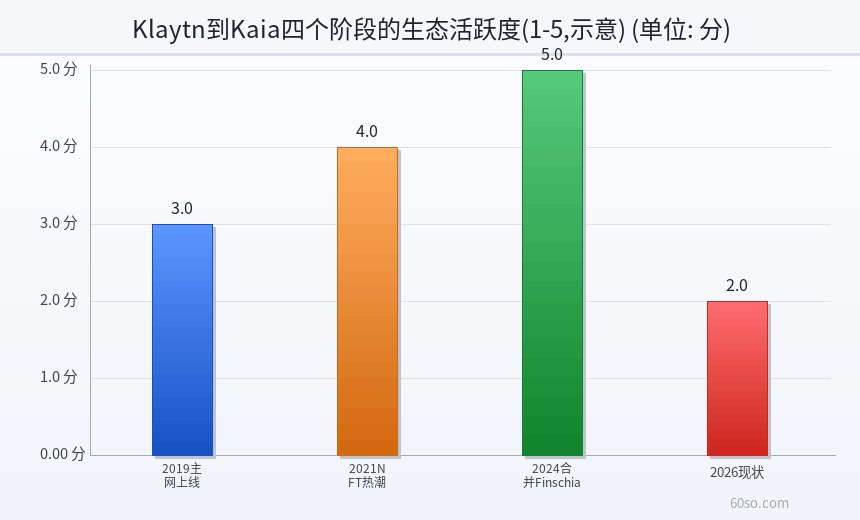
上图是四张时间卡片:2019 主网上线、2021 NFT 热潮、2024 合并 Finschia、2026 现状。四个阶段里,生态活跃度最高的是合并那一年,最低的是现在——这正是「改名不等于重生」的直观版本。
风险提示
第一,竞争风险。L2 与模块化方案持续吸走执行层需求,区域性 L1 的生存空间取决于分发能力,而不是技术参数。
第二,治理风险。两社区合并后的治理结构仍在磨合,参数调整、资金使用都可能出现方向性变化。
第三,流动性风险。市值 2.064 亿美元、24 小时成交 341.5 万美元,换手率约 1.7%,深度不足以支撑大额进出。
第四,合规风险。境内虚拟货币相关业务活动属于非法金融活动,参与境外公链代币交易不受法律保护。
本文只做公链沿革与观察方法的信息梳理,不构成投资建议。最后一图把价格、市值排名、日成交、生态活跃度四项相对高点的水平排在一起,用来看「跌了多少」和「还剩多少」的差别。