
“锁仓年化 20%”这句话,信息量其实很低。是单利还是复利?按日结算还是到期一次?扣不扣手续费?通胀算不算?币价跌了怎么算?这些问题不搞清楚,20% 可以变成 22%,也可以变成负 30%。这篇把计算过程拆开,给你一个能自己动手算的框架。
上图是一张计算器、几页写着 APR 的草稿纸,还有一条复利曲线。收益这件事,算得越细,越不容易被数字骗。
APR 和 APY,差的就是复利
APR(年化利率)是单利:假设你存 100 个单位,APR 20%,一年后拿 120 个,中间不计算利息的利息。
APY(年化收益率)含复利:利息如果按周期发放并复投,第二期开始,利息本身也开始生息。
同一个 20%,按年结算的 APY 就是 20%;按日复投,APY 约 22.1%;按小时复投,接近 22.13%。差距不算惊人,但在高利率产品上会被放大——标称 100% 的 APR,按日复投的 APY 能到 171% 左右。
所以看到”年化”两个字,第一件事是问:这是 APR 还是 APY,复投频率是多少。
复利公式,以及它的四个变量
公式很简单:
APY = (1 + APR / n) ^ n − 1
n 是每年复利次数。按日复投 n = 365,按月 n = 12,按年 n = 1。
四个变量决定了结果:APR 本身、复投频率 n、锁仓时长、以及利息是否能真正复投。最后一条最容易被忽略——很多产品写着”按日计息”,但利息要手动领取才能复投,不领就只是单利。
算例:20% 的 APR,一年后到底多少
假设(注意是假设,不是任何平台的真实利率):投入 10,000 个单位,APR 20%,锁 365 天。
按年结算:10,000 × 1.2 = 12,000,赚 2,000。
按日复投:10,000 × (1 + 0.2/365)^365 ≈ 12,213,赚 2,213。
按季复投:10,000 × (1 + 0.2/4)^4 ≈ 12,155。
三种结算方式,收益差两百多个单位。看起来不多,但如果本金是十万、利率是 100%,差距就是几万。
第一项扣减:手续费与申赎成本
链上操作要付 Gas,平台产品可能有申购费、赎回费、提前退出罚金。这些费用通常按笔收,小额本金占比极高。
举例:一笔赎回手续费 5 个单位,本金 500 个单位,就是 1%;如果一年赎回四次,光这一项就吃掉 4% 的收益。所以小额参与时,”费率结构”比”年化高低”更值得看。
第二项扣减:通胀稀释
如果你锁的是有通胀的代币,名义收益要减去通胀率才是购买力层面的收益。
比如某链年通胀 8%,质押年化 10%,你的币数量涨了 10%,但全网币量也涨了 8%,你占全网的比例只增加了约 2%。再考虑币价,实际购买力可能还是负的。
这就是”名义收益”和”真实收益”的区别。前者写在产品页上,后者要自己算。
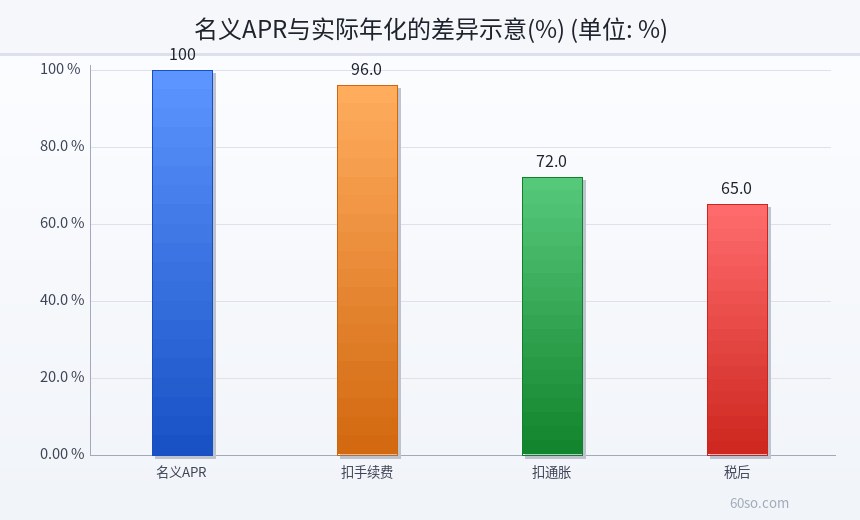
下面这张图把”名义 APR”到”税后”的扣减过程画成瀑布:手续费、通胀、税依次往下削。这张图想说明的是扣减顺序,具体比例只是示意。
第三项扣减:币价波动
这是最大的一项,也是唯一无法提前算准的一项。
正确的做法不是预测币价,而是做敏感性分析:假设币价跌 10%、20%、30%,我的总回报分别是多少?如果跌 30% 就受不了,那这个仓位就太重了。
一个粗略的经验:锁仓的利息,通常只能覆盖个位数的价格波动。年化 10%、锁三个月,利息约 2.5%,币价跌 5% 就全部抹掉。
第四项扣减:税与时间成本
不同司法辖区对质押收益、空投、交易所得的税务处理完全不同,有的按收入征税,有的按资本利得。具体规则以当地法规与专业意见为准,本文不做税务建议。
时间成本则更隐形:研究产品、盯解锁、处理提现、应对规则变更,这些都要花时间。如果你每小时的时间价值不低,小额锁仓的”时薪”可能还不如做别的事。
把四项扣完,才是真实年化
一个可操作的公式:
真实年化 ≈ 名义年化 − 手续费率 − 通胀率 − 币价变动 − 税率影响
注意币价那一项是”变动”,可能是正也可能是负。这也是为什么同一个产品,有人算出赚 15%,有人算出亏 20%——差别不在公式,在于入场时点。
币本位算法,会算错什么
锁仓产品大多用”币本位”展示收益:锁 1,000 个币,一年后变 1,100 个,年化 10%,一切看起来都很顺。
问题在于,你的生活成本是法币计价的。币数涨了 10%,如果币价跌了 40%,你的购买力实际缩水了 34%。账面上”赚了 100 个币”,实际上能换回来的钱少了一大截。
所以正确的顺序是:先用币本位算清算力,再乘以币价折成法币,最后和本金比。跳过第二步,就是自欺欺人。
一个更实用的比较方法
把所有候选产品折成同一个口径:一年后预计能拿到多少法币。
具体做法:名义年化 × 本金 → 得到币数量 → 乘以你对一年后币价的保守假设 → 减去手续费与税 → 和”什么都不做、持有现货”的结果比较。
如果算出来还不如直接持有,那锁仓的唯一价值就是”强迫自己拿住”。这一点也要诚实承认:有些人锁仓图的就是这个心理约束,那没问题,但别把它当成投资收益。
锁仓时长:年化要按时长折算
还有一个高频错误:把年化直接当成”这期能拿到的收益”。
年化是”按一年折算”的意思。锁 30 天、APR 12%,实际到手约 12% × 30/365 ≈ 1%;锁 90 天约 3%。如果产品写”7 天年化 50%”,那是把短期高息折算成年化的营销写法,7 天实际到手约 0.96%。
看到高年化先做这一步折算,很多”惊人收益”会立刻回到常识区间。折算完再问一句:这个利率能维持多久?
三个常见算错的地方
第一个:把 APR 当 APY。看到 20% 就以为一年后一定多 20%,忽略了结算方式。
第二个:用币本位算收益,用本币感受亏损。账面币数变多了,但换成法币反而少了,这在下跌行情里极其常见。
第三个:忽略解锁周期。宣传的年化是”满期年化”,如果你提前退出,可能一分利息都没有,还要付违约金。
上图是一条从”名义 APR”一路降到”实际到手”的瀑布。每一层都在削,削到最后剩下的,才是你能拿去买东西的钱。
风险提示
本文只讲计算方法,不构成投资建议,也不推荐任何平台或产品。文中 20% 等数字均为便于说明的假设,不代表任何真实产品利率;实际年化、期限与费率以平台或协议公告为准。加密资产价格波动剧烈,本金可能大幅亏损;境内虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护。任何承诺保本保息、固定日收益的模式,都应当高度警惕。
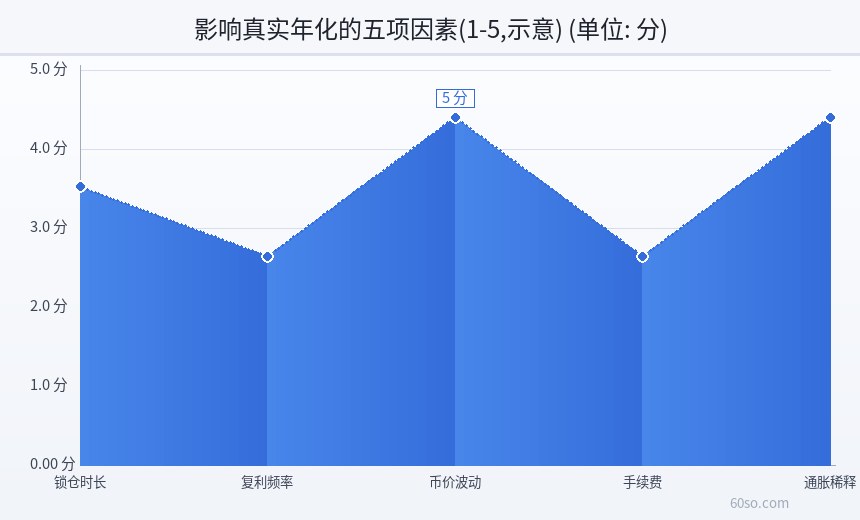
下图列出影响真实年化的五项因素:币价波动与通胀稀释权重最高,锁仓时长与手续费次之,复利频率影响最小。