
元宇宙不是一项技术,是四层技术叠起来的产物:头显负责让你进去,引擎和 AI 负责造出内容,区块链负责结算资产,云渲染和网络负责把画面送到眼前。任何一层不到位,体验就卡在那里。2026 年回看,问题不在于哪层完全没做,而在于四层的进度差得太远。
上图是四层技术栈的剖面示意:最上面是头显,往下依次是内容生产、结算网络与云渲染。
四层怎么分,为什么必须分开看
体验层是硬件:VR/AR/MR 头显、手柄、眼动与手势追踪。内容层是 3D 引擎、数字孪生、AI 生成。结算层是区块链、NFT、钱包。算力网络层是云渲染、边缘节点、5G/6G。
分成四层的好处是能定位瓶颈。媒体讨论常把「元宇宙没起来」归因于某一项技术不成熟,实际是层与层之间的耦合:硬件不够轻,内容就不敢做重度交互;结算不够便宜,资产就不敢高频流转;带宽不够稳,云渲染就只能在演示里跑。
体验层:卖不动的原因不在分辨率
头显的单眼分辨率早就超过 2K,问题在别处:重量、续航、佩戴舒适度、以及「戴上之后干什么」。前三项是工程问题,第四项是需求问题。
工程问题会随时间缓解,需求问题不会。一台设备如果只能在固定房间、固定时段、摘下就要擦汗,它就无法成为日常入口。行业共识是硬件出货与内容供给都还没到「日常使用」的程度,这句话听着温和,实际含义是:这一层还在等一个杀手级场景,而不是等一个更高的参数。
所以体验层在成熟度上只能给 2 分(满分 5)。它不是我悲观,而是「日常使用」这个标准本身很苛刻。
内容层:AI 把成本打下来,却没解决动机
这是过去两年进步最快的一层。3D 资产生成、贴图、动作捕捉、场景搭建,AI 把单位内容的制作成本压掉了一个量级,一个三人小组现在能做过去十人团队的量。
但成本下降解决的是供给,不是需求。内容多了,用户时间没变;场景多了,愿意戴头显的人没变。真正的问题变成:当所有人都能低成本造出一个虚拟空间,凭什么用户要进你这个?
这一层给 4 分,因为它确实把生产力问题解决得差不多了。剩下的一分不是技术,是产品。
一个反证:2021 年前后成立的一批虚拟空间平台,不少在 2023–2024 年转向企业服务或停止更新。它们不缺造空间的能力,缺的是让人第二次进来的理由。AI 把这件事的门槛降到更低,同样的失败也会来得更快。
结算层:最便宜的一层,反而最成熟
链上结算是四层里最不性感的,也是最不需要等的。截至 2026 年 11 月 19 日凌晨(北京时间),以太坊基础费只有 0.14–0.15 gwei,一笔 21,000 gas 的普通转账约 0.0000032 ETH,折合 0.0056 美元;15 万 gas 的兑换约 0.04 美元。
这个价格意味着「为一件虚拟物品做链上确权」的边际成本已经接近于零。NFT 作为资产凭证、钱包作为身份入口,技术上都能用,卡点在别处:跨平台资产不互通,平台方没有动力承认别家的道具。
成本结构也能说明问题。以太坊主网 DeFi 锁仓仍有 366 亿美元,而专为低成本场景设计的 Base 只有 50.9 亿美元——资金沉淀在「贵但可信」的地方,而不是「便宜但新」的地方。链上资产想承载高频的虚拟物品流转,缺的不是费率,是十年不出事的记录。
给它 3 分:能力具备,生态割裂。
算力与网络:把成本从设备挪到带宽
云渲染的思路是:重活放在机房,头显只负责解码和显示,这样设备可以更轻更便宜。代价是延迟和带宽——画面从机房到眼睛,多绕的那几十毫秒会直接变成眩晕。
边缘节点能压缩这段距离,5G/6G 能提高带宽上限,但两者都要钱,而且要密度。城市里能跑通,郊区就跑不通,这决定了云渲染路径天然适合固定场所(影院、展厅、线下体验店),不适合「随时随地」。
这一层给 3 分:技术可行,覆盖不均。
四层打分放在一起看
把四层按成熟度打分(1–5):体验层 2 分,内容层 4 分,结算层 3 分,算力与网络 3 分。
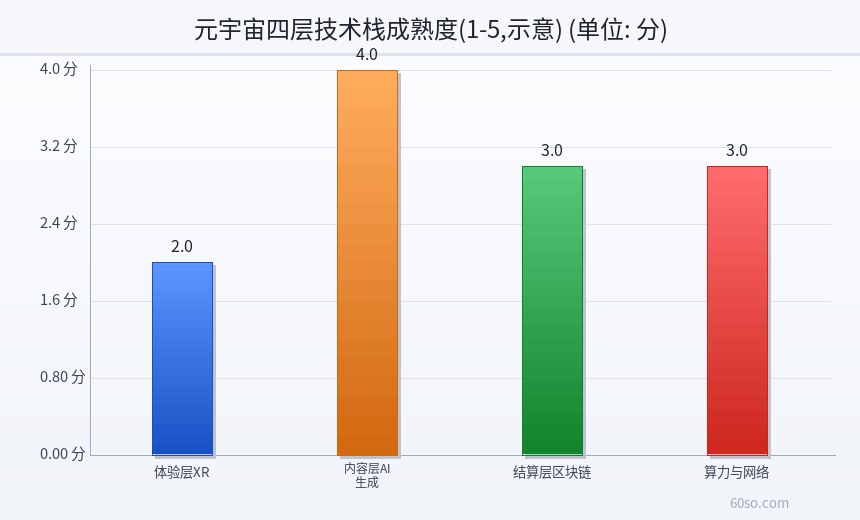
上图是四层的成熟度对比,内容层一枝独秀,体验层独自垫底——这就是「元宇宙」这个词在 2026 年显得尴尬的技术原因。
短板决定体验上限。你把内容做得再好、结算再便宜,只要用户不愿意戴那台设备,整个系统就只能停在演示阶段。这也是为什么近两年行业话术从「元宇宙」退回到「空间计算」「数字孪生」——后者不需要消费者戴设备。
钱其实投在了别处
按公开的一级市场投向粗略拆分,硬件终端约 30%,内容生产约 35%,网络与算力约 25%,链上资产约 10%。
上图是四类投入的示意:硬件终端、内容生产、网络与算力、链上资产各占一块,内容拿走最多。
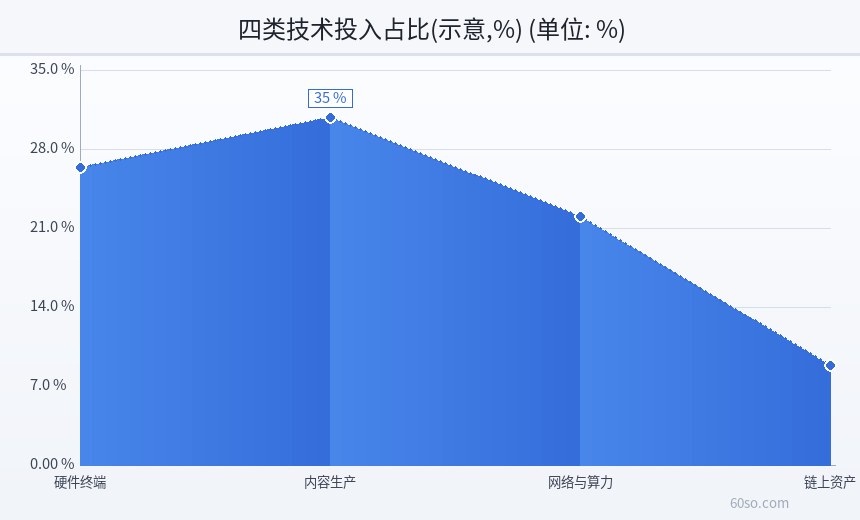
下图把同样的结构换成柱状:硬件 30%、内容 35%、网络与算力 25%、链上资产 10%。
这个结构与短板位置是错位的:钱最多的地方(内容)恰恰是最不缺的,钱最少的地方(硬件体验)恰恰是决定生死的。资本这样分配有它的道理——内容可以复用、可以卖给别人,硬件是重资产、回报周期长。但对「元宇宙」这个整体叙事来说,错位意味着短板会被长期保留。
2026 年的现实:从宇宙退回工具
全市场总市值 2.166 万亿美元,恐惧贪婪指数 11,处于极度恐惧区间;比特币距历史高点 126,080 美元已回落 50.4%。这样的环境里,需要长期资本开支、回报周期以五年计的叙事,很难拿到估值。
更现实的路径是拆开卖:头显卖给企业做培训,数字孪生卖给工厂做产线模拟,链上确权卖给品牌做会员资产,云渲染卖给线下娱乐做付费体验。每一块都能独立成立,合起来才是那个「宇宙」——只是没人再需要这个名字。
风险提示
- 合规风险:2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护。元宇宙概念中的代币、NFT 项目同样适用这一口径。
- 概念风险:同一名词下混杂硬件、内容、链上资产三类完全不同的生意,用「元宇宙」估值容易把低相关资产打包定价。
- 技术风险:硬件迭代周期长,押注单一路线(如特定光学方案)可能在三五年内被替代。
- 投入风险:内容生产成本下降意味着供给过剩,单个虚拟空间的流量获取成本会持续上升。
- 本文只梳理技术结构与公开数据,不构成投资建议。
四层里最慢的那一层决定你能走多远;在体验层给不出「每天都想戴」的理由之前,其余三层的进步只会让演示更好看。