
「巨鲸」不是链上的一个标签,是人划的阈值。按最常见的口径,持仓 1 万枚 ETH 以上算巨鲸——按 2026 年 11 月 19 日凌晨(北京时间)1,749.97 美元的报价,这条线大约是 1,750 万美元。阈值一划,误判就跟着来:你看到的「巨鲸买入」,很可能是交易所的内部归集;你看到的「巨鲸抛售」,可能只是冷钱包换了个存储位置。
上图是区块浏览器上的地址列表,鲸鱼轮廓压在一排地址之上,提醒你「余额大」和「有人在买」不是一回事。
阈值按枚数还是按美元
两种划法都有人用。按枚数(1 万、5 万、10 万 ETH)稳定,但会随价格漂移:ETH 从 4,946.05 美元的历史高点跌到现在的 1,749.97 美元,跌幅 64.6%,同样 1 万枚的门槛从 4,900 万美元缩到 1,750 万美元,一批地址会自动「降级」。
按美元(1,000 万美元以上)符合机构口径,但每次价格波动都要重算名单。实务里更稳的做法是双阈值:枚数定人群,美元定影响力。
还要记住总量:ETH 流通约 1.2223 亿枚,市值 2,139 亿美元,排名第二。1 万枚占流通量不到万分之一,单凭一个地址的买卖,改变不了供需。
换个角度看:把 1 万枚的门槛放到比特币身上,对应约 280 枚——2026 年 11 月比特币 62,539 美元,这个量级在早期地址里很常见。阈值跨币种不可比,这是很多「巨鲸榜单」出错的根源。
四个工具各看什么
Etherscan 是底稿,任何判断都要回到它:看余额、看交易对手、看合约调用。Arkham 做实体标注,把地址归到机构、基金、个人名下。Nansen 做标签与资金流,擅长追踪「聪明钱」的历史行为。Lookonchain 做事件推送,适合盯大额异动的时间点。
四个工具的分工是:Etherscan 给事实,Arkham 给身份,Nansen 给行为,Lookonchain 给提醒。任何一条「巨鲸动向」的结论,至少要两份来源对得上才值得看。
还有一个常被忽略的前提:这些工具都依赖节点数据,而不同节点对「最新状态」的确认时间不同。同一地址在两个平台上余额不一致,多数时候不是谁错了,是区块高度差了几十秒。
误判一:把交易所归集当买入
交易所的钱包结构是「多进一出」:成百上千个用户充值地址,资金被批量扫进少数几个热钱包,再定期归集到冷钱包。这个过程在链上表现为一笔几万枚 ETH 的转账,看起来像巨鲸在建仓。
识别方法:看对手方。如果收款地址是已知的交易所热钱包,且此前有大量小额转入,那多半是归集。归集不改变市场供需——币一直在交易所账上,只是从「用户的」变成「交易所代持的」。
还有一个更可靠的辨别:看手续费付款方。归集交易的手续费往往由交易所的出纳地址统一支付,多个收款地址共用同一个付费方,这个模式很难伪装。
真正有意义的是反向:从交易所热钱包转出到未知地址,那才可能是提币离场。
误判二:把托管地址当个人持仓
机构托管、ETF 储备、项目金库、基金会地址,余额都很大,标签却常被误读成「某个巨鲸」。
托管地址的特征是「只进不出」或「按固定节奏出」:季度报告、审计节点、解锁日。它们不以交易为目的,买卖决策由背后的客户做出,地址本身不表达观点。
把托管地址当个人持仓,会得出两个错误结论:以为某个人在囤币,以及以为某个人的抛售会砸盘。实际上,托管方的转账通常是客户申赎的结果,和价格判断无关。
判断托管还有一个旁证:这类地址的余额曲线通常是阶梯状的,一次性跳一个台阶,然后长期横盘。个人持仓的曲线更碎,会有反复的小额进出。
误判三:把内部转账当抛售
冷钱包之间互转、多签地址换存储方案、交易所内部账本调拨,都会产生大额转账。这些交易不经过市场,不产生卖单。
判断是不是「真卖」,看三件事:资产有没有进 DEX 或中心化交易所的订单簿、有没有换成稳定币、换完之后有没有离开。仅仅是地址 A 到地址 B,只能说明控制权没变。这一步的判断成本很低,但九成「巨鲸砸盘」的新闻都跳过了它。
比阈值更有用的三个指标
如果目的是判断市场状态,有三个指标比「巨鲸余额」靠谱得多。
第一,交易所净流入流出。把主要交易所的热钱包汇总,看七天移动净额,方向比单笔金额有意义。第二,稳定币供应量变化,它反映的是场内购买力而不是意愿。第三,质押合约的净增减,ETH 质押进出有解锁队列,趋势一旦形成会持续数周。
这三个指标的共同点是:样本大、口径稳定、难以被单一主体操纵。巨鲸数据相反:样本小、口径混乱、任何一个大户都能制造出「信号」。
地址分布:2% 的地址握着大头
按地址数占比的示意口径,持仓 1 万 ETH 以上的地址约占 2%,1 千到 1 万枚约 8%,100 到 1 千枚约 20%,100 枚以下约 70%。
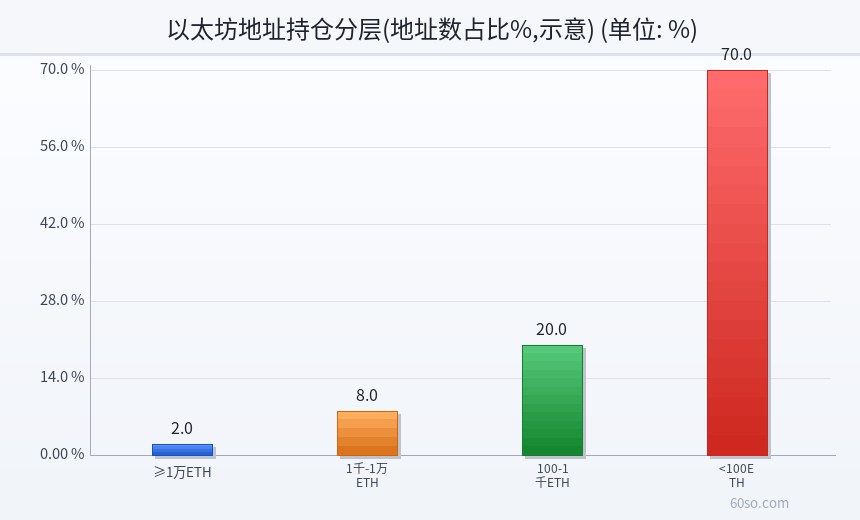
上图是这四档的地址数占比,2% 对 70% 的对比说明:讨论「巨鲸」时,你讨论的是极少数地址,而它们的动作又极难归因。
这也解释了为什么「巨鲸数据」看起来总很有信息量,实际预测力很弱——样本太少,噪音太大,标签还经常错。真正值得跟踪的是行为模式的变化,比如某类地址连续三十天净流出,而不是某一笔转账的金额。
上图是四类转账动机的图标排开:交易所归集、冷热调仓、OTC 与托管、真实买卖。
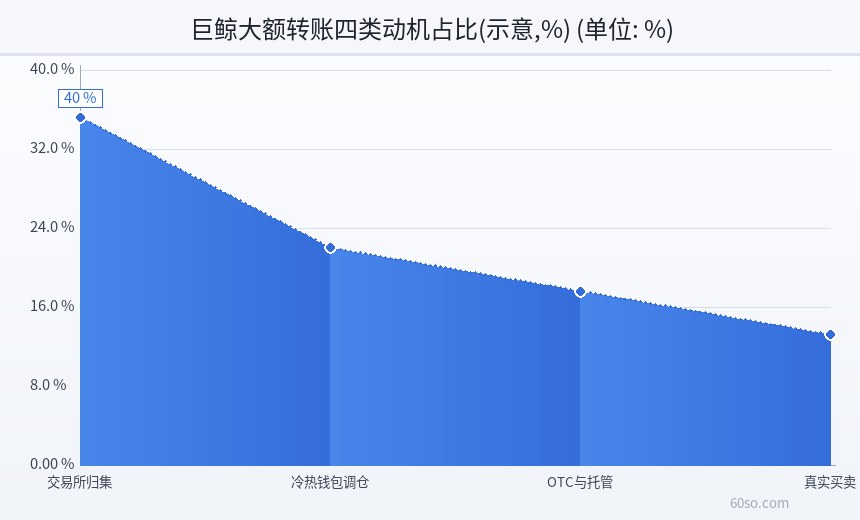
下图是这四类动机的占比示意:交易所归集 40%,冷热钱包调仓 25%,OTC 与托管 20%,真实买卖只有 15%。
风险提示
- 合规风险:2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护。
- 数据风险:地址标签由第三方推断,错误标注、过期标注普遍存在,单一平台的「巨鲸标签」不能作为事实依据。
- 归因风险:同一笔转账可以同时是归集、调仓和结算,动机无法从链上唯一确定,任何「巨鲸在买/在卖」的说法都只是概率判断。
- 跟单风险:以大额转账作为交易信号的历史回测显示预测力很弱,据此操作等同于用噪音做决策。
- 本文只讨论链上数据的公开读法,不构成投资建议,也不构成对任何地址归属的认定。
看巨鲸的正确姿势不是猜他在想什么,而是先排除「这笔转账根本与市场无关」的可能;排完之后剩下的,往往没有你以为的那么多。阈值只是入口,归因才是难点,而这两件事的门槛差得很远。