
Avalanche 常被介绍成”又一个高 TPS 公链”,这个描述漏掉了它最有辨识度的部分:它把一条链拆成了三条,各干一件事。这个结构决定了它的性能上限,也决定了它的复杂度和流动性分散问题——两者是同一枚硬币。
上图是 X、P、C 三条链围成三角形,背景是雪线以上的山脊,对应 Avalanche 的名字来源。
三链不是营销,是把职责拆开
多数公链把所有功能压在一个执行环境里:转账、质押、部署合约互相争抢区块空间。Avalanche 的做法是分三链:X 链管资产发行与交易,P 链管质押与验证者,C 链跑 EVM 合约。
拆开的好处是每类操作有独立的资源池。质押不会因为某个热门 NFT 铸造而卡住,资产发行也不会被合约调用挤掉。代价是三条链之间要跨链转移资产,多了一道桥,也多了一层理解成本。
三条链共享同一批验证者,用同一套共识做最终确认。所以”分链”分的是执行环境和状态,不是安全预算——这一点和子网完全不同,很多人把两者混在一起理解。
X 链:资产发行与交易
X 链用的是 UTXO 模型,和比特币同源,适合”发一个资产、在地址之间转”这类操作。发行新资产要付固定费用,转账按输入输出数量计费,结构简单,没有合约执行的开销。
它的相对吞吐在三链里居中,按 1 到 5 的相对值大约 3 分。这个分数不代表绝对值,只说明它比纯质押链能处理更多交易,但远不及合约链需要承载的复杂度。
对新用户来说,X 链最实际的用途是”把 AVAX 从交易所提出来”这一步——很多交易所直接支持提到 X 链或 C 链,选错链就要走一次跨链。
P 链:质押与验证者
P 链管的是网络安全本身:验证者在这里注册、质押 AVAX、委托、领取奖励。它的交易量最小,相对吞吐约 2 分,但重要性最高——整条网络的安全性由这里的质押量决定。
P 链的设计偏保守,功能不追求多。这合理:安全相关的模块,改动越少越好。它的升级节奏也明显慢于 C 链。
对普通持币者,P 链意味着”质押”这件事是链上原生的,不需要把币交给第三方平台。但质押有锁定期,解锁期间价格波动照常承担,这一点常被忽略。
还有一层:委托给验证者并不转移所有权,币始终在自己地址里,只是被锁定。这和把币转进某个理财合约是两回事,后者要承担合约风险。
C 链:EVM 合约的主战场
C 链兼容 EVM,Solidity 合约可以直接部署,工具链、钱包、审计经验都能复用。它承担了生态里几乎全部 DeFi 和 NFT 活动,相对吞吐约 5 分,是三链里最高的。
这也解释了为什么大多数用户”只知道 C 链”:他们接触到的应用全在这里。X 链和 P 链更像底层管道,平时看不见。
C 链的另一个特点是费用用 AVAX 支付,且费用会被销毁一部分。这意味着网络越活跃,AVAX 的流通量越少——但这个通缩效应相对于解锁和抛压,量级很小,不足以单独支撑价格。
子网:可自定义,也把安全预算分走
子网(Subnet)允许项目自己定义虚拟机、自己选验证者、自己设 gas 规则和准入条件。对需要合规隔离或特殊性能的机构,这是 AVAX 相对其他公链的独特卖点。
问题在于安全预算。每条子网要自己的验证者集合,验证者要质押 AVAX,但这些质押并不共享主网的全部安全性。子网越多,质押越分散,单条子网的安全边际越薄。
这也是子网叙事的核心矛盾:它让 Avalanche 看起来生态庞大,实际却可能把流动性和安全性都切碎。判断一条子网有没有真实业务,要看它自己的验证者数量和链上活动,而不是看新闻稿。
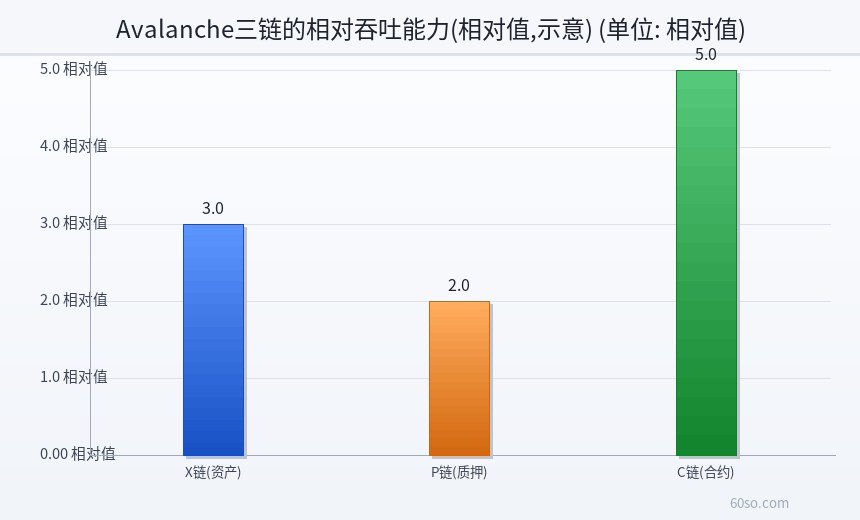
上图是三条链的相对吞吐对比:C 链 5 分,X 链 3 分,P 链 2 分。数值是相对值,用来比较职责分工,不是绝对 TPS。
现状:锁仓 5.4 亿美元,排名 28
按 2026 年 11 月 19 日的链上数据,Avalanche 的 DeFi 锁仓约 5.4 亿美元。这个规模在公链里属于第二梯队:低于 Base 的 50.9 亿、Solana 的 47.4 亿,也低于 BSC 的 44.6 亿,但仍在活跃名单里。
AVAX 市值 31.0 亿美元,排名第 28 位,流通 4.466 亿枚,总量 4.716 亿枚,上限 7.2 亿枚。距离 7.2 亿的上限还有不小的增发空间,这部分主要来自质押奖励。
锁仓与市值的比值约 0.17,说明链上沉淀的资金相对市值偏薄。这个比值低,意味着市值更多由预期支撑,而不是由链上手续费和真实业务支撑。
上图是子网结构示意:主网验证者集合在中心,多条子网在边缘各自成网,质押分布被画成不同粗细的连线。
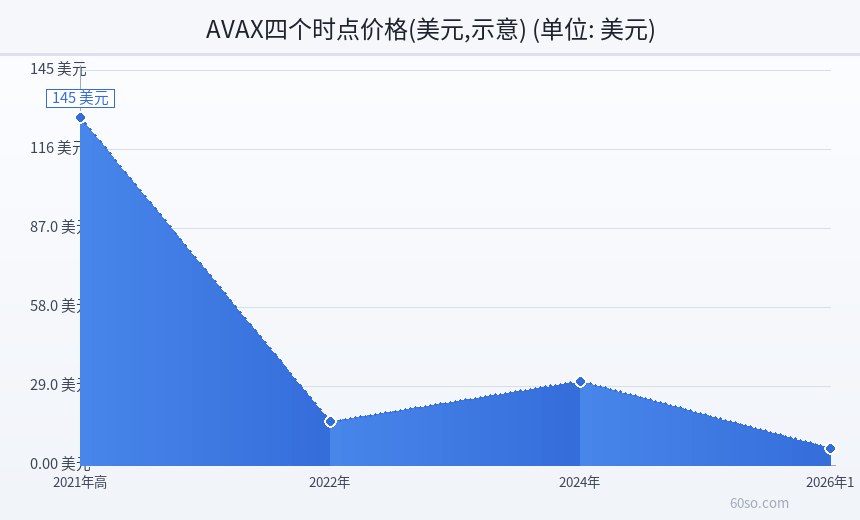
上图是 AVAX 的四个时点价格:2021 年高点 144.96 美元,2022 年约 18 美元,2024 年约 35 美元,2026 年 11 月 6.94 美元。
价格:从 144.96 到 6.94
截至 2026 年 11 月 19 日凌晨(北京时间),AVAX 报 6.94 美元,距历史最高价 144.96 美元下跌 95.2%。
这条曲线值得拆开看:2021 年的高点对应的是”以太坊杀手”叙事的高峰,2024 年那波回升对应子网和企业合作的预期,2026 年的 6.94 则是叙事退潮后的定价。三次定价的依据完全不同,但用的是同一个代币。
谁在用子网
真正落地的子网集中在两类:一类是有合规隔离需求的机构链,一类是游戏和社交这类需要专属区块空间的应用。前者数量少但稳定,后者热度高但留存差。
判断子网成败有个朴素标准:链上有没有持续付费的用户。如果一条子网的日交易主要来自激励发放,那它更接近一个补贴项目,而不是一条有需求的链。
风险提示
- 政策口径:2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护。
- 结构风险:三链与子网带来跨链环节,桥合约和验证者集合都是额外攻击面。
- 流动性风险:质押分散到多条子网后,单条链的安全边际与深度都会下降。
- 供给风险:总量上限 7.2 亿枚,当前 4.716 亿枚,质押奖励仍在持续增发。
- 本文只做结构与数据梳理,不构成投资建议。
三链结构解决的是”不同操作互相挤占”的问题,代价是复杂度与碎片化;Avalanche 这些年的起伏,本质上是在这两端之间反复找平衡,而平衡点至今没有稳定下来。