
公链发币常被解释成「融资需要」,这个说法只说对了一小半。一条链要持续出块,每年都得支付一笔安全支出:给矿工或验证者的报酬。这笔钱从哪来、够不够、会不会被通胀吃掉,才决定代币模型长什么样。发币首先是给安全预算找钱,其次才是融资和激励。
安全预算是一笔每年都要付的账
比特币的安全支出很直白:矿工买机器、付电费,靠区块奖励和手续费回本。全网算力越高,攻击者要凑够算力成本越贵,账本越安全。这笔支出不是一次性的,是每天都要付的现金流出。
按 2026 年 11 月 19 日凌晨(北京时间)的价格算,BTC 报 62,539 美元,流通 2,011 万枚,上限 2,100 万枚,市值 1.258 万亿美元。2024 年减半后区块奖励是 3.125 BTC,每天约 144 个区块,矿工一天拿到约 450 BTC,折合约 2,815 万美元;一年约 16.4 万枚,按现价约 102.7 亿美元。这就是比特币一年的人力、电力与设备折旧规模。
这笔钱约占比特币 1.258 万亿美元市值的 0.8%,是一笔必须有人付、而且必须一直付下去的现金流。矿工不会因为币价跌了就免单。
减半是硬约束,手续费接不上
区块奖励每四年减半一次,下一次在 2028 年前后降到 1.5625 BTC。理论上手续费应该逐步接棒,实际上没有。当前以太坊基础费只有 0.14–0.15 gwei,一笔 21,000 gas 的普通转账约 0.0056 美元,15 万 gas 的兑换约 0.04 美元——这个价位说明链上交易需求远没到「手续费养活安全」的程度,比特币的手续费占比更低。
所以减半之后,安全预算的缺口只能靠币价上涨来补。币价涨,同样数量的币折算成美元更多,矿工才留得住。这就是「币价即安全」的由来:不是信仰,是会计恒等式。
上图把安全预算画成一张收支表:左边是区块奖励与手续费,右边是矿工或验证者的成本,缺口一眼就能看出来。
PoS 换了个付法,本质没变
权益证明把矿工换成验证者,把电费换成通胀加手续费。以太坊现报 1,749.97 美元,市值 2,139 亿美元,排名第二,流通约 1.2223 亿枚,年化质押收益率大约 3.2%。验证者的报酬来自新发行的 ETH 加优先费,本质是全体持币者按比例被稀释,付给锁仓的人。
这里有个反直觉的点:手续费收入越低,通胀越难降。0.15 gwei 的时代燃烧量极小,EIP-1559 的通缩叙事基本失效,安全支出更多压在新发行上。收益率越高,越说明这条链在拿通胀补贴安全性。
四项资金来源的真实比例
把主流公链的资金来源摊开,大致是区块奖励 45%、手续费 20%、基金会拨款 25%、生态基金 10% 的结构。这是示意比例,各链差异很大,但顺序基本稳定:发行仍是最大头。
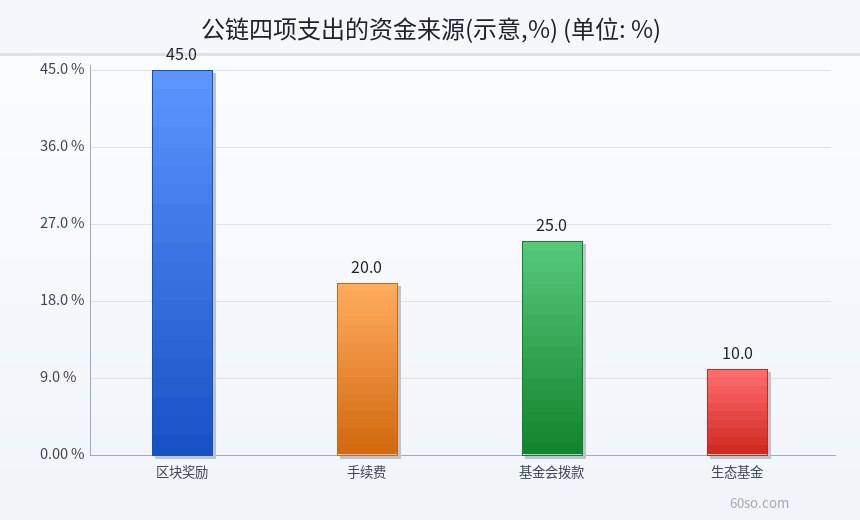
上图是四项支出的资金来源占比,区块奖励占 45%,基金会拨款 25% 这一项在早期项目里最容易被低估。
基金会拨款意味着早期链的安全不完全由市场买单,而由一笔中心化的钱撑着。冷启动阶段这很合理,但拨款停止那天,链要么靠手续费自给,要么继续通胀,没有第三条路。
生态基金那 10% 更微妙:它不直接支付验证者,而是用来补贴开发者和流动性。补贴出来的 TVL 会带来手续费,手续费再回到安全预算里。链条很长,任何一环断掉,整条链的账就不平了。
无币链:把安全预算外包给一家公司
也有不发币的链,联盟链和企业链是典型。它们的验证节点由成员单位运行,成本记在各家的 IT 预算里,安全预算来源单一,扩张速度取决于商务谈判而不是市场价格。这种模式在机构场景里跑得通,代价是「谁来准入」由一个委员会决定,而不是由算力或质押量决定。
三种模式的差别可以归结成一句话:PoW 用币价买算力,PoS 用通胀买质押,无币链用预算买许可。没有哪种更「先进」,只有哪种更匹配使用场景。
代币同时背着四件事
同一枚代币通常承担四项功能:付安全支出、做治理投票、当质押凭证、当生态激励。四件事挤在一个价格上,任何一个用途出问题都会传导到另外三个。质押收益率下降,验证者退出,安全性下降,币价下跌,按美元算的收益率更低——这是个自我强化的循环,方向可正可负。
这也是为什么「销毁代币拉盘」这类操作看着聪明,实际上是在削减未来的安全预算。把发行量砍掉,短期价格好看,长期要么手续费暴涨,要么验证者流失。
更麻烦的是治理。质押率和收益率由参数决定,参数由治理投票决定,而投票权往往和质押量挂钩。大户既有动力提高收益率,也有能力投票通过——安全预算的定价权,最终落在最不愿意为安全付钱的那批人手里。
下图是四张验证者收益单叠在一起,数字各不相同,背后的机制却是同一套。
收益率差异在说什么
ETH 3.2%、BNB 3.5%、SOL 6.5%、AVAX 5.0%,四个数字背后是四种取舍。
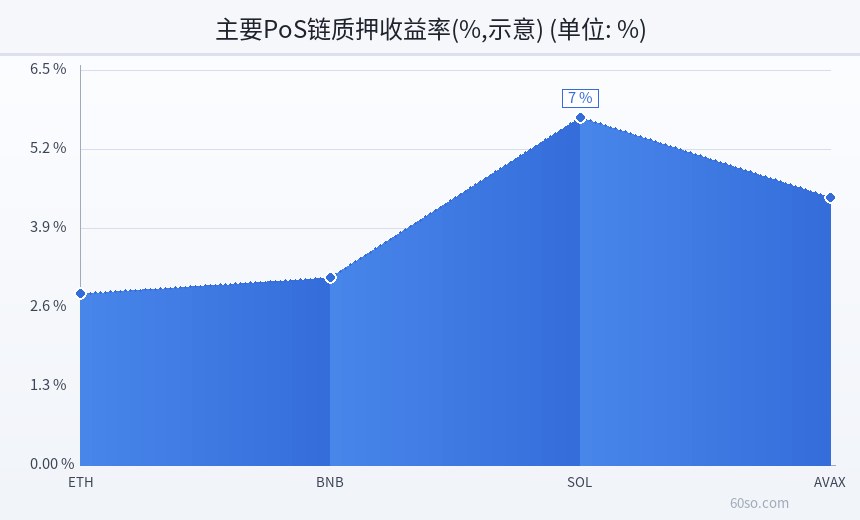
上图是四条链的质押收益率对比,SOL 最高,ETH 最低。
收益率高通常意味着两件事之一:通胀率高,或者生态活动少、质押率低。SOL 的 6.5% 对应更激进的验证者激励;ETH 的 3.2% 对应低通胀和庞大的质押基数。AVAX 现价 6.94 美元,市值 31.0 亿美元,流通 4.466 亿枚、上限 7.2 亿枚,按 5.0% 的示意收益率粗算,若一半流通量在质押,一年发出的奖励约 1,100 万枚,折合约 7,700 万美元。这个量级和它的生态收入是否匹配,才是真问题。
判断安全预算撑不撑得住
三个可查的指标:一是年化安全支出占市值的比例,长期超过 10% 很难持续;二是手续费收入占安全支出的比例,长期低于 5% 说明全靠通胀;三是验证者或矿工的集中度,前几名占比过高,预算再足也不安全。
还可以加一条软指标:这条链的支出是否被披露。愿意公布发行曲线、国库地址和验证者名单的项目,至少在账目上经得起查;只给一个总量、不给流向的,安全预算多半是一笔糊涂账。
风险提示
- 2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护。
- 文中收益率与比例为示意口径,实际数值随质押率、MEV 和治理参数变化。
- 安全预算模型是分析框架,不构成对任何链或代币的价值判断。
- 本文不构成投资建议。
- 价格为 2026 年 11 月 19 日凌晨(北京时间)快照,波动剧烈,请自行复核。
安全预算算不清的链,最后都会用通胀或中心化来补,代价只是延后支付。