
主网上线被当成利好,是因为它听起来像”产品发布了”。但链不是 App:上线那一刻,项目方从”写代码的团队”变成”要长期支付安全预算的运营方”,持币者从”持有预期”变成”持有流通量”,开发者从”看白皮书”变成”看工具链能不能用”。
同一件事,四种人算出来的是四本账。2026 年 11 月 19 日,BTC 62,539 美元、ETH 1,749.97 美元,全市场总市值 2.166 万亿美元、24 小时跌 3.88%,恐惧贪婪指数 11——在这种环境里谈”上线利好”,更需要把这四本账分开算。
上图是主网上线仪表盘的样子:日活、链上成交、代币流通、开发者数量四条曲线同时被标了出来。
一、先把”主网”三个字定义清楚
主网 = 独立共识 + 独立账本 + 原生资产。三条缺一条,就不是主网。
多数”即将上线主网”的项目,此刻跑的是测试网,代币是另一条链上的 ERC-20 或类似标准。你手里的那个代币,兑付依赖项目方,不依赖任何共识机制——项目方不兑,它就是一段记账。
这也是为什么”上线主网”对持币者是真事件:资产从”别人的负债”变成”自己链上的原生余额”,中间隔着一次映射或迁移,而迁移出问题的案例并不少。映射窗口关闭、快照区块选错、旧合约没被冻结,任何一项都会让”1:1 兑换”变成一句空话。
判断标准很朴素:去区块浏览器查这个代币的合约是谁部署的、有没有暂停权限、持有人分布如何。三项都能自己验证,就不用听公告怎么说。
二、对项目方:安全预算从零变成固定支出
测试网阶段的验证者成本几乎为零,节点跑在云主机上,出块失败没人损失钱。主网不一样:PoS 要用通胀加手续费支付验证者,PoW 要用区块奖励补贴矿工,无币链只能靠基金会预算,来源单一且不可持续。
这笔支出是刚性的。一条有一定验证者规模的小链,一年光基础设施与激励就要数百万美元级,加上审计、浏览器、RPC、桥的运维,成本还会再抬一截。
而且这笔预算不以收入为条件,币价跌了照样要付。所以主网上线对项目方是”融资叙事的终点、现金流的起点”。能不能撑住,看的是国库余额和代币解锁节奏,不是上线当天的热搜。
一个具体的算法:假设验证者年化激励 5%、质押总量市值 2 亿美元,光是通胀这一项一年就要付 1,000 万美元,而链上手续费收入可能只有几十万。缺口只能由国库补,国库又是代币计价,币价跌一半,可支撑的年数就少一半。
三、对持币者:流通量先变,价格后变
上线前后最确定的变化是流通量。原来锁在合约里的代币要映射、要解锁、要进做市池,相对值大致从 100 抬到 150 附近,而需求端不会同步抬 50%。
更关键的是解锁日历,它决定了供给曲线什么时候变陡。多数项目在上线后 6 到 24 个月里分段释放团队、投资人、生态基金份额,每次释放都是一次供给冲击。公告里那张表的密度,比任何技术指标都更影响价格。
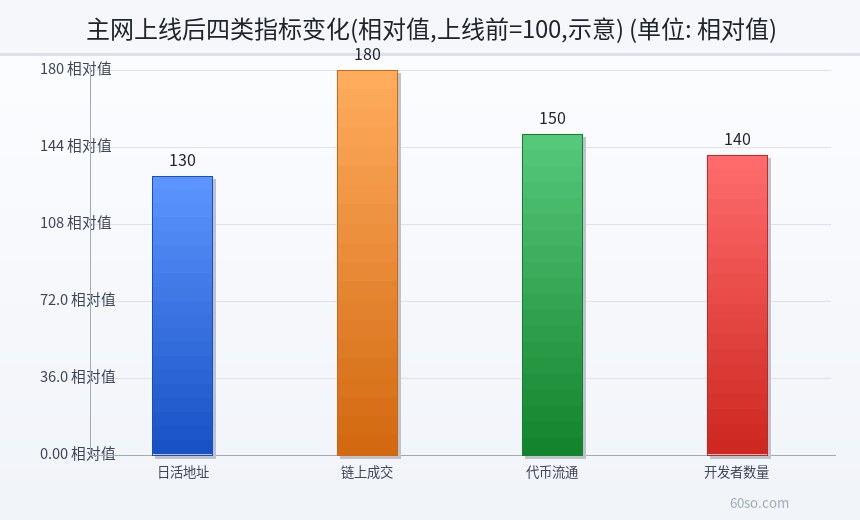
上图是上线后四类指标的相对值(上线前 = 100):日活地址 130、链上成交 180、代币流通 150、开发者数量 140。涨得最猛的是成交,最慢的是开发者——后者才决定一年后还在不在。
四、对开发者:工具链决定留存
开发者不看白皮书,看三件事:有没有稳定的 RPC、有没有可用的区块浏览器、有没有能直接抄的合约模板。EVM 兼容链在这三项上天然占优,因为工具是现成的。
这也解释了一个常见现象:上线首月日活冲高,三个月后回落,半年后只剩空投猎人。真正留下来的开发者数量通常只比上线前多四成,而这四成决定了后面所有的应用。
相对值 140 听着不错,但基数往往很小。从 20 个开发者涨到 28 个,和从 2,000 涨到 2,800,含义完全不同。
五、对交易所与做市:上币是筛选,不是背书
主流交易所有一套上币评估:代码是否开源、验证者分布、锁仓规模、解锁曲线、合规态度。通过评估只说明”符合挂牌门槛”,不说明”值得买”。
做市方关心的是另一组数字:盘口深度、买卖价差、代币集中度。一个新主网代币如果前 100 个地址持有八成流通量,做市商给出的报价会很宽,散户看到的滑点就是这笔成本的转嫁。
顺带说一句,”上了某家交易所”从来不是安全信号。交易所只做形式审查,不做价值担保;历史上不少上线即高点的项目,交易所页面至今还挂着。
上图把四类参与者的关注点画在同一张图上:项目方看预算,持币者看解锁,开发者看工具,交易所看深度,四种视角几乎没有交集。
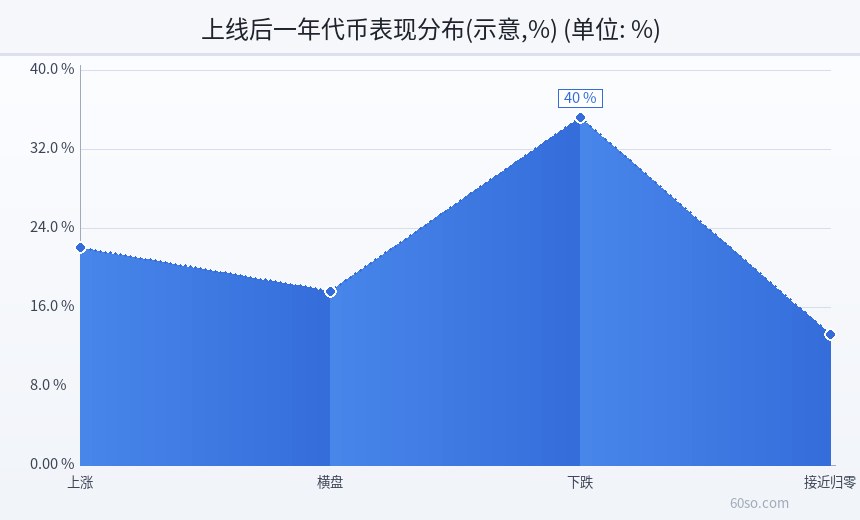
下图是上线一年后代币表现的分布,把”上线即巅峰”这个印象量化了一下。
六、一年后回头看:四成下跌
按公开统计的分布口径,主网上线一年后,约 25% 的代币高于上线价,20% 横盘,40% 下跌,15% 接近归零。也就是说,”上线买入并持有”这个策略的历史胜率不到三成。
原因不神秘:上线时估值已经把未来两年的预期打进去了,而解锁在持续增加供给。技术成功和代币上涨是两件独立的事,前者甚至可能加速后者下跌——因为解锁需要流动性,流动性又需要有人接盘。
把 25%、20%、40%、15% 这组数字和”上线前 = 100″的指标放在一起看,会发现一个刺眼的事实:链上成交涨了 80%,代币却有四成在跌。用的人变多了,币不一定涨。
七、读公告时该问的五个问题
验证者数量与分布如何,前十个节点占多少?代币总量、初始流通、解锁曲线分别是什么?原生资产除了付 Gas 还有什么用途?桥是谁在管,多签几把钥匙?上线后第一年的预算从哪来?
五个问题答不上来三个,这篇公告就不用往下读了。主网上线是工程节点,不是估值节点,把它当成前者,判断会稳很多。
反过来,如果你本来就是开发者,上线反而是好消息:工具链变完整、文档变具体、能拿到生态资助。只是这份好处属于”用链的人”,不属于”持有币的人”。
风险提示
- 2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护;本文只做机制与数据口径分析,不构成投资建议。
- 文中”上线后一年表现分布”为公开统计口径的示意图,非对任何具体项目的预测,历史分布不能外推到单个标的。
- 主网上线伴随代币映射与迁移,操作失误、假映射站点、错误的合约地址都可能造成不可逆损失,务必以官方渠道公布的合约为准。
- 新链的验证者集中、排序器单点、桥合约权限都是真实风险,技术指标好看不等于资产安全。
- 本文不推荐任何公链、交易所或代币。