
欧易”提现到支付宝”,其实并不是平台直接把钱打到你的支付宝,而是通过C2C法币交易:你把USDT卖给商家,商家再用支付宝把人民币转给你。安不安全,要从两层看——平台层面相对成熟规范;但法币交易由商家个人打款,资金来源不一定干净,存在被支付宝风控、甚至账户被冻结的可能。
简单来说,走支付宝出金,风险主要不在”欧易”,而在”打款给你的那个商家”。下面讲清风险和防范。
“欧易提现到支付宝”到底是怎么回事?
很多新手以为欧易支持”直接提现人民币到支付宝”,其实流程是:
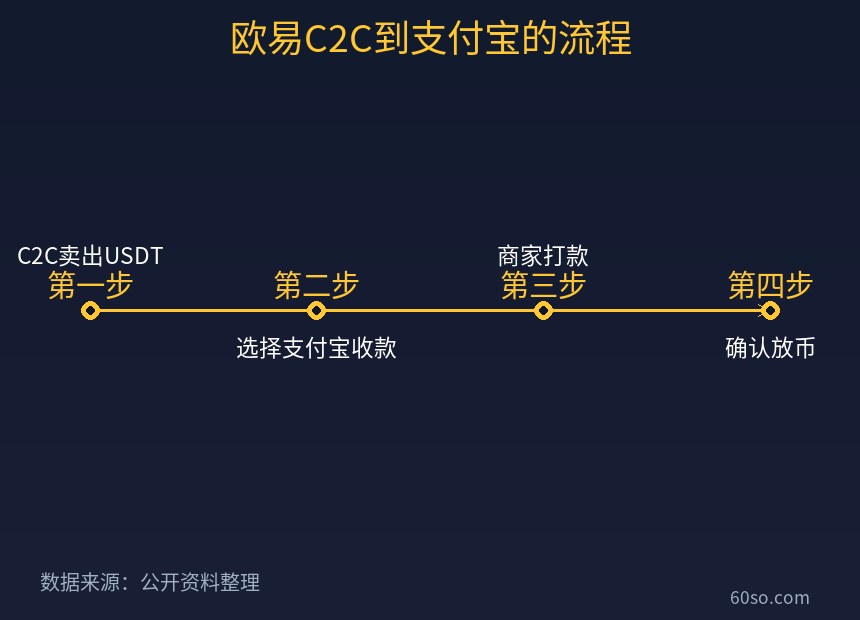
- 在欧易C2C把USDT卖出
- 收款方式选择支付宝
- 商家用支付宝把钱转给你
- 你确认收到款后,在平台上放币
本质是你和商家之间的一笔人民币交易,平台只做撮合和担保。
用支付宝收钱,安全吗?
分两层看:
- 平台层面:欧易是老牌交易所,C2C流程和担保机制相对成熟,比私下交易安全得多
- 资金层面:打款来自商家个人支付宝,若对方资金涉诈,你的账户可能被牵连调查
所以”平台安全”不代表”资金绝对安全”。
会被风控吗?
有可能。常见触发情形:
- 快进快出:钱一到就转走,容易触发可疑交易模型
- 大额频繁:短时间多笔大额进出
- 对方涉诈:商家资金来源有问题
- 账户异常:新号、异地、多设备登录
被风控后,可能表现为限制收款、限制转账,甚至要求提供资金来源证明。
如何降低风险?
- 挑选信誉高、成交多的认证商家
- 用的支付宝账号尽量专号专用,别和日常大额账户混用
- 避免快进快出,钱到了适当停留
- 控制单笔和单日金额,别太频繁
- 保留交易记录和订单截图
- 分批、小量操作,别一次倾巢而出
风险提示
在中国大陆,虚拟货币相关业务活动属于非法金融活动,个人参与要自担风险,出入金还可能面临法律与资金安全风险。请务必了解并遵守当地法律法规。
银行卡、支付宝、微信收钱有什么不同?
- 银行卡:最常用,但冻卡风险相对更受关注
- 支付宝/微信:方便,但支付平台风控更敏感,容易限制收款
- 无论哪种,风险根源都在对手方资金是否干净
到账时间和限额
- 到账:看商家付款速度,通常几分钟
- 限额:与账户等级、商家额度有关
出金前后的自我保护
- 交易前查商家信誉
- 用专用收款账号
- 收到款别马上转走
- 保留订单和聊天记录
- 金额大时拆分操作
风控和司法冻结有什么区别?
- 风控:支付平台或银行基于风险模型做的限制,通常可申诉解除
- 司法冻结:因涉案资金被公安、司法机关冻结,解冻需配合调查
分清两者,才知道该找谁、怎么处理。
为什么说”专号专用”很重要?
如果用一个平时用于生活、绑定了各种服务的账号收加密出金的钱,一旦被风控,连日常支付都会受影响。用一个专门的小号收款,就能把影响范围控制住。
常见问题
被支付宝限制收款怎么办? 按提示申诉,提供交易来源说明,必要时换通道。
收到的钱会被追回吗? 若涉及案件资金,存在被冻结、追回的可能,这也是要选好商家的原因。
一句话总结
平台本身相对成熟,但收钱的风险来自商家;想安全出金,就选好商家、专号专用、避免快进快出。
三条底线
- 不脱离平台交易
- 没到账不放币
- 金额大就分批
遇到问题该找谁?
- 订单纠纷:找平台客服申诉
- 账户被风控:找银行或支付平台申诉
- 涉及案件冻结:配合司法机关调查
分清责任主体,处理效率更高。
最后的提醒
出入金是加密交易里法律与资金风险最集中的环节,务必了解并遵守当地法律法规,理性评估自身承受能力。
一个真实的风险场景
假设商家打给你的钱来自一起电诈案件,警方追查资金时会冻结流入的收款账户。此时你虽然是无辜的,也需要配合调查、提供交易证明才能解冻,过程可能持续数天甚至更久。这就是为什么”选好商家”比什么都重要。
不同出金渠道的成本与风险对比
- 银行卡:最常见,冻卡风险受关注
- 支付宝/微信:方便,但支付平台风控敏感
- 现金/线下:极不安全,强烈不建议
没有零风险的渠道,只有”风险可不可控”的选择。选渠道时,优先考虑能否追溯、是否主流。
出金被限制后,钱去哪了?
被限制不等于钱没了。多数情况下,资金仍在账户里,只是暂时无法提现或收款。按平台和支付机构的指引申诉、提供资料,通常可以恢复。慌张地”病急乱投医”,反而容易二次受骗。
总结
欧易提现到支付宝,实为C2C卖币收人民币,平台本身相对成熟,但风险主要来自商家的资金来源。想安全出金,就选好商家、专号专用、避免快进快出、控制频率金额。记住,出入金安全的主动权,很大程度上掌握在你的操作习惯里。
(本文为科普内容,不构成任何投资建议,也不鼓励任何违法行为。)