
数字钱包和支付宝,其实不是一类东西。数字钱包(加密钱包)管的是链上的加密资产,私钥在你自己手里,谁有私钥谁说了算;支付宝是中心化的支付平台,管的是人民币这类法币,账户和资金都归平台管理。论”哪个更安全”,得看风险点在哪——钱包怕丢私钥、被钓鱼,支付宝怕被盗号、被风控。下面把两者掰开讲。
一、本质不是一回事
先把定位分清。加密数字钱包是”私钥管理工具”,它不”装”币,币在区块链上,钱包给你一把控制它的钥匙(私钥/助记词),所以它更像保险箱的钥匙串。支付宝是”支付与账户平台”,钱存在平台的体系里,你用一个账号登录,转账、消费、理财都在它的规则内完成,出了问题找平台。一个是去中心化的工具,一个是中心化的服务,出发点就不一样。
二、四个维度对比
第一,资产属性。数字钱包对应链上加密资产,价格波动大;支付宝对应人民币等法币,价值相对稳定。第二,控制权。钱包是私钥自持,资产真正归你掌控,但丢了没人赔;支付宝是平台托管,账户归你、资金在平台,平台有风控也有权力冻结。第三,合规与监管。支付宝受金融监管,实名、有牌照、有资金存管;加密钱包则处在一个更复杂、各地规则差异很大的环境里,涉及交易和使用要留意当地法律。第四,使用场景。支付宝覆盖日常支付、缴费、转账;加密钱包主要用于收发数字资产、连接链上应用。
上图把两种工具并排画出来:一边是私钥自持的链上钱包,一边是平台账户的支付App。它们都能”付钱”,但一个动的是加密资产,一个动的是法币。
三、哪个更安全?看风险点
这个问题不能简单地答”谁更安全”,因为它们的风险根本不在同一个地方。数字钱包的主要风险是:助记词丢失或泄露——丢了等于钱没了,且无法找回;被钓鱼网站或假App骗着”签名授权”,资产被转走;以及自己操作失误转错地址。支付宝的主要风险则集中在平台侧和账号侧:账号被盗、被骗扫码转账、以及触发风控后账户被限制。换句话说,钱包是你自己扛风险,支付宝是平台帮你扛一部分、同时平台也有一定控制权。哪种更”安全”,取决于你更怕哪种风险。
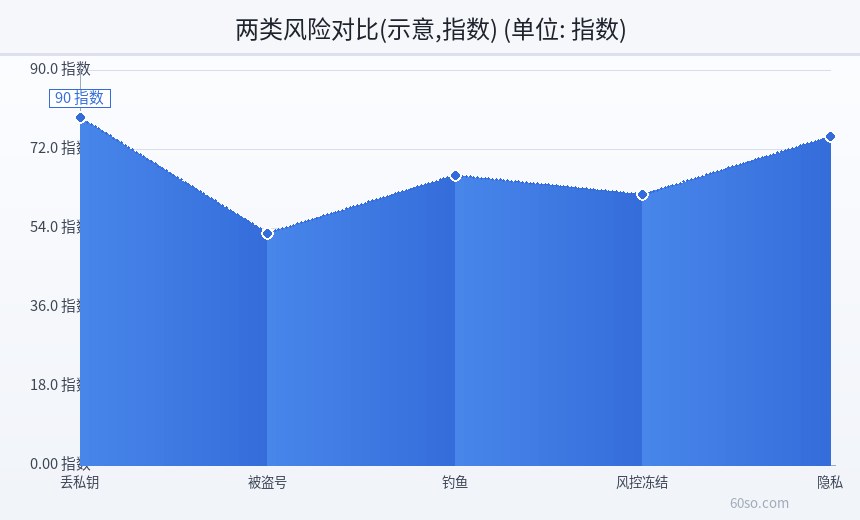
这张是”两类风险对比”的示意折线图,把丢私钥、被盗号、钓鱼、风控冻结、隐私几项风险排了个示意高低,直观对比加密钱包和支付宝各自最怕什么。它只是示意,不代表精确数值。
四、关于”数字人民币钱包”
这里必须拎清一个容易混的点:支付宝的”钱包”、加密的”数字钱包”、还有央行的”数字人民币钱包”,是三个不同的东西。数字人民币是法币的数字化形态,由央行发行,本质还是人民币,只是形式变成电子;它和加密资产不是一回事,不涉及私钥炒作那一套。很多人把它们混为一谈,是因为都叫”钱包”、都在手机上,实际归属、发行方、法律属性完全不同。讨论安全时,先分清楚你手里的到底是哪一种。
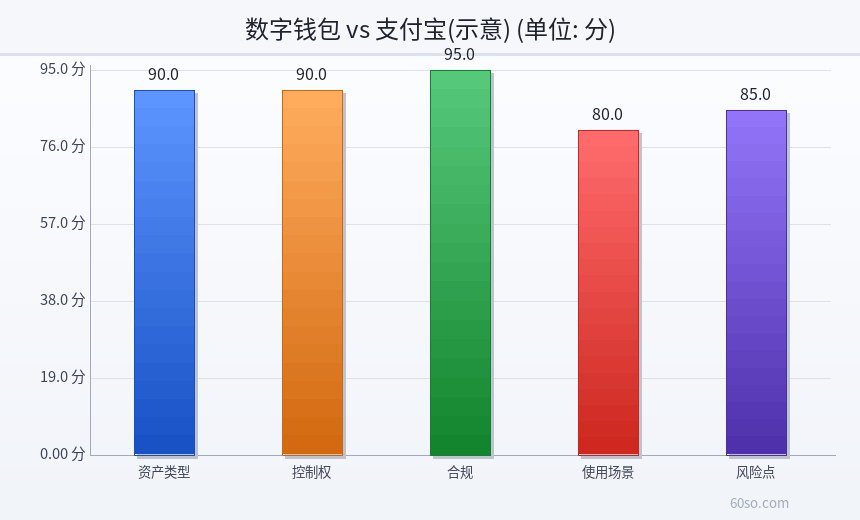
这张是”数字钱包 vs 支付宝”各维度的示意评分图,从资产类型、控制权、合规、使用场景到风险点,把两者的差异排成直观的示意高低。它只用来帮你看清差别,不是精确测量。
五、各自的优缺点
加密数字钱包的优点:掌控权强、不依赖单一平台、可连接链上生态;缺点是操作门槛高、丢钥匙无法找回、容易被钓鱼。支付宝的优点:使用方便、法律和监管相对清晰、被盗被骗还有申诉和风控兜底;缺点是账户和资金受平台规则约束,某些情况下会被限制,且它是法币体系,玩不了链上资产。一个偏”自由但自负其责”,一个偏”便利但有归属限制”。
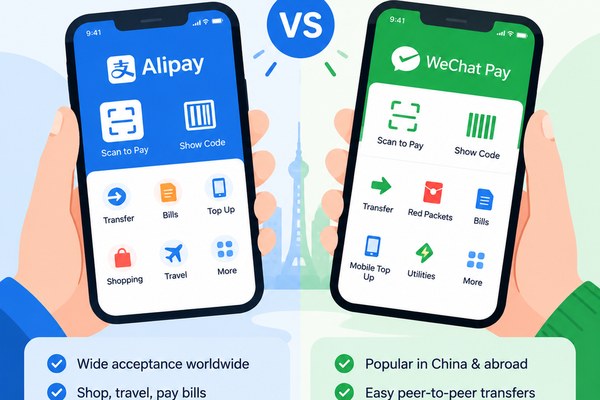
上图对比两类存放/支付方式的风险来源:一边是丢私钥、被钓鱼,一边是被盗号和风控。看懂风险各在哪,才知道自己该防什么。
六、常见误区
误区一:把加密钱包当成”另一个支付宝”。不是,底层资产、控制方式、监管环境都不同。误区二:以为放进钱包就绝对安全。钱包把安全责任交给你了,助记词泄露一样出大事。误区三:以为数字人民币就是”国家发的比特币”。完全不是,它是法币数字化,跟加密资产是两条路。误区四:轻信”帮你托管钱包、代管私钥”的服务。任何要你交出私钥/助记词的,几乎都可以直接判为高风险。
七、一句话总结
回到问题上:数字钱包和支付宝有区别吗?有,而且是本质区别——一个管链上加密资产、私钥自持,一个管法币、中心化托管。哪个更安全?取决于你更怕哪种风险,两者各有各的坑。真正该做的是:分清概念(别把加密钱包、支付宝、数字人民币钱包混为一谈),搞清楚你手里的东西归谁管、风险在哪,量力而行,别被”高科技理财””稳赚”之类的话术带偏。涉及加密资产的部分各地规则不同,务必留意当地法律法规;任何投资都有风险,谨慎为上。
为什么很多人把加密钱包和支付宝搞混
因为它们都能“付款”“转账”,表面上很像,但底层完全是两套东西。加密钱包管的是链上资产,比如比特币、以太坊这些,它的核心是私钥——谁有私钥,谁就能动这笔资产,没有客服能帮你“找回”。支付宝管的是账户余额,本质是平台帮你记账,你的钱存在银行体系里,出了事还能通过客服、银行、监管渠道申诉。一个强调“自己对自己负责”,一个强调“平台兜底”,这是最大的区别。
数字人民币钱包:第三种“钱包”
还有个概念容易被混进来——数字人民币钱包。它是央行发行的数字形式法定货币,和支付宝、微信支付一样花的是“人民币”,只是载体变成了数字形式,受国家信用支撑、有明确的监管框架。它既不是加密资产,也不以私钥完全自持为特征。所以当别人说“数字钱包”时,你要先问清楚:说的是加密钱包、还是数字人民币钱包、还是支付宝这类支付账户?三者不能混为一谈。
常见问题
加密钱包能像支付宝一样付款买菜吗? 绝大多数不能。它面向的是链上资产收发,而日常消费用的是法币支付工具。
哪个更安全? 两者风险点不同:钱包怕丢私钥/被钓鱼,支付平台怕账号被盗/风控冻结,不能简单说谁更安全。
数字人民币是加密资产吗? 不是。它是法定货币的数字化形式,和比特币这类加密资产是两回事。
别混淆:三者对号入座
加密钱包对应链上资产、私钥自持;支付宝/微信支付对应银行账户余额、平台托管;数字人民币钱包对应法定货币的数字化形式、国家信用支撑。分清楚它们管的是“哪种钱”,很多争论自然就没了。
为什么“哪个更安全”没有标准答案
因为它们的风险点完全不同:加密钱包的风险大多来自用户自身操作(丢私钥、被骗签名),而支付宝这类支付平台的风险更多来自账户安全(盗号、诈骗转账、风控冻结)。与其问哪个更安全,不如问在什么场景下用什么工具、自己有没有养成对应的安全习惯。工具只是工具,习惯才决定安全。