
币安提现到银行卡想不被冻结,核心就一句话:让你的每一笔人民币来路干净、账户行为正常。具体包括选高信誉商家、专卡专用、避免快进快出、控制金额频率、保留交易记录。做到这些,冻卡概率会大大降低,但也要明白——风控无法100%避免,只能尽量把风险降到最低。
简单来说,冻卡分”对方涉诈”和”你自己账户异常”两大类,防冻就是分别针对这两类做防护。
为什么会被冻卡?
- 对方资金涉诈:商家打给你的钱来自电诈、赌博等案件,警方顺藤摸瓜冻结收款账户
- 自身账户异常:快进快出、频繁大额,被银行或支付机构风控
- 账户本身问题:新开户、异地操作、多设备登录,都可能触发预警
理解了原因,防护就有了方向。
防冻的五个关键技巧
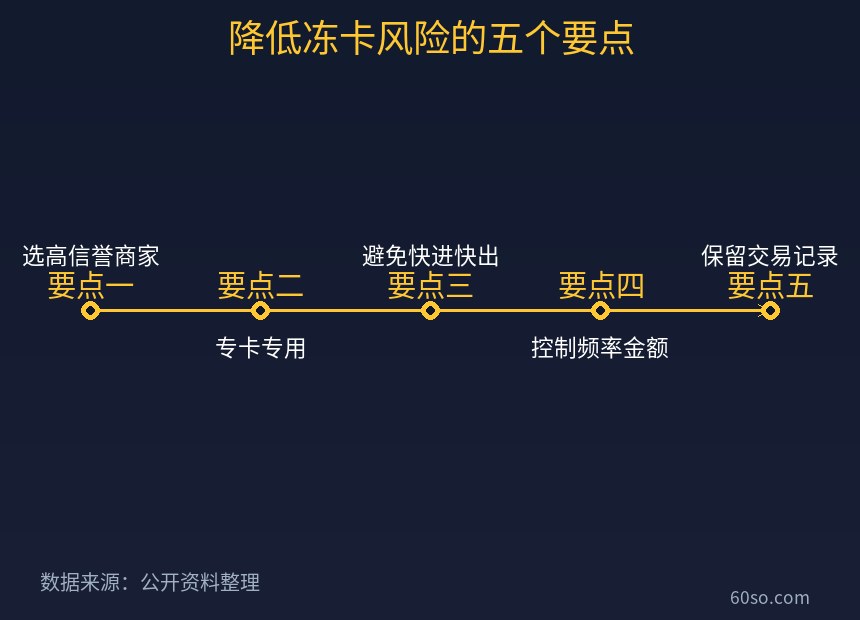
- 只选高信誉认证商家:成交笔数多、好评率高的商家,资金来源相对更干净
- 专卡专用:用一张不绑定工资、房贷、征信的银行卡做交易
- 避免快进快出:钱到了别立刻整笔转走,适当停留
- 控制频率与金额:别频繁、大额地出金,分批更稳妥
- 保留交易记录:保存订单截图、聊天记录,以备核查
出金时容易被忽略的细节
- 别用关键卡:工资卡、房贷卡、征信关联卡一旦被冻,影响很大
- 单笔别太大:大额更容易触发风控,分批出入更安全
- 别接受私下转账:商家要求”加微信、脱离平台”的,一律拒绝
- 核对到账再放币:没收到钱就放币,可能财物两空
如果不幸被冻结怎么办?
- 先联系银行,问清是银行风控还是司法机关冻结
- 若是司法冻结,配合调查,按要求提供资金来源证明
- 整理并保留全部交易记录(平台订单、聊天、转账凭证)
- 耐心等待处理,必要时寻求专业法律帮助
风险提示
在中国大陆,虚拟货币相关业务活动属于非法金融活动,个人参与要自担风险,出入金还可能面临法律与资金安全风险。请务必了解并遵守当地法律法规。
冻卡主要有哪几类?
- 银行风控冻结:因交易异常被银行限制,通常可解
- 司法冻结:因涉案资金被公安机关冻结,需配合调查
- 支付平台限制:支付宝、微信的风控,表现为限制收款
分清类型,才知道处理方向。
最常见的三个冻卡诱因
- 收到涉诈资金
- 快进快出、频繁大额
- 使用了关键银行卡(工资卡、房贷卡)
一个容易被忽视的细节
商家打款后,钱不要立刻整笔转走,也不要把多笔钱集中到一张卡再转出。这种”资金归集”行为,很容易被风控系统盯上。
出金节奏怎么安排更安全?
- 单笔金额别太大,参考日常交易的正常水平
- 出金频率别太高,分散在不同时间
- 别在同一张卡上月月大额进出
- 长期看,控制整体出金规模更稳妥
万一被冻,心态怎么调整?
先别慌,也别病急乱投医去找”解冻中介”——不少骗局正是盯着焦虑的持卡人。正确路径是:联系银行问清原因,配合调查,保留证据,耐心等待。
常见问题
被冻的钱会不会没了? 多数情况下核实清楚后可解冻,但可能耗时。
怎么证明资金来源合法? 保留平台订单、聊天记录、转账凭证,配合说明即可。
一句话防冻口诀
选高信誉商家、专卡专用、避免快进快出、控制频率金额、保留交易记录。
遇到冻结时别踩的坑
- 不要相信”付费解冻”的中介,多半是二次诈骗
- 不要隐瞒交易事实,配合调查才是最快的路径
- 不要继续用同一张卡频繁交易,可能加重限制
三条底线
- 不用关键银行卡
- 不脱离平台交易
- 金额大就分批
最后的提醒
出入金伴随法律与资金风险,请务必了解并遵守当地法律法规。防冻技巧能降低概率,但无法归零风险,理性评估后再操作。
一个值得记住的原则
冻卡很多时候不是”你做错了什么”,而是”你收到了一笔有问题的钱”。理解了这一点,就会明白:防冻的关键,不在于操作得多快,而在于让每一笔钱的来路足够干净、可追溯。
银行卡的”分级”与风控逻辑
银行会根据账户的使用情况、流水规模给账户分级。一张平时没什么流水的卡,突然进出一笔大额资金,就很容易被系统标记为”异常”。所以用”有正常流水、看起来自然”的卡,比用一张”干净但突然大额”的卡更不容易触发风控。
长期出金的人怎么降低整体风险?
- 分散金额、分散时间、分散渠道
- 保持账户有正常的生活化流水
- 不与来路不明的人交易
- 定期把币提到自托管钱包,减少平台暴露
把这几点做成习惯,冻卡概率会明显下降。
总结
币安提现到银行卡防冻,关键在”选好商家、专卡专用、避免快进快出、控制频率、保留记录”这五条。它们不能保证100%不被冻结,但能显著降低风险。更重要的是,认清出入金环节的法律与资金风险,别为了图快而把自己置于被动。
(本文为科普内容,不构成任何投资建议,也不鼓励任何违法行为。)