
币安怎么提现到银行卡?简单说,主流做法是走币安的C2C(法币交易)通道:把USDT等稳定币卖给商家,对方直接把人民币打到你的银行卡。整个过程账户内操作几分钟就能完成,到账快慢取决于买家的付款速度。但要提醒一句:出入金环节也是银行卡冻结风险的高发区,务必按下面的方法做好防护。
简单来说,币安提现到银行卡的路径是”币→卖成人民币→对方打款到卡”,而不是平台直接给你打钱。理解这一点,才能看懂后面的操作和风险。
币安提现到银行卡的两种方式
- C2C/法币交易出金:把你的USDT卖给经过平台认证的商家,商家用银行卡/支付宝打人民币给你
- 先提币到其他平台再变现:把币提到别的支持法币的渠道再卖出
第一种最常用,本文重点讲它。
币安C2C卖币提现的操作步骤
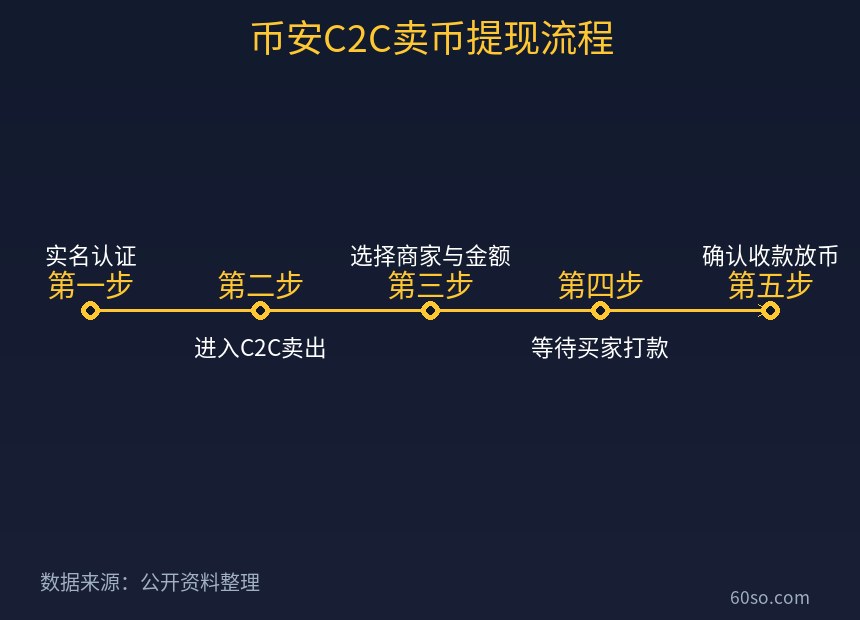
- 完成实名认证(KYC)
- 进入”C2C/法币”板块,选择”卖出”
- 选择币种(常见是USDT)和法币(CNY)、输入金额
- 挑选商家:看成交率、成交笔数和用户评价,选高信誉的
- 确认订单,把币放到平台的托管中
- 等待买家把人民币打到你的收款账户(银行卡/支付宝)
- 收到款后,点击”放币”完成交易
为什么银行卡可能被冻结?
这是很多人最担心的问题。冻卡通常有几个诱因:
- 对方打给你的钱来源不明,卷入了电诈、赌博等案件
- 快进快出、频繁大额,触发银行的风控
- 使用了本身就有问题的账户
- 交易对手被列入风险名单
一旦被冻结,轻则几天解冻,重则涉及法律调查,所以从源头防范最重要。
如何降低冻卡风险?
- 选信誉高的商家:优先选择成交笔数多、好评率高的认证商家
- 专卡专用:用一张不绑定工资、房贷、征信的银行卡做交易
- 避免快进快出:钱到了别立刻转走,适当停留
- 控制频率和金额:别频繁、大额地交易
- 保留记录:保存订单截图、聊天记录,以备不时之需
- 及时提走资产:别把资金长期留在平台上
风险提示
在中国大陆,虚拟货币相关业务活动属于非法金融活动,个人参与也要自担风险,出入金还可能面临法律和资金安全风险。请务必了解并遵守当地法律法规,理性评估风险。
出金为什么不建议”一步到位”?
很多新手希望”把币直接变成银行卡里的钱”,但实际操作中,最稳妥的是分步走:
- 先把其它币换成USDT,降低波动
- 再通过C2C把USDT卖成人民币
- 小额先试,确认通道顺畅后再加大金额
一步到位不仅容易踩坑,还容易在价格波动中吃亏。
出金时间和限额
- 到账时间:取决于商家付款速度,通常几分钟到半小时
- 限额:与账户等级、商家有关,新账户额度较低
- 手续费:C2C通常无额外手续费,价格体现在汇率里
提现前先想清楚的三件事
- 这笔钱多久要用、是否需要立即变现
- 我的账户和收款卡是否”干净”、能不能承受一次风控
- 有没有更稳妥的替代方式,比如先留一部分币
想清楚再操作,比事后补救强得多。
常见问题
为什么提示”无法交易”? 可能是实名未完成、账户被风控,或所选商家额度已满,换一个商家或稍后再试。
一定要用银行卡吗? 不一定,C2C也支持支付宝、微信等方式,但同样要注意风控。
提现到银行卡的整体链路
从”账户有币”到”银行卡有钱”,完整链路是:币→USDT→C2C卖出→商家打款→银行到账。任何一步都可能延迟或触发风控,所以要预留时间,别卡点操作。
一句话防冻口诀
选好商家、专卡专用、避免快进快出、控制频率金额、保留记录。
最后提醒
出入金是加密交易里风险最高的环节之一。宁可慢一点、稳一点,也不要为了图快把自己置于被动。任何时候,安全都比效率重要。
币安出金的几种替代方案
- 卖成USDT后通过C2C出金(最常见)
- 提币到其他平台再变现
- 保留在账户里做理财(不推荐长期)
没有”最安全”的一种,只有”最符合你需求”的一种。无论哪种,都要控制金额、分散风险。
为什么”出金难”是行业通病?
加密资产和传统金融体系的连接,一直是敏感环节。合规要求、支付通道、风控模型,都会影响出金体验。理解了这一点,就不会把”偶尔出金慢”简单归因于”平台要跑路”。
总结
币安提现到银行卡,本质是通过C2C把币卖成人民币、由商家打款到你的卡。操作不复杂,但冻卡风险必须重视:选好商家、专卡专用、避免快进快出,能大幅降低风险。记住,出入金安全永远是加密交易里最该谨慎的一环。
(本文为科普内容,不构成任何投资建议,也不鼓励任何违法行为。)