
DeFi 收益说白了就三个来源:交易手续费、借贷利息,还有流动性挖矿和代币激励。你把手里的币放进链上的资金池或者借贷协议,协议拿这些钱去赚手续费、赚利息差,再按你的份额分你一部分,这就是 DeFi 收益的本质。很多人一上来以为收益是平台凭空印出来的,其实大部分是真实业务产生的现金流,只有少部分来自项目方增发的代币补贴。理解这一点,你就能看穿那些标着「年化几千」的套路。下面把来源、算法和坑一次讲清楚。
一、DeFi 收益的三大来源
说白了,DeFi 里的钱不会从天上掉下来,主要就三条路:
- 交易手续费:你把两种币按比例放进去中心化交易所(比如 Uniswap)的池子,别人来兑换时付的那 0.3% 之类手续费,会按你占池子的比例分给你。这是最扎实、最像「做生意」的一类收益,只要有人交易,池子就有进账。
- 借贷利息:你把 USDT、ETH 存进 Aave、Compound 这类借贷协议,别人借走就得付利息,利息再分给出借的人。行情活跃时借钱的人多,利率就高;行情冷清时利率低到可怜,有时候几乎可以忽略不计。
- 流动性挖矿与代币激励:项目方为了吸引资金,额外发自己的代币当奖励。这部分看着香,但本质是「用增发换锁仓」,币价一跌,收益可能连本金波动都盖不住。
顺带说一句,质押收益(Staking)也常被算进 DeFi 收益里。它跟前面三种不太一样:质押是帮公链维护安全、出块验证拿奖励,不需要你去接别人的盘,相对更稳,但也要锁仓,还有罚没风险,节点作恶或掉线可能被扣币。
二、APR 和 APY 到底差在哪
这两个词新手最容易搞混。APR 是「名义年化利率」,不考虑复利;APY 是「实际年化收益」,把复利算进去了。举个简单的例子:APR 是 100%,如果你每天把利息再投进去,APY 能接近 170%;如果每时每刻都在复投,数字还会更高。很多平台喜欢把 APY 标得特别大,看着吓人,其实里面已经假设你高频复投了,现实中很难做到。所以看收益,先弄清楚它标的是 APR 还是 APY,别被大数字冲昏头。还有一个更隐蔽的点:有些平台把「代币激励的年化」堆进去凑数,那个币本身可能每天都在跌,名义 APY 好看,到手却是亏的。
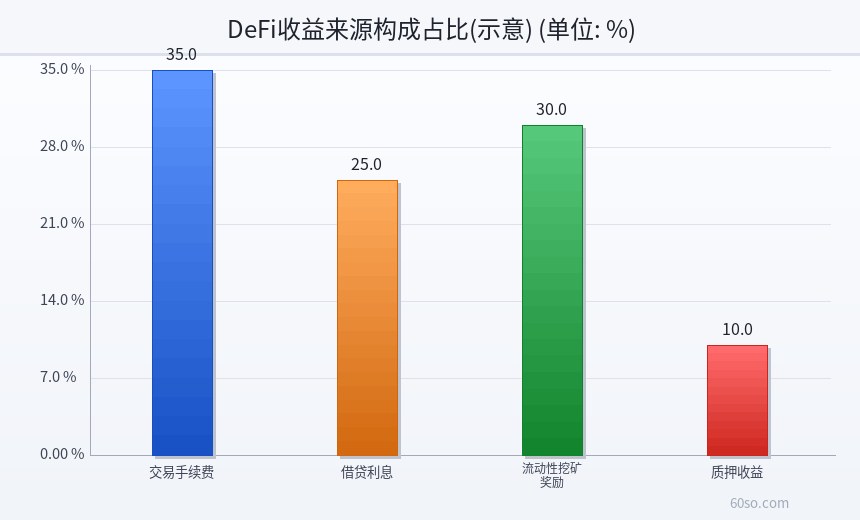
上面这张图把几类收益来源的占比拆开看,你会发现真正靠「手续费 + 利息」撑起来的收益才是大头,纯靠代币激励的部分通常不稳定,行情一转就容易塌。
三、收益到底怎么算
公式其实不复杂:收益 = 本金 × 年化利率 × 持有天数 ÷ 365。比如你投 10000 USDT,年化 10%,放了 30 天,那大概就是 10000 × 10% × 30 ÷ 365 ≈ 82 USDT。注意,这算的是名义收益,没扣无常损失、没扣 Gas 费、也没考虑币价波动。如果池子里两种币的价格大幅背离,你的实际到手收益可能和纸面差得很远。反过来说,如果标的资产本身涨了,你的总回报会高于这个数字;跌了,就可能收益没到手、本金先缩水。所以别只看那个年化数字,要盯着「实际年化」和「本金会不会变少」两件事。
四、别忽视这三大风险
- 无常损失:提供流动性时,两种币的价格一旦背离,你取出来可能还不如当初直接拿着不动,这部分差价就是无常损失。波动越大的币对,无常损失越狠。
- 合约被黑:协议代码不一定安全,历史上被黑、被抽池、被闪电贷攻击的事件不少,钱进去容易,出来难。尽量选审计过、跑得久、锁仓大的协议。
- 庞氏式高息:年化几百上千的,多半是靠新用户的钱付老用户的息,一旦没人接盘就崩盘,最后进场的人最惨。看到「保本高息」四个字,基本可以绕道走了。
五、新手怎么开始比较稳
第一步,先用小钱试。拿出一笔亏光也不影响生活的钱,去主流协议体验一遍,搞清楚钱到底是借给了谁、收益从哪来。第二步,优先选主流稳定币的借贷和头部 DEX 的流动性池,那些没听过的、年化离谱的项目尽量别碰。第三步,把仓位分几块,别全押在一个池子里,万一某个协议出事,也不至于一锅端。第四步,定期看一眼你的仓位,收益下降或协议异常时该撤就撤,别当甩手掌柜。
六、稳定币理财和波动币理财,选哪个
稳定币理财,就是拿 USDT、USDC 这类锚定美元的币去借贷或做池子,币价基本不动,收益就是纯利息,看着不高但心里踏实。波动币理财就不一样了,你拿 ETH、BTC 或者各种山寨币进去,名义年化可能到几十上百,但你要同时承受币价涨跌。很多人只盯着收益忘了风险:涨的时候当然爽,一旦跌个 30%,几个月利息全打水漂。所以选哪种,先问自己能不能接受本金大幅波动,接受不了就老实用稳定币,别为了那两个点去赌行情。
七、用平常心看待 DeFi 收益
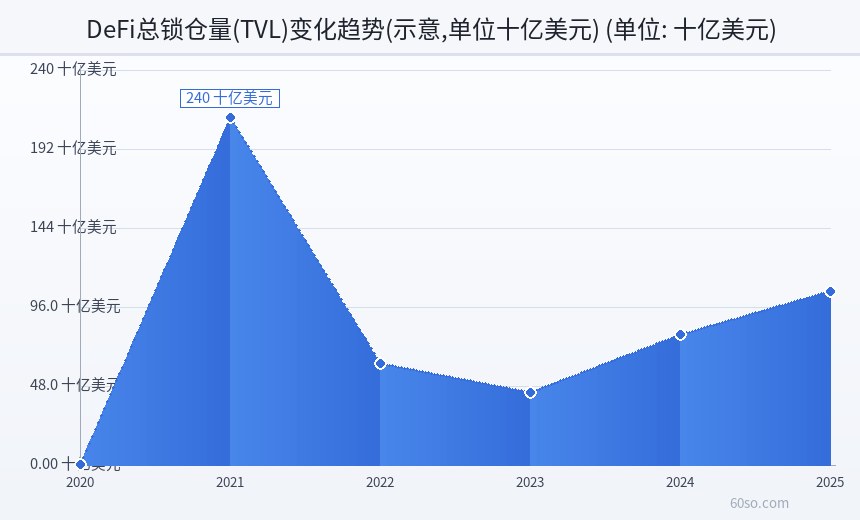
从这张 TVL 趋势图也能看出来,DeFi 的规模起起落落,2021 年冲到高点后经历过一轮大回撤,后来又慢慢恢复。这说明 DeFi 并不是无脑赚钱,它跟着行情冷热波动:热的时候遍地高息,冷的时候收益缩水、甚至项目消失。新手别一上来就梭哈高息池子,先用小钱试水,弄明白钱投给了谁、收益从哪一分钱来,比盯着那串年化数字重要得多。收益越高,背后的风险大概率也越大,这句话在 DeFi 里尤其准。把风险想在前头,你才能在这个市场里待得久。
八、几个新手常问的问题
- 收益是每天到账吗? 大多数协议是按秒或按天累计,你随时能看,但不一定要天天领,领出来有时还得付 Gas 费。
- 能不能只赚不亏? 没有这回事。就算稳定币借贷,也遇到过协议被黑、稳定币脱锚的极端情况;波动币池子更别提,本金随时会缩水。
- 年化 5% 和年化 500% 差在哪? 前者多半是真实业务,后者基本靠增发和新人接盘,风险完全不是一个量级。
- 要不要把币全放进去? 千万别。留足生活钱和应急钱,DeFi 里只放你能承受损失的那部分。
最后记住一句话:DeFi 收益不是白捡的,你赚的每一分钱,背后都对应着别人付出的成本,或者你承担的风险。看懂这一层,你就算真正入门了。
行文至此,最想说的还是那句话:先想清楚风险,再谈收益。能搞明白收益到底从哪一分钱来,你才算真正走进了 DeFi 的门。