
实话讲:提现到银行卡确实存在被冻结的风险,但这不是必然,也不是平台单方面能决定的——关键看你收到的资金干不干净、频率和金额是否异常、以及是否触发了银行或司法机关的风控。先把结论放这儿:这是一个合规与风控问题,属于客观存在的风险,而不是一句「会」或「不会」就能说清的。下面聊聊冻卡一般因何而来、平台提现大致是怎么个流程,以及怎么理解并降低这类风险。
一、冻卡通常是怎么发生的
银行卡被冻结,常见有两类原因。一类是银行自身的风控:账户出现大额、高频、快进快出,或者与平时消费习惯严重不符的流水,系统可能自动触发限制。另一类是司法冻结:如果资金来源或交易对手牵扯到涉诈、涉赌等案件,相关资金流向的账户可能被公安机关依法冻结,这类冻结会随案件调查持续一段时间。
所以要分清,是银行风控还是司法冻结,两者的触发机制和处理方式完全不同。前者往往沟通说明后即可解除,后者则取决于案件进展,急也急不来。
要注意的是,冻结往往不是「一刀切」:有的只冻结部分金额,有的只限制非柜面交易,具体范围以银行或办案机关的通知为准。遇到问题先别慌,弄清是哪一类冻结,再对症处理,切忌病急乱投医。
上面这张图把冻卡的几种典型诱因做了归类,帮你看清楚问题往往出在「资金链条」和「交易对手」这两端,而不只是操作动作本身。
二、哪些情况更容易触发风险
结合常见案例,风险相对更高的情形包括:收到的资金本身就来源可疑;账户大额、频繁进出,与个人身份和收入明显不匹配;帮他人代收代付,导致不明资金流入自己账户;账户实名与实际使用人不一致;以及交易对手被认定涉及诈骗或洗钱。
这些都不是纯粹的「运气」问题,很多情形其实能够事前识别和规避,关键看你有没有这个意识。特别要提醒,「帮朋友过个账」「代收一下」这类看似举手之劳的操作,恰恰是冻卡的高发场景。
此外,把交易记录、聊天记录、转账凭证整理留存,本身就是一种自我保护;真到需要说明资金来源时,有据可查总比空口解释强得多,也更容易把事情说清楚,少走很多弯路。
建议平时就养成留痕的习惯,把大额往来的来龙去脉记清楚、凭据分门别类放好,真出状况时不至于手忙脚乱、口说无凭。
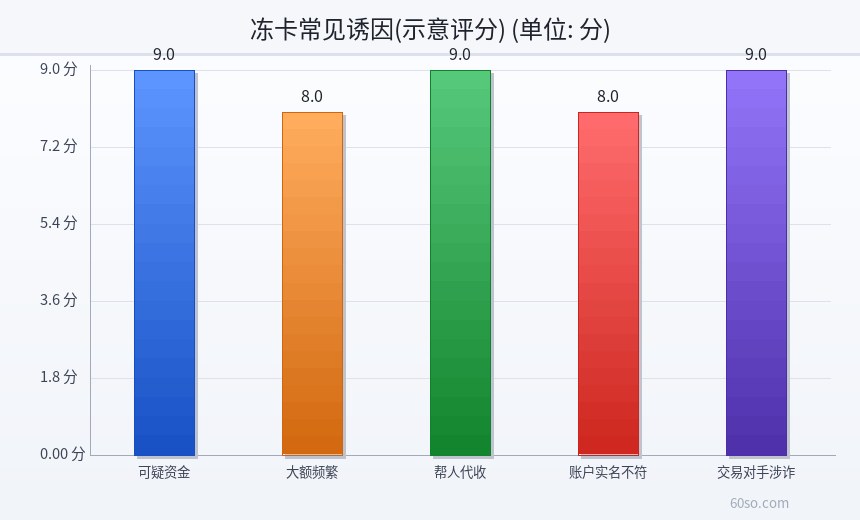
这张柱状图对冻卡的常见诱因做了评分对比(示意):可疑资金、帮人代收、交易对手涉诈这几项分值最高,说明风险多半来自资金链条的干净程度。
三、平台提现大致是怎样的流程
从公开信息看,加密交易平台的各类提现,一般要经过身份验证(KYC)、按平台规则把资产处理成相应形式、再通过平台支持的渠道完成提取这几个环节。不同平台、不同地区支持的渠道和规则差别很大,具体一律以平台公示的规则为准。
这里只是帮助理解机制,并非操作指引,也不构成任何建议。需要强调,流程本身合法与否,还要看是否遵守所在地的法律法规;在部分地区,相关的加密资产活动本身就受到限制甚至被禁止,务必自行核实。
不同地区对加密资产的态度和监管差异很大,有的限制交易,有的要求持牌经营。任何操作之前,先确认本地规则,别把合规风险当小事,更别抱着「别人都在做」的侥幸心理。
合规这件事,从来不是「法不责众」,而是「谁碰谁担责」。与其事后费尽口舌解释,不如事前就把可能踩线的操作挡掉,这才是对自己最负责的做法。
说到底,合规不是别人强加给你的负担,而是保护你自己资金安全的一道防线。把钱来的路、去的路都留清楚,很多问题根本不会发生。
很多人吃亏,就吃在「懒得留痕、怕麻烦」这几个字上。
四、怎么理解并降低这类风险
请注意,以下只是风险认知,不构成任何操作建议。首先,务必使用本人实名账户,不做任何形式的代收代付或账户出借。其次,理解「资金干净」的重要性,避免与来源不明的资金发生往来。再者,保留好必要的交易凭证与沟通记录,以备需要时说明情况。
这一步看似麻烦,其实是性价比最高的自保动作之一:它既不花钱,也几乎不占时间,关键时刻却可能帮你把误会解释清楚。
最后,理性看待收益与便利,任何声称能「百分百避免冻结」的说法都值得怀疑。如果确实遇到冻结,应通过正规渠道联系银行或办案机关了解情况,依法依规处理,切勿轻信所谓「解冻中介」,更不要向对方转账付费。
另外要切记,切勿轻信任何自称能「代解冻」「有内部渠道」的人,这类多半是盯上你的二次诈骗,只会让你雪上加霜。遇到问题,走正规渠道永远是最稳的选择,别想抄近路。
记住,任何承诺「包解冻」「保证拿回」的,几乎都是冲着你的钱包再割一刀。真正能解决问题的,只有正规的银行和办案渠道,而不是某个陌生的「能人」。
遇事信官方、信法律,别信「关系」和「门路」,这是最基本也最有效的自我防护。
把复杂的事交给专业机构,把简单的事做扎实,才不至于在慌乱中被人牵着走、越陷越深。
上面这张图用概念化的方式展示了实名认证与合规审查的关系,提醒你资金往来的每一步都可能处在合规框架之内,事前合规远比事后补救重要。
五、常见问题
问:小额提现是不是就安全?答:金额大小不是唯一标准,资金来源是否干净、交易对手是否可靠更关键。问:能用别人的银行卡收款吗?答:不建议,账户实名与实际使用人不一致,本身就是高风险信号。
问:被冻结了就一定拿不回来吗?答:不一定,要看冻结类型和案件情况,应通过正规渠道依法了解和处理,不要自行「想办法」。
拿不准的时候,「先问清楚、再动手」永远比「先动手、后补救」要好,很多麻烦其实都源于一时心急。
换句话说,冻卡这件事,「事前规避」永远比「事后补救」省心得多,很多坑本来完全可以绕开。
多一分合规意识,就少一分被冻结的概率;这笔账,怎么算都不亏。
六、客观立场与风险提示
需要说明:冻结与否,取决于资金来源、交易对手、银行风控与司法认定等多重因素,任何个人或平台都无法给出确定性承诺。本文站在客观科普角度,不引导任何具体操作,不推荐、不背书任何平台或渠道,也不构成投资、税务或法律建议。
涉及资金往来的问题,建议咨询专业法律与合规人士,并严格遵守所在地法律法规。加密资产相关活动在部分国家和地区可能受到限制甚至被禁止,请务必自行核实,并对自己的行为承担相应风险与责任。
本文不构成任何法律意见,涉及具体案件请务必咨询专业律师,并以官方渠道发布的信息为准。
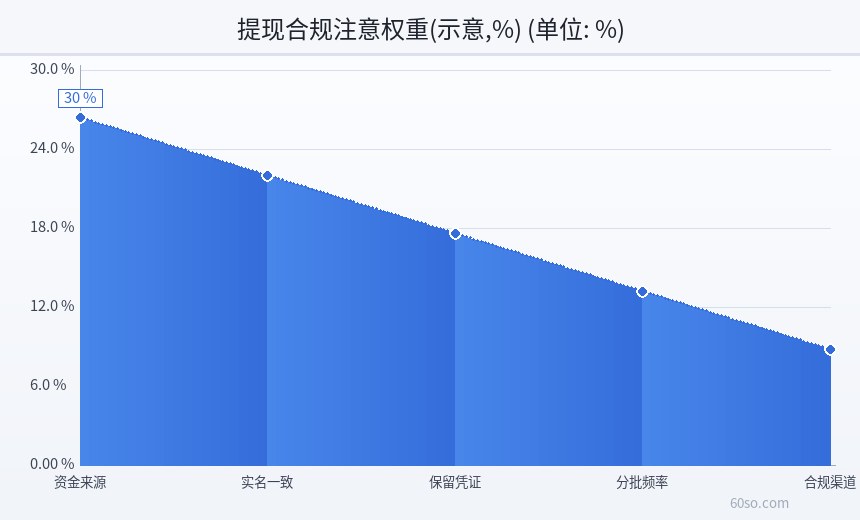
这张折线图给出提现环节中合规注意事项的大致权重(示意):资金来源是否清晰、实名是否一致占了大头,之后才是凭证留存与频率控制,说明「合规」的重心其实在事前而非事后。