
欧易(OKX)支付宝转账安全吗?先说结论:在欧易的C2C/法币交易里,用支付宝收付款是常见方式,但“能转”不等于“没风险”。真正的风险不在转账动作本身,而在于打给你的这笔钱干不干净、你的账户流水是否异常。如果只是收正常买币人的款、金额和你自己的交易对得上,通常问题不大;可一旦沾上来源不明的资金、大额高频进出、或者帮别人代收,就可能触发风控限额、临时冻结,严重的还会被司法冻结。所以关键词是“能不能转”看通道,“安不安全”看资金来源和你的操作习惯。
欧易支付宝到底能不能转
能。在C2C场景里,卖家挂单时可以选择接收方式,支付宝、银行卡、微信都常见。你作为卖方,买家把人民币打到你的支付宝,你确认到账后放币,整个流程有平台担保。作为买方,你也可以用支付宝付款买币。
但“支持”和“顺畅”是两回事。支付宝这类第三方支付平台对资金流水有严格风控,尤其是和数字资产交易相关的资金往来,系统可能会判定为异常,进而限制你账户的部分功能。换句话说,通道是开的,但风控一直在盯着,大额或频繁的操作,很容易被“关照”。
安全吗?风险到底在哪
风险主要来自三个方向。第一,资金来源风险。你卖币收到的钱,可能来自诈骗、赌博等涉案资金,你不知道,但一旦上游案发,追资金链条就会追到你的账户。第二,风控限额风险。大额、高频、夜间、整数金额的转账,都是风控模型眼里的“可疑特征”,可能导致账户被限额或临时冻结。第三,电诈关联风险。有些不法分子专门用买币来“洗白”诈骗款,你的账户一旦成为中转节点,就很难说清。
下面这张柱状图是支付宝转账相关风险的一个粗略示意(示意评分,帮助理解,非精确统计)。
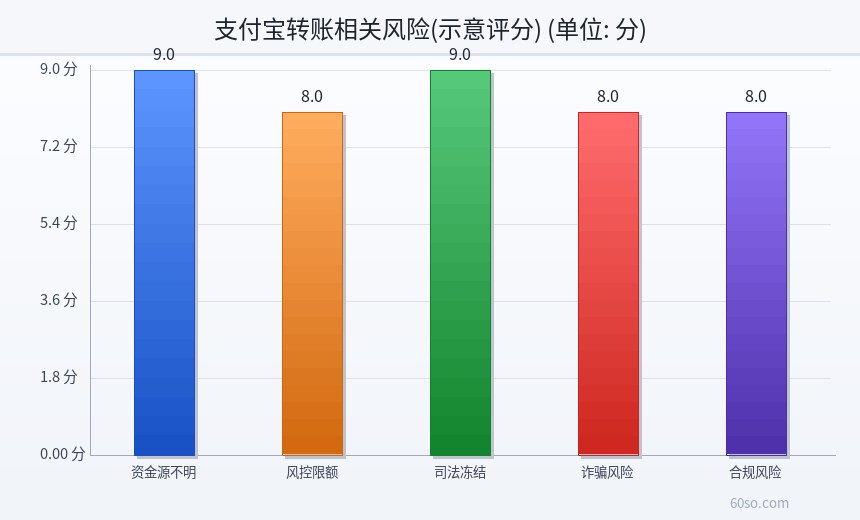
从图里能看出,资金源不明和司法冻结是大家最担心的两头——因为它们直接关系到你的卡还能不能用。风险不是均匀分布的,而是高度集中在“钱干不干净”这件事上。
会不会封卡?把机制讲清楚
“封卡”严格说包含两种情况:一种是银行或支付机构基于风控,对你的账户做限额、降级或临时止付;另一种是司法机关因为涉案资金,对账户做冻结,这类通常期限更长、解冻更麻烦。前者多由系统自动触发,后者往往和具体案件挂钩。
会不会触发,取决于你这笔流水的“特征”。正常的生活消费和偶发的合法交易,一般不会有事;但如果短期内有大额、高频、快进快出的资金,又缺少合理的解释和凭证,就容易被标记。
下面这张折线图是不同场景下风险触发概率的粗略示意(示意百分比,仅供理解,非精确数值,带风险提示)。
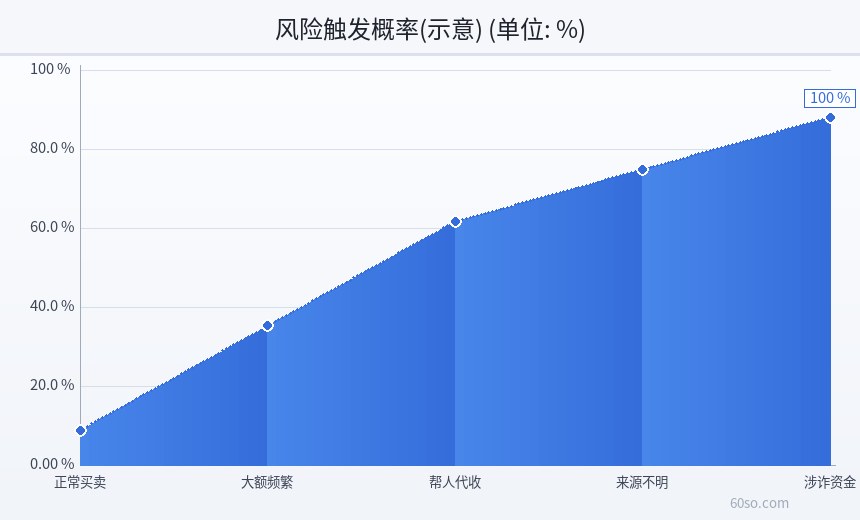
正常买卖相对低,大额频繁明显升高,帮人代收、来源不明、涉诈资金则一路飙升。这再次说明:危险的从来不是“转账”这个动作,而是钱背后的性质。
想更稳妥,可以这样做
如果你确实要用这类通道收付款,下面几条能帮你降低风险:优先走平台担保,不脱离平台私下交易;只和本人实名账户往来,付款人姓名要对得上;大额分批次、避免整数金额、避免深夜操作,让流水尽量贴近正常使用习惯;每笔都留好订单号、聊天记录和转账凭证;坚决不帮别人代收代付、不碰“高价收U”和跑分。最后一条最重要:任何让你用自己账户帮别人走账的,直接拒绝。
万一被冻结了怎么办
先别慌,也别病急乱投医去找所谓“内部解冻”。正确做法是主动联系银行或支付机构,问清楚冻结类型和原因;如果是司法冻结,配合相关机关调查,如实说明交易情况,提供能证明你只是正常买卖的凭证。平时留证据,遇到事才拿得出。切忌听从网上“花钱解冻”的话术,那多半是二次诈骗。
小结
欧易支付宝能不能转?能转。安不安全?取决于资金来源和你的操作。会不会封卡?有概率,且和流水特征高度相关。这篇文章只做客观科普,不推荐也不引导任何操作。涉及平台、支付、合规、冻卡的判断,各地口径不一,请以当地法规和官方说明为准。真金白银的事,宁可保守,也别图省事把自己的账户置于风险之中。
为什么第三方支付对这类流水特别敏感
要理解风险,得先站在支付机构的角度想。支付宝、微信这类平台受反洗钱和反诈监管约束,有义务识别可疑交易,一旦发现账户资金和涉诈、涉赌、洗钱案件有关联,就可能采取限制措施。它们不是针对谁,而是合规要求逼着它们对这类流水格外警觉。
而数字资产交易恰恰是资金链条容易断裂、来源难追溯的高风险场景。你在平台内部完成的币币交易,链上还能查到;但一旦变成人民币在C2C里流转,中间的对手是谁、钱从哪来,平台和银行都很难看清。这就导致:即便你完全无辜,也可能因为“钱脏了”而受牵连。这一点必须提前有心理预期。
银行卡、支付宝、微信,风险有区别吗
三者本质逻辑类似,都受风控约束,但具体表现略有不同。银行卡是资金出入的主干道,大额资金通常走银行,风控和司法冻结更多发生在银行卡上;支付宝和微信更偏向日常支付,对异常流水同样敏感,限制形式可能是限额、功能暂停等。
所以很多人会“混合使用”多个通道来分散风险,但这不意味着就安全——分散只能降低单点出问题的概率,改变不了“钱干不干净”这个根本问题。如果资金来源本身有问题,用什么通道都一样会出状况。
常见误区纠正
误区一:以为“平台担保就万事大吉”。平台担保的是交易流程,不担保对方资金合法性。误区二:以为“金额小就没事”。风控看的是特征不只金额,频繁的小额同样可疑。误区三:以为“收完钱立刻转走就安全”。快进快出反而更像可疑特征。误区四:以为“换个通道就查不到”。资金链在链上和银行系统里都有记录,藏不住的。
把这些误区捋清楚,你会发现真正能做的,其实就是规范自己的操作、别碰来路不明的钱。这听起来朴素,但在冻卡这件事上,朴素往往就是最有效的防线。
给普通人的实在建议
如果你只是偶尔卖点币换算生活费,那记住几条就够:只用本人实名账户收付款;单笔金额别太夸张,别总在深夜操作;每次交易都保留订单和聊天记录;遇到账户被限额,主动联系机构问清楚,别信网上的“解冻中介”。如果你是想做“搬砖”“收币”这类高频操作,那风险量级完全不同,已经接近资金操作的红线,强烈建议想清楚后果再决定。
最后再强调一次:本文只做风险科普,不构成任何操作建议,也不鼓励规避监管。数字资产相关的支付、合规与冻卡问题,规则复杂、各地执行有差异,遇到具体情况请咨询专业律师或以官方口径为准。保护好自己的账户,就是保护好自己的钱。
归根结底,通道从不决定安全,习惯才决定安全。
说到底,在数字资产这件事上,方便和风险往往是同一个硬币的两面,越想省事越要多想一步。别让一时的便利,换来账户被冻的麻烦。