
用一句话概括:DeFi(去中心化金融)的本质,就是把传统金融里“靠人、靠机构”的那层信任中介,换成了“靠代码”的智能合约。你想借贷、交易、理财,不再需要银行或券商点头,而是由链上的一段代码自动执行。它要解决的,是准入门槛、中介成本、资产自持这几个老问题。下面掰开揉碎讲。
先说“本质”:把中介换成代码
传统金融里,你存钱、借钱、转账,背后都有一堆中介:银行、支付公司、清算所、券商。它们提供服务,也收手续费、定规则、卡门槛。
DeFi 的思路是:把这些环节写成开源、自动执行的智能合约,放到区块链上。规则提前写好,谁都能调用,执行结果公开可查。这就是业界常说的“代码即法律”——不是说法律不重要,而是说合约一旦部署,执行不依赖任何人的脸色。
它到底解决了什么问题
- 准入门槛:传统金融要 KYC、要信用记录、要本地银行账户;DeFi 只要有钱包和网络,全球都能用,无需许可。
- 中介成本与不透明:省掉层层中介的抽成,费用主要花在链上手续费上,规则和资金流向公开透明。
- 资产自持:资产在你自己的钱包里,不交给平台托管,理论上不受平台挪用或跑路的影响。
- 可组合性:不同协议像乐高一样拼在一起,一个协议的产出能直接喂给另一个,创造出传统金融很难有的玩法。
- 全球可及:不设营业时间、不分国界,7×24 小时运行。
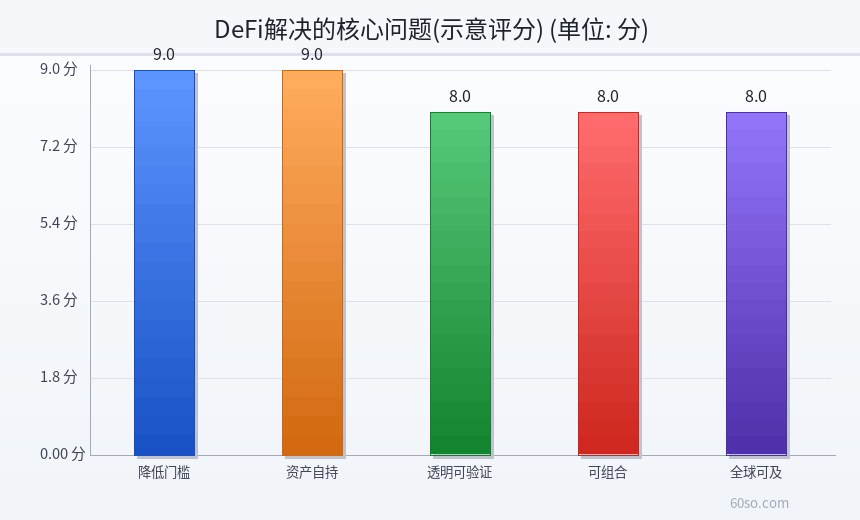
上图是 DeFi 解决的核心问题的示意评分(非精确统计):降低门槛、资产自持这两项是最本质的价值,透明、可组合、全球可及是它的延伸优势。
这张图对应“代码即法律”这个核心——理解 DeFi,先理解“信任的对象变了”。
DeFi 都能做哪些事
- 交易:在去中心化交易所买卖代币,钱包直连、无需注册。
- 借贷:抵押一种资产借出另一种,超额抵押、自动清算。
- 稳定币:通过抵押或算法生成锚定法币的代币。
- 理财/质押:把资产生成收益凭证,赚取手续费或代币激励。
- 衍生品与保险:链上做多做空,或给某些风险“上保险”。
这些功能在传统金融里几乎都能找到对应,DeFi 只是把它们搬到了链上、去掉了中间人。
一个例子看懂 DeFi 借贷
假设你手里有一些 ETH,又不想卖掉。传统做法是找银行抵押,流程长、还未必批。在 DeFi 里,你可以把 ETH 抵押进借贷协议,借出稳定币来用,等手头宽裕了再还回去赎回 ETH。整个过程由合约自动执行,没有客户经理,也没有营业时间限制。
代价是:如果 ETH 价格大跌、抵押率不足,你的抵押品会被自动清算。所以“方便”和“风险”是绑在一起的,便利的另一面就是你得自己盯住风险。
和传统金融、CeFi 的区别
- 传统金融(TradFi):中心化、需许可、有中介、受监管保护。
- 中心化金融(CeFi):加密世界里的“银行”,比如中心化交易所和借贷平台,本质还是公司托管你的资产。
- 去中心化金融(DeFi):代码托管、无需许可、责任自负。
三者不是“谁取代谁”的关系,更像是“平行+互补”:DeFi 提供了另一种选择,代价是你得自己承担合约风险、清算风险和操作失误。
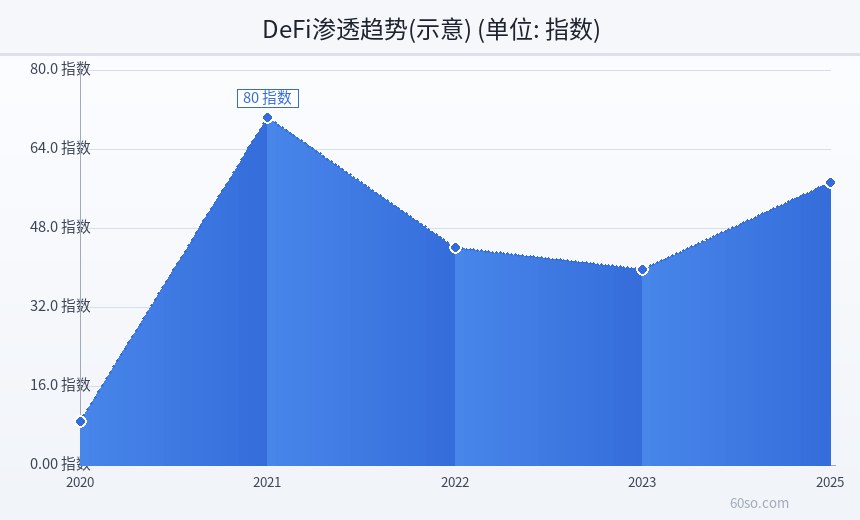
上图是 DeFi 渗透趋势的示意(指数):2020 年“DeFi 之夏”后快速升温,2021 年达到高峰,之后随行情起落回落并逐步企稳。趋势不代表未来,仅供理解发展阶段。
DeFi 的代价是什么
天下没有只赚不赔的买卖,DeFi 用“去中介”换来了新的风险:
- 合约风险:代码有漏洞,可能被黑客掏空。
- 清算风险:借贷如果抵押率不足,会被自动清算,损失自负。
- 无常损失:做流动性提供者时,价格波动可能让你比单纯持币少赚。
- 操作风险:转错链、丢私钥、授权给恶意合约,后果没人替你兜底。
- 监管不确定性:各国对 DeFi 的态度还在演变。
把这一串风险列出来,不是劝你别用,而是提醒你:去掉了中介,责任就转移到了自己身上。你能接受哪种风险,决定了你适不适合玩 DeFi。
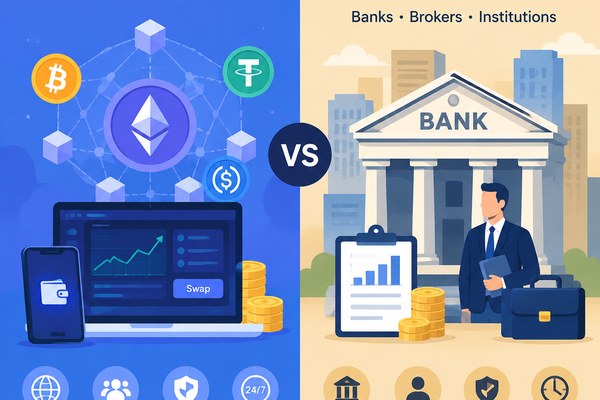
这张图对应“DeFi 与传统金融”的对比——选择哪种,取决于你能承受哪种风险。
DeFi 和传统金融不是“非此即彼”
现实里,两者正在互相渗透:传统机构在做代币化资产(RWA)、合规稳定币;DeFi 也在引入 KYC 和合规层。所以别用“谁取代谁”的视角看问题。对普通人来说,理解“各有什么风险、各自适合谁”,远比站队重要。把 DeFi 当成传统金融之外的一条“平行赛道”,心态会稳很多。
普通人怎么理解它
别把 DeFi 想得太玄。你可以这样类比:
- 银行 = 一个有柜台、有客服、有监管的机构。
- DeFi = 一台自动售货机,代码写好规则,投币(链上操作)就执行。
自动售货机方便、透明,但它要是坏了、或者你投错币,没人给你退款。所以在 DeFi 里,“自己对自己负责”是铁律。
常见问题
问:DeFi 就是炒币吗?
答:不是。炒币只是其中一小部分,DeFi 更核心的是借贷、交易、理财这些金融服务。
问:DeFi 安全吗?
答:相对透明,但不等于安全。合约、清算、操作失误都是实打实的风险。
问:DeFi 需要实名吗?
答:多数协议本身不需要实名,只要有钱包就能用;但各国监管在变,具体以所在地规定为准。
问:DeFi 需要实名吗?
答:多数协议本身不需要实名,只要有钱包就能用;但各国监管在变,具体以所在地规定为准。
问:不会代码能玩 DeFi 吗?
答:能,钱包和界面都很傻瓜化,但前提是你理解了授权、滑点、私钥这些基本概念,否则容易误操作。
问:DeFi 会取代银行吗?
答:短期内不会。它更像是给愿意承担风险的人提供一个“平行选择”。
风险提示(重点)
- 智能合约风险:一次漏洞可能血本无归。
- 清算与无常损失:理解和承受能力不足时别轻易参与。
- 操作与私钥风险:私钥丢了、转错链了,基本找不回。
- 监管风险:政策在变,务必关注所在地规定。
小结
DeFi 的本质是用代码替代金融中介,把“信任人”变成“信任可验证的规则”。它擅长解决准入门槛、中介成本和资产自持的问题,代价则是合约、清算、操作和监管这几类风险都得自己扁。
它不会一夜之间取代传统金融,更像是提供了一条平行的、可选择的赛道。理解它,不一定要立刻使用它;先弄清“它解决了什么、又带来了什么”,才是读懂 DeFi 的第一步。
本文只做客观科普,不构成投资建议,也不推荐任何协议。