代币化股票这个词这两年被说得越来越多,但真正让它出圈的,是一场反对声。据公开报道,Alphabet 和微软加入了反对 OKX-ICE 代币化股票平台的行列——两家科技巨头,加上此前已经表态的一方,站到了同一个阵营。上市公司为什么要管一个链上平台卖不卖自己的股票?这篇文章从概念讲起,把这场争议的里子翻出来看看。
代币化股票到底是什么意思
先把概念说白:代币化股票就是把一家上市公司的股份,用一种区块链上的代币来表示。你在平台上买到的不是券商账户里的一行记录,而是一枚 token,理论上可以 7×24 小时交易、可以拆分到很小的单位、可以转进自己的钱包。
听起来像是把股票”升级”了一遍,但关键在底层。市面上常见的做法有两类:一类是平台真的去持有一批股票,然后按 1:1 发行代币,这叫有资产支撑;另一类是合成资产,平台用衍生品或者别的机制去模拟股价,背后并没有真实股票。两者在法律关系上差得远,前者你更接近”受益人”,后者你更像”合约对手方”。
差别为什么重要?因为股票不只是一张价格曲线。它有投票权、有分红、有股东大会、有信息披露,还有”谁在册”这个问题。你买一股苹果,名字会出现在股东名册的受益所有人链条上;你买一枚代币,登记在链上地址里,公司根本不知道你是谁。这不是技术细节,这是这场争议的核心。
所以代币化股票真正卖的,不是”股票”两个字,而是”股票的 Exposure(价格敞口)+ 链上的便利”。便利是真的,股东权利通常是打折的,甚至是空的。搞不清这一点,很容易以为自己买了股票,其实买的是一张跟随股价浮动的凭证。
Alphabet 和微软为什么站出来反对
按公开报道的说法,这些公司反对的点,集中在”未经授权使用公司标识与股票符号”以及”可能误导投资者认为自己持有真实股份”。说白了就是:你没跟我签协议,凭什么用我的名字发代币,还让用户以为自己在买我的股票?
这里面有个很现实的担心——声誉风险。如果平台上出现了大量以自己公司名义发行的代币,一旦平台出事、代币脱锚、或者被用于洗钱,第一个被媒体点名的往往是上市公司,而不是那个注册在某岛上的运营主体。公司公关部门最怕这种”我什么都没做,但我的 logo 上了头条”。
第二个担心是股东名册的混乱。代币在链上转来转去,平台到底有没有足额持有底层股票?分红怎么派?投票怎么算?如果这些问题没有合同约定,公司面对的就是一堆无法核实的”影子股东”。对一家市值几千亿美金的公司来说,这不是小事。
第三个是监管套利的不公平。正规券商要牌照、要资本金、要做客户适当性管理,成本很高;一个链上平台如果绕开这些,用”代币不是证券”的说法做同样的生意,那对守规矩的一方就是降维打击。上市公司站在券商和交易所一边,逻辑上并不难理解。
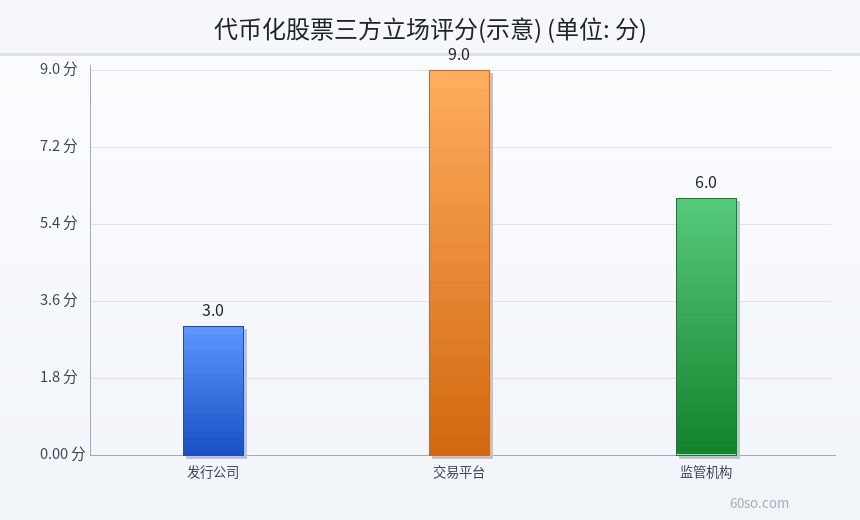
下面这张图是一个示意性的立场评分,把发行公司、交易平台、监管机构三方的态度放在同一把尺子上量,分数越高代表越积极推动,能一眼看出三方根本不在一个频道上。
三方立场:一个想踩油门,一个想踩刹车
按这张示意图的排序,交易平台的积极性最高,接近满分。这很容易理解:代币化股票是它少有的、能讲给传统资金听的新故事,能把美股用户、加密用户、全球散户装进同一个 App,交易时长和手续费都是增量收入。
监管机构处在中间位置,态度更像”可以谈,但要按我的框架来”。美国那边 OCC 刚刚敲定 GENIUS 法案关于稳定币发行人与托管的细则,说明监管不是一味封杀,而是在一块一块地划地盘。欧洲、亚洲的做法也类似:先给沙盒,再谈牌照,出事就收紧。
发行公司的分数最低,只有 3 分左右,而且还在往下走。原因前面说了——它们在这个游戏里几乎没有收益,却承担了最多的品牌和法律风险。科技公司尤其敏感,因为它们的股价高度依赖叙事和声誉。
这个三角关系决定了代币化股票短期很难”全面铺开”。平台有动力、监管有顾虑、公司有抵触,最后的结果多半是:在特定司法辖区、特定资产、特定投资者范围内小步试点,而不是一夜之间把纽交所搬上链。
24 小时交易:最大的卖点,也是最大的软肋
代币化股票最能打动人的地方,是”美股也能 24 小时交易”。常规美股交易时段只有 6.5 小时,加上盘前盘后大约 16 小时,而链上市场是 24 小时不间断。对亚洲投资者来说,这个吸引力非常实在——不用再熬夜等开盘。
但 24 小时交易也带来一个致命问题:定价。美股闭市之后,真正的价格发现停止了,链上代币的价格靠什么锚定?靠做市商的报价、靠永续合约、靠情绪。结果就是深夜时段容易出现大幅偏离,白天开盘再被”拉回”,中间那段波动全是散户在互相博弈。
第二个问题是结算。链上结算是即时的,但底层股票的清算交割有 T+1 的周期,两套时间体系要对齐,就得有人在中间垫资、对冲、承担对手方风险。这个角色谁来当、出了事谁兜底,目前没有统一答案。
第三个问题是跨境合规。一枚代币可以从一个国家转到另一个国家,但证券法是有国界的。美国用户能不能买、欧盟用户能不能买、中国大陆用户明确不能参与,这些限制在链上要靠前端和 KYC 去挡,挡得住多少,是个问号。
对普通投资者意味着什么
先说结论:代币化股票现在更像一个”半成品”,适合观察,不适合重仓。它的便利是真的,但便利背后缺的是股东权利、统一的定价机制和清晰的跨境监管。
如果你在海外平台看到这类产品,至少要问清四件事:代币背后有没有真实股票托管、托管方是谁、分红和拆股怎么处理、平台所在司法辖区的牌照是什么。这四个问题答不上来,那它本质上就是一个跟踪股价的合约,跟”持股”没关系。
还有一个容易被忽略的点是流动性。代币化股票的买卖盘通常集中在少数做市商手里,行情剧烈时点差会迅速拉大,你想卖的时候未必有人接。看起来 24 小时都能交易,和 24 小时都有人接盘,是两个概念。
对国内读者更要说清楚:中国大陆对虚拟货币相关业务活动有明确的禁止性规定,境外平台向境内提供相关服务同样存在法律风险。本文只是把这件事的来龙去脉讲明白,不构成任何投资建议。
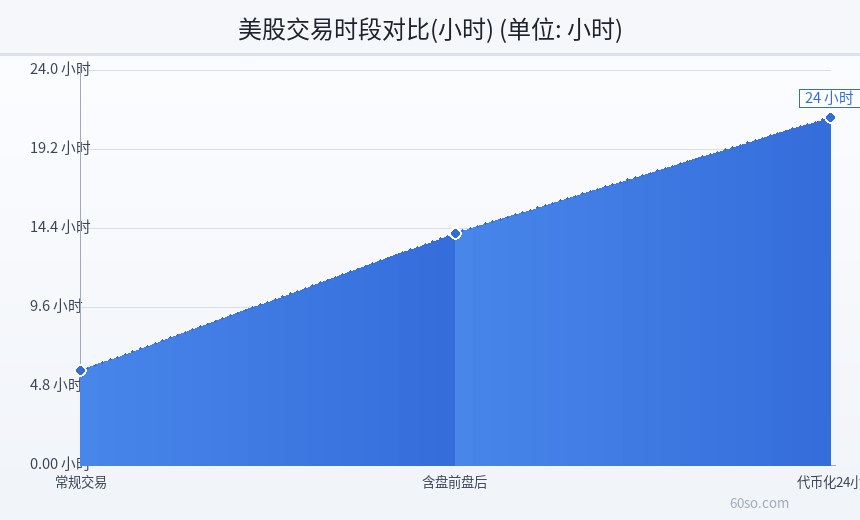
最后这张图对比了三种交易时长的差别,常规时段、含盘前盘后、以及代币化宣称的 24 小时,看完你会明白为什么”全天候”既是卖点也是风险的来源。
风险提示
代币化股票涉及证券法、托管、跨境合规等多重不确定性,不同平台的底层资产结构差异极大,部分产品可能并无真实股票支撑。本文涉及的行业动态均为截至2026年10月21日晚间的公开信息,文中立场评分为示意性描述,不代表任何机构的官方态度;相关监管细则以官方文件为准。本文仅为信息科普,不构成投资建议。虚拟货币相关业务活动在中国大陆属于非法金融活动,请勿参与。