“代币化”这三个字,最近在两种资产上同时被提起:一个是黄金,一个是债券。前者是老百姓听得懂的东西,后者是机构才玩得转的东西。10 月 21 日,马来西亚央行推出了一个代币化债券的 DLT 平台,给这条赛道添了一个官方样本。这两件事放在一起看,正好能说明代币化资产现在走到哪一步了。
代币化黄金:把一根金条切成很多份
黄金的问题从来不是”值不值钱”,而是”不好搬”。一根标准金条 400 盎司,按现在的金价,普通人根本买不起一整根;就算买得起,存放、保险、鉴定、变现,每一步都要成本。黄金 ETF 解决了一部分问题,但你买的仍然是基金份额,申赎有时间、有门槛、有管理费。
代币化黄金的思路是把金条的所有权拆成很小的份额,用链上代币来表示。行业里常见的做法是:发行方在金库里存一批实物金条,然后按约定的比例发行代币,理论上每一枚代币都对应一定重量的黄金。你可以买 0.01 克,也可以瞬间转给地球另一端的人,不用报关、不用运输。
它的好处很直观:门槛低、结算快、可编程。坏处同样直观:你信不信得过那个金库。代币化黄金最脆弱的一环不在链上,而在链下——金条是不是真的存在、有没有被重复质押、审计是谁做的、审计报告多久更新一次。这些问题在传统黄金 ETF 里同样存在,但代币化把它放大了,因为很多发行方没有 ETF 那样的托管牌照和披露义务。
还有一个容易被忽略的差别:黄金代币不等于黄金。金价涨,代币理论上跟着涨;但如果发行方出事、平台冻结提现、或者赎回通道关闭,代币可能瞬间从”黄金凭证”变成”一张没人兑付的白条”。2022 年之后,大家对”储备证明”这四个字应该都有点免疫力了。
马来西亚央行这个平台做了什么
据公开报道,马来西亚央行推出了一个基于 DLT(分布式账本技术)的代币化债券平台。注意几个关键词:央行主导、债券、DLT,而不是”央行发币”。这三者差别很大——它探索的是用分布式账本改造债券的发行和结算流程,不是让居民拿央行数字货币去买债。
为什么这事值得单独说?因为央行级别的试点,通常意味着两件事:一是法律和监管框架已经理顺到可以跑真实业务,二是参与的机构是持牌银行和托管方,不是一群匿名开发者在测试网自嗨。这跟随便一个 DeFi 项目发个 RWA 代币,完全不是一个量级。
债券是最适合”上链”的资产之一。它的条款是标准化的:面值、票息、到期日、付息频率,全都写在合同里,可以变成代码;它的参与者是机构,不需要面对几百万散户的碎份额;它的结算金额大、频次低,正好能体现分布式账本”减少中间环节”的价值。
当然,央行做这件事的动机也很现实:提升批发市场的结算效率、降低跨境发行的摩擦、给本地金融机构一个可控的技术试验场。它不追求”颠覆华尔街”,追求的是”在自己的管辖范围内,把一套流程跑通”。这种务实的路径,反而比那些喊口号的 RWA 项目更值得看。
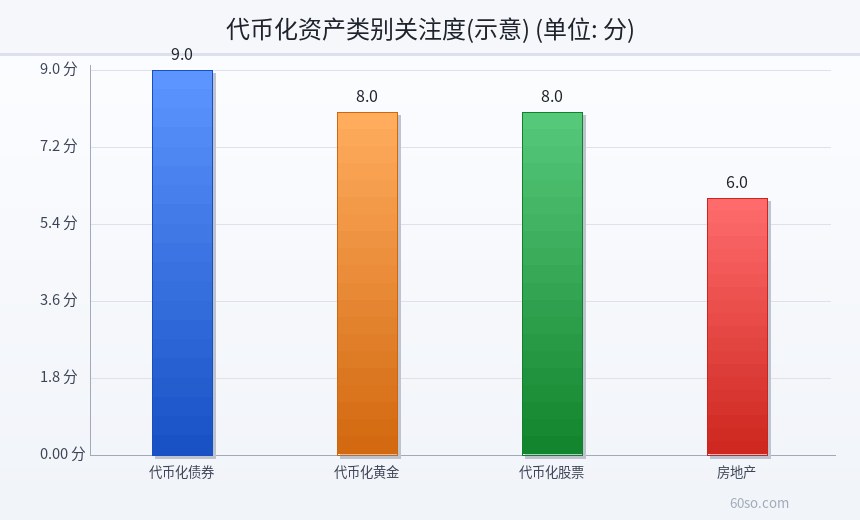
这张示意图把几类代币化资产的关注度排了个序,代币化债券排在最前,黄金和股票紧随其后,房地产明显靠后——这个顺序基本反映了当下机构和媒体的注意力分布。
为什么债券跑在黄金前面
很多人直觉上会觉得黄金更容易代币化,毕竟它标准化、易分割、全球认。但真实的推进顺序是债券在前、黄金在后,原因有三点。
第一是参与者结构。债券市场本来就是机构市场,几十家银行、基金、托管行坐下来谈一个标准,比说服几百万散户容易得多。黄金的持有者极度分散,散户、央行、金店、ETF、矿商各有各的诉求,统一标准的成本高得多。
第二是收益来源。债券有明确的票息,代币化之后现金流可以被编程,能做自动付息、自动再投资、自动抵押,这些都能直接算出经济价值。黄金本身不生息,代币化黄金的价值主要来自”交易便利”,想象空间小一圈。
第三是监管适配。债券是典型的证券,监管有成熟的框架可以套;黄金代币的定性则模糊得多,它可能是商品、可能是证券、也可能被当成支付工具,不同司法辖区的答案不一样。监管不确定,机构就不敢大规模进场。
所以你会看到一个有意思的现象:RWA 的新闻里,债券、国债、货币市场基金占了大多数,黄金反而更像”零售端的补充品”。这不是技术问题,是市场结构问题。
四个环节,成熟度并不一样
代币化资产说起来很玄,落到操作层面就是四个环节:发行、托管、结算、合规。这四个环节的成熟度,决定了它能不能真的跑起来。
发行环节最成熟。把一份债券或者一批金条映射成代币,技术上没有难度,难的是法律文件怎么把”链上代币”和”链下资产”绑在一起。现在主流做法是设立一个特殊目的载体,由它持有底层资产,再发行代币,法律上叫”破产隔离”。
托管环节次之。传统托管行有牌照、有保险、有审计,但它们对链上私钥的管理经验还在积累。私钥丢了、被内鬼转走、智能合约被攻破,这些风险传统托管体系里没有对应产品。
结算环节反而跑得最快。稳定币转账额翻四倍到 8,910 亿美元这个数字,说明链上结算已经被大规模验证过。债券的券款对付如果能用稳定币或者代币化存款来做,效率提升是肉眼可见的。
合规环节最慢。跨境发行、投资者适当性、反洗钱、税务,每一项都要跟现有的法律体系对齐。马来西亚央行这种”在自己的辖区里先跑通”的做法,本质上就是在合规这一环上做减法。
普通人能碰到哪一层
说实话,代币化债券这一层,普通人基本碰不到。它是批发市场的东西,起投金额高、参与者是机构、交易在场外或者持牌平台完成。你在新闻里看到它,更多是作为一个”行业风向标”,而不是一个可以下单的产品。
代币化黄金则相对亲民。市面上已经有一些以黄金为锚的代币,可以在加密平台上买卖,门槛低到几十美元。但要记住前面说的:你买的不是金条,是发行方的信用。选这类产品,重点看三件事——审计报告是不是定期更新、赎回通道是不是真的能用、发行方在哪个司法辖区受什么监管。
对国内读者还要多说一句:中国大陆对虚拟货币相关业务活动有明确的禁止性规定,境外平台向境内提供服务同样存在风险。本文只做概念和行业进展的梳理,不构成投资建议。
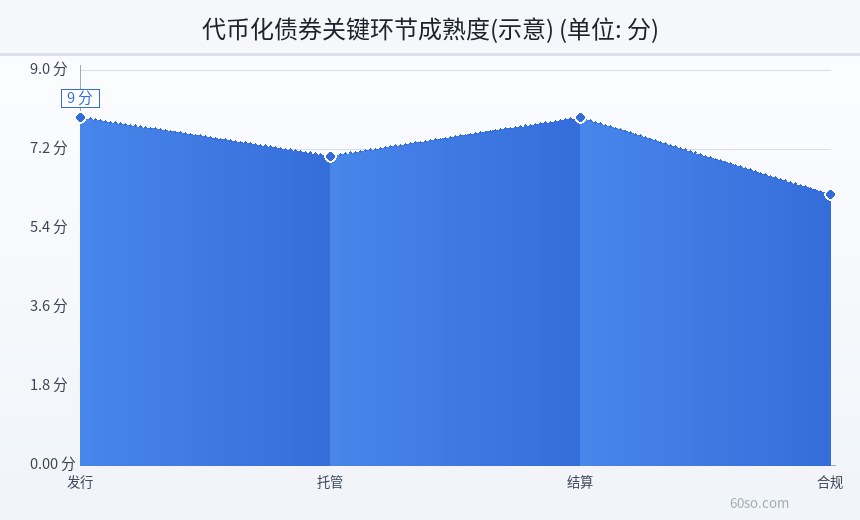
最后这张图把代币化债券的四个环节拆开打分,发行和结算的成熟度最高,托管次之,合规垫底。这个短板很清楚:技术早就跑通了,卡住的是法律和跨境协作。
风险提示
代币化资产的核心风险不在链上,而在链下——底层资产是否真实存在、托管方是否可靠、法律上是否真的实现了破产隔离,这些都需要逐项核实。本文涉及的进展均为截至2026年10月21日晚间的公开信息,文中关注度与成熟度评分为示意性描述,不代表任何机构的官方结论;马来西亚央行相关进展以官方公告为准。本文仅为信息科普,不构成投资建议。