10月21日,渣打银行签署收购Zodia Custody的最终协议。一边是百年老牌全球银行,一边是专做机构加密托管的技术公司,这个组合放在两年前还挺难想象。几乎同一时间,美国货币监理署把GENIUS法案里关于稳定币发行人和托管的细则也敲定了。监管把路铺出来,银行开始抢位置,原本很闷的托管赛道突然挤满了人。这门生意到底赚什么钱,谁在牌桌上,普通人要不要关心?
一、Zodia卖的到底是什么
很多人一听“托管”,第一反应是“帮我看着私钥”。这个理解不算错,但把生意看小了。机构托管真正卖的是流程和责任的组合:私钥怎么分片、冷热钱包怎么调度、谁能发起一笔转账、发起之后几个人签字、出事之后谁来赔、审计师怎么进场核查,这一整套东西才是客户掏钱的理由。
Zodia的路子据公开报道是从渣打内部的创投体系孵化出来的,客户画像很明确——基金、家族办公室、资产管理公司,以及那些自己想碰加密资产但不想自己建技术团队的持牌机构。这类客户的特点是对收益率不敏感,对“别出事”极度敏感。
所以渣打买的不是一台保险箱,而是一条已经跑通的合规流水线:有牌照路径、有审计口径、有对接银行结算的经验。对一家全球银行来说,从零自建这套东西,时间和合规成本都很高;直接买下来,等于把几年的摸索期压缩成一次交割。
这也解释了为什么收购价和市场反应都不是重点。真正的看点是:银行愿意把加密托管放进自己的资产负债表旁边,说明它判断这块业务已经从“试验项目”变成了“必须有的基础设施”。
二、为什么2026年这门生意突然变刚需
第一个推手是监管落地。GENIUS法案把稳定币发行人的储备、披露和托管要求写清楚了,OCC这次把细则敲定,等于告诉银行:你可以做,但必须按这个标准做。规则一旦明确,法务和风控才有办法签字,业务才能从观望进入报预算。
第二个推手是资金结构变了。截至2026年10月21日晚间,全市场总市值2.818万亿美元,比特币占比59.64%,以太坊占比10.69%。ETF、上市公司、资管产品都在里面,钱越大,越不能靠一个人记助记词。
第三个推手是反面教材太多。10月美国现货以太坊ETF净流出累计突破10亿美元,资金进出很快,对托管的要求却没降;2026年已有82个加密项目关停,其中不少把用户资产放在自建钱包里。对手里有几亿美元的人来说,托管不是成本项,是活下去的前提。
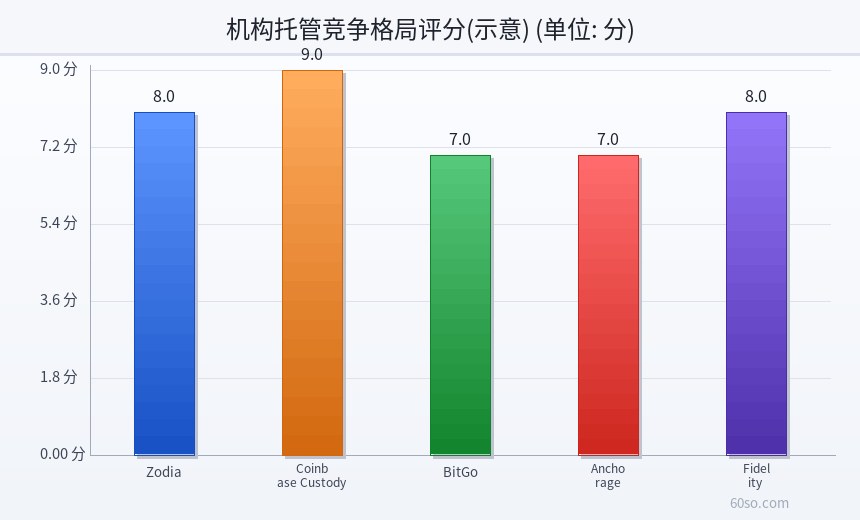
下面这张图把几家主要玩家的机构托管能力做了个示意评分,Zodia、Coinbase Custody、BitGo、Anchorage、Fidelity各有短板,没有一家是全维度满分。这也是市场还有缝隙的原因。
三、牌桌上的四类玩家
第一类是银行系,代表就是渣打加Zodia这种组合。优势是信用和结算通道,客户经理能直接对接传统金融的决策链。劣势是产品迭代慢,审批链条长。
第二类是交易所系,比如Coinbase Custody。优势是流动性和清算天然打通,客户托管完可以直接交易。劣势是利益冲突的质疑一直在——既是托管人又是交易场所,出了事怎么自证清白。
第三类是专业托管商,BitGo、Anchorage属于这一类。它们靠技术和牌照吃饭,中立性最好,客户最看重的是“你不会拿我的币去干别的”。
第四类是资管巨头,Fidelity这种。它把托管嵌在自己的资产管理业务里,卖的是一站式服务,客户黏性最强,但门槛也最高,小机构进不去。
这四类玩家短期内谁也吃不掉谁。真正的分水岭不在技术,而在两件事:谁能拿到更多司法辖区的牌照,谁能在出问题时拿出让保险和审计都认账的证据链。
对客户来说,选择逻辑其实很朴素:资金体量小、交易频繁的,偏向交易所系;资金体量大、几年不动的,偏向银行系和专业托管;需要一站式资管服务的,找Fidelity这类巨头。所谓竞争,最后拼的是谁更懂客户的内部审批流程。
四、钱从哪来,坑又在哪里
托管费率这些年一直在往下走。早期机构托管年费能收到较高水平,现在因为竞争激烈,纯冷存储的价格被压得很薄。所以玩家们都在往增值服务走:质押、结算、抵押品管理、代币化资产的登记与过户。
这也是为什么渣打这笔交易要和稳定币挂钩看。USDT市值1828亿美元,USDC 721亿美元,这么大的稳定币存量,背后需要有人做储备托管和赎回结算。银行做这件事有天然优势,因为储备本身多半就是存款和短期国债。
坑也很明显。第一是责任边界:私钥丢了、内部人员作恶、被黑客攻破,赔付上限写多少,客户能不能接受。第二是监管碎片化:美国刚把规则理清,欧洲按MiCA走另一套,亚洲各国又不一样,跨境客户到底听谁的。第三是技术债,机构系统要和链上结算对接,一次升级就可能停摆几小时,客户未必容忍。
更现实的一点是,托管本身是规模生意。系统、合规、保险、审计都是固定成本,客户数量不够就摊不平。这也意味着未来一两年大概会看到更多并购,中小托管商要么被银行收掉,要么退回去做细分市场,比如只服务某一类链上资产。
五、普通人该关心什么
大部分散户用不上机构托管,但这门生意传递的信号值得留意。
一是传统金融不再把加密资产当边角料。渣打这种体量的银行愿意付钱买团队,等于给这个资产类别投了一张长期票。
二是它会改变市场结构。托管集中度越高,大额资金的进出就越依赖少数几家通道,极端行情下的拥堵和清算延迟可能更明显。
三是别被“银行托管”四个字忽悠。托管不等于保本,也不等于价格不会跌。截至2026年10月21日晚间,比特币报83,780美元,距历史高点126,080美元还有33.6%的距离;以太坊报2,471.88美元,较高点腰斩。托管解决的是“币别丢”,不解决“币别跌”。
真要看指标,盯三个:托管规模的增长、稳定币储备托管份额的变化、各家牌照扩张的速度。
托管规模和价格上涨也不是一回事。2026年比特币从高点回撤超过三成,但托管资产数量未必同步下降,因为部分客户是在下跌中建仓。把它当成“机构在买”的证据容易误判,它更像“机构在不在场”的温度计。
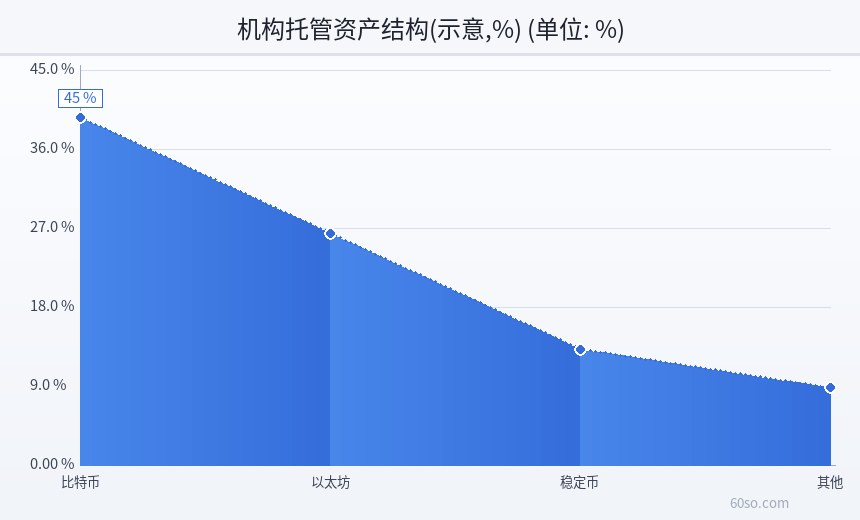
下图是机构托管资产的示意结构,比特币和以太坊合计约占四分之三,稳定币排第三。这说明托管的钱主要还是配置需求,不是支付需求。
风险提示
本文只做信息梳理,不构成投资建议。渣打收购Zodia的交易仍需监管审批,最终能否按现有条款完成存在变数;OCC关于稳定币发行人与托管的细则在执行层面也可能继续调整。托管机构的安全性依赖其内控与保险安排,历史上并非没有出过事故,不要因为股东背景就默认零风险。加密资产价格波动极大,截至2026年10月21日晚间的报价不代表未来走势,比特币距历史高点仍有超过三成的回撤空间。请勿据此加杠杆或满仓操作,决策前自行核对官方公告、审计报告与链上数据。