传统银行进加密圈,已经不是新闻;但德意志银行这次的动作,值得单独说说。10月19日,媒体报道德意志银行正准备在德国推出加密托管服务,首批支持比特币、以太坊,以及USDC、EURC、EURAU等稳定币;银行将替客户管理钱包和私钥,并计划在2027年把服务扩展到亚洲金融中心。对机构客户来说,这意味着多了一个“银行级”的托管选择;对加密行业来说,这是传统金融进一步入场的信号。
加密托管到底是什么
托管,简单说就是“帮别人保管资产”。传统金融里,股票、债券有托管行;加密资产里,私钥就是所有权,谁掌握私钥,谁就控制资产。加密托管就是由专业机构替客户保管私钥,并提供转账、结算、审计、保险等服务。
对机构来说,自己保管私钥风险太大。私钥丢失、员工舞弊、黑客攻击,任何一个问题都可能导致巨额损失。托管机构通过冷存储、多签、权限分离、保险等方式,把风险控制住。机构愿意付托管费,买的是安全和合规。
德意志银行的托管服务,首批支持BTC、ETH和几种稳定币。选择这几个资产,说明它瞄准的是机构最常配置的主流资产,而不是长尾山寨币。银行替客户管理钱包和私钥,意味着客户不需要自己碰链上操作,体验更接近传统金融。
为什么银行要抢这块市场
第一,客户需求。机构客户想配置加密资产,但不想自己管私钥。养老金、基金、家族办公室,需要合规的托管方案,才能向投资委员会和监管交代。
第二,收入。托管费是稳定的经常性收入,不像交易手续费那样波动。对银行来说,这是新的中间业务收入来源。
第三,入口效应。托管是机构进入加密市场的第一步。托管之后,银行还可以提供交易、借贷、质押、结算等服务,形成完整的业务链条。
第四,竞争压力。Coinbase Custody、BitGo、Anchorage等专业托管机构已经占据市场,银行如果再不进场,客户会被抢走。德意志银行作为德国最大的银行,不能缺席。
第五,监管明朗。德国和欧盟的加密监管框架逐渐清晰,银行可以合规地提供托管服务。MiCA落地后,机构对合规托管的需求更强。
为什么是德意志银行
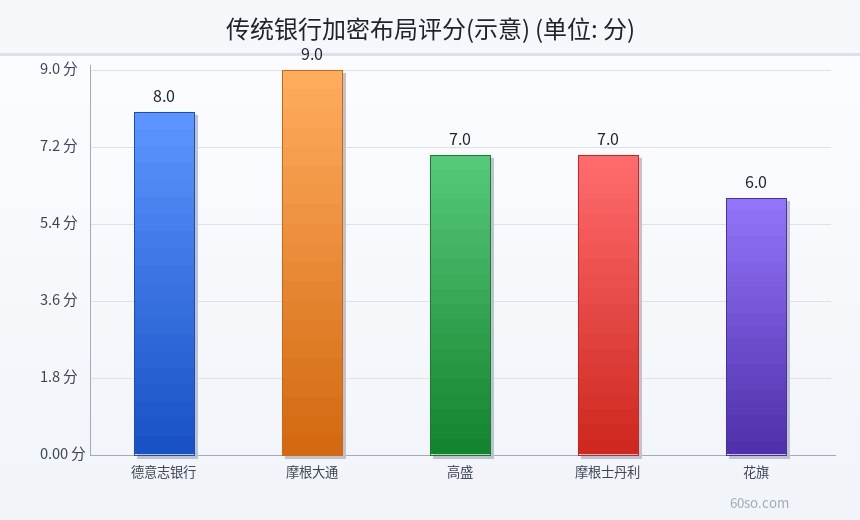
德意志银行是德国最大的银行,也是全球系统重要性银行之一。它做加密托管,象征意义很强:不是一家小银行试水,而是主流金融体系的核心玩家正式入场。
德国本身对加密资产相对友好。德国联邦金融监管局(BaFin)早在2020年就把加密资产纳入监管,发放加密托管牌照。德意志银行在德国推出托管,有明确的监管依据,不需要像在美国那样面对SEC和CFTC的管辖权争议。
另外,德意志银行的企业客户基础庞大。很多德国中型企业、跨国公司、机构投资者,都在寻求加密资产配置方案。银行不用从零获客,可以直接把托管服务卖给现有客户。
对市场的影响
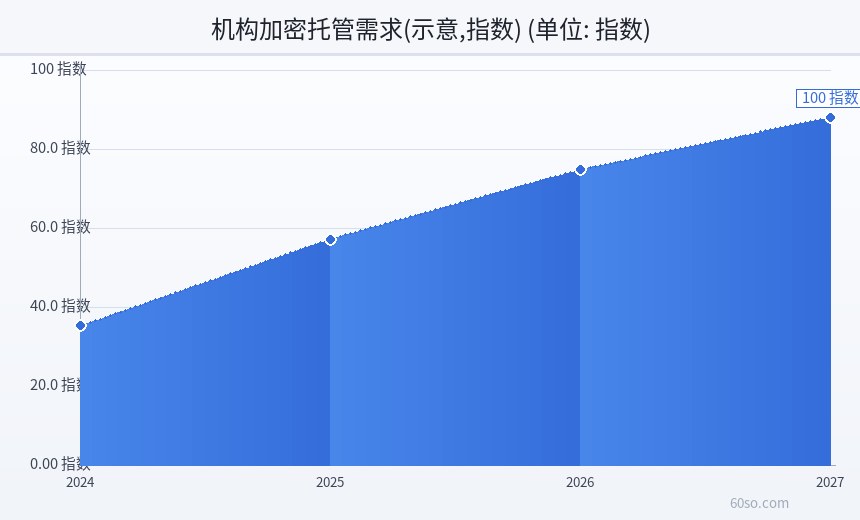
第一,机构资金更容易进场。托管是机构配置加密资产的基础设施。有了银行级托管,养老金、保险公司、基金公司可以更放心地配置BTC、ETH。
第二,托管市场格局会变。专业托管机构会面临银行竞争,但银行也有短板:技术迭代慢、费用高、服务不够灵活。未来可能是银行服务大机构、专业机构服务中型客户的分层格局。
第三,以太坊和稳定币受益。德意志银行首批支持ETH和几种稳定币,说明机构对以太坊和稳定币的需求在上升。这对ETH的长期需求是利好。
第四,亚洲市场竞争加剧。德意志银行计划2027年扩展到亚洲,香港、新加坡、东京的托管市场会迎来新玩家。当地银行和托管机构需要加快布局。
银行托管的风险和局限
第一,中心化风险。银行托管意味着客户把私钥交给银行,资产的控制权集中在少数机构手里。如果银行破产、被黑客攻击、或者内部舞弊,客户可能遭受损失。
第二,费用高。银行托管费通常比专业托管机构高,而且可能有最低资产门槛。中小机构可能用不起,这也是专业托管机构仍有生存空间的原因。
第三,创新慢。银行的IT系统、合规流程、决策链条都比较长,产品迭代速度不如加密原生机构。客户想要新功能,可能要等很久。
第四,监管依赖。银行托管受传统金融监管,合规要求高,但也意味着业务范围受限。比如,某些司法辖区可能不允许银行托管某些加密资产。
第五,保险覆盖有限。加密资产托管的保险市场还不成熟,保险公司对私钥丢失、黑客攻击的承保意愿有限。客户不能假设“银行托管=全额保险”,这一点务必看清合同。
普通投资者需要关心吗
普通投资者通常用不上银行托管,因为门槛太高。但这件事有三个间接影响。
第一,机构入场会改变市场结构。机构资金更偏好BTC、ETH等主流资产,可能加剧“主流币强、山寨币弱”的分化。
第二,托管竞争会降低费用。随着银行和专业机构竞争,托管费率可能下降,机构配置加密资产的成本降低。
第三,监管会更明确。银行参与托管,会推动监管机构出台更清晰的规则,对整个行业是好事。
如果你持有大量加密资产,也可以参考机构的做法:用硬件钱包冷存、分散私钥、设置多签、购买保险。不一定非要找银行,但“安全托管、分散风险”的思路值得借鉴。
| 托管方式 | 优点 | 缺点 |
|---|---|---|
| 银行托管 | 合规、品牌、保险 | 费用高、创新慢 |
| 专业托管机构 | 灵活、技术强 | 监管参差、规模较小 |
| 自托管硬件钱包 | 控制权在自己 | 操作风险、丢失风险 |
未来会怎样
第一,银行和专业托管机构会长期共存。银行服务大机构,专业机构服务中型客户和加密原生企业。
第二,托管会从“存资产”扩展到“用资产”。客户不仅要把币存起来,还要质押、借贷、结算、参与治理。托管机构需要提供完整的服务链。
第三,亚洲会成为竞争焦点。香港、新加坡、东京都在建设加密中心,德意志银行、汇丰、星展等银行都在布局。未来几年,亚洲托管市场会非常热闹,竞争也会很激烈。
第四,监管会趋严。托管涉及大量客户资产,监管机构会要求更高的资本、保险、审计标准。这对行业长期是好事,但短期会增加合规成本,中小机构压力更大。
本文信息来自2026年10月19日公开报道,德意志银行服务的具体上线时间和覆盖范围以官方公告为准。文中观点只做信息分析,不构成任何投资建议,请结合自身风险承受能力独立判断。