“红杉投了哪些币”是很多人在牛市里最爱问的问题之一,潜台词是:跟着顶级机构买,总不会错吧?现实没那么美好。红杉资本在加密领域的公开案例里,既有 Fireblocks、StarkWare 这种基础设施型标的,也有 FTX 这种血本无归的投资。这篇按公开资料梳理它的布局逻辑、可确认的案例,以及普通投资者该从中吸取什么。所有信息据公开报道,不构成任何投资建议。
先说结论:能确认的案例其实不多
红杉资本(Sequoia Capital)在传统 VC 圈的地位不用多说,但在加密领域,它公开披露、且被媒体反复报道的案例其实就那么几个。原因有几个:一是很多投资通过基金层面完成,不对外披露单个项目;二是加密项目早期融资常用 SAFT 或代币认购,信息不透明;三是机构自己也很少主动宣传。
所以网上那些“红杉重仓名单”,大部分是拼凑出来的,甚至把“红杉中国”“红杉印度”与红杉美国混为一谈。这几家在法律实体、决策机制、投资风格上都不一样,不能一概而论。
按公开资料不完全统计,被提及最多的是三个方向:交易所(FTX)、托管基础设施(Fireblocks)、以太坊扩容(StarkWare)。这三个案例恰好代表了三种完全不同的命运,很有代表性。
红杉在加密领域的布局逻辑
看懂红杉的加密投资,先看它的传统打法:投赛道里的头部,投基础设施,投能长期活下来的公司,而不是追热点币。这套逻辑搬到加密世界,就变成了“少碰 Meme,多碰卖水人”。
所谓卖水人,就是不管谁赚钱它都赚钱的环节:托管、清算、节点服务、开发工具、扩容方案。这类项目不依赖某一个币的涨跌,商业模式更接近传统软件公司,估值也更容易用传统方法算。
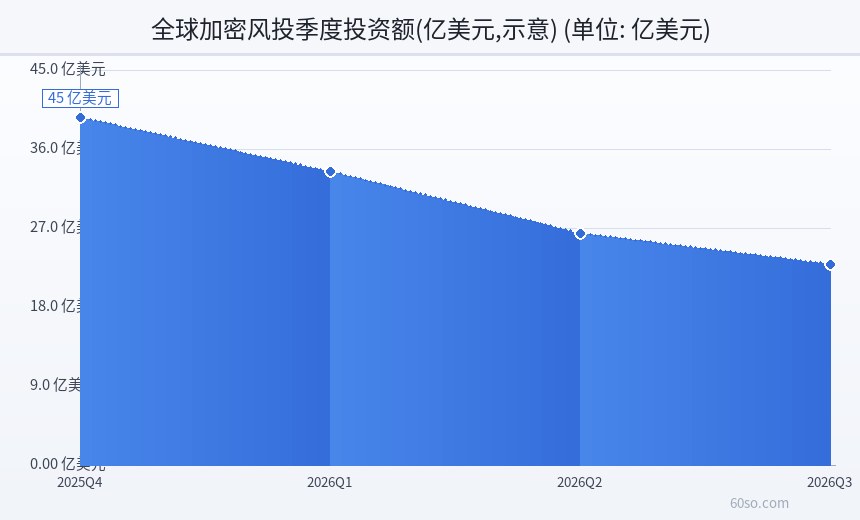
另一条逻辑是“周期性下注”。红杉在 2021 年那波牛市里明显加快了加密投资节奏,据公开报道,那段时间全球加密 VC 的融资总额创下历史新高。等到 2022 年暴雷潮来了,一批基金集体哑火,红杉也没能幸免。
这套逻辑本身没错,错的是“入场时点”和“尽调深度”——尤其是后者,在 FTX 案子上暴露得很彻底。
FTX:一笔写进教科书的教训
据公开报道,红杉资本曾向 FTX 投资约 2.14 亿美元,是其加密布局里金额最大的单笔之一。2022 年 11 月 FTX 暴雷,客户资金缺口曝光,交易所进入破产程序,红杉随后把这笔投资的账面价值减记至零。
这件事的冲击不只是钱。一家以“深度尽调”著称的顶级机构,投了一个后来被查出财务造假的交易所,说明在加密行业,传统的尽调方法有系统性盲区:链上数据看不懂、关联交易查不清、创始人个人信用被过度加权。
更值得注意的是后续反应。红杉在公开信里承认判断失误,并表示会调整加密投资策略。这种“认错”在 VC 圈不算常见,也算是给 LP 的一个交代。但对跟投的散户来说,减记是机构的事,亏掉的本金是自己的事。
Fireblocks:押注“卖水人”的典型
Fireblocks 做的是机构级数字资产托管与转账基础设施。简单说,交易所、银行、基金想合规地持有和转移加密资产,需要一套安全的多方计算(MPC)钱包系统,Fireblocks 就是提供这套系统的公司之一。
这类项目的价值不依赖币价。只要机构还在进场、还在转移资产,它就有收入。所以它的融资节奏相对稳,估值也更抗跌。据公开报道,Fireblocks 在多轮融资中都拿到了包括红杉在内的知名机构支持。
这也是红杉加密布局里最“像传统 VC 投资”的一笔:看得懂客户、看得懂合同、看得懂收入模型。缺点也很明显——普通人买不到它的股权,跟投无从谈起。这类标的对散户的意义,更多是“判断行业方向”,而不是“抄作业标的”。
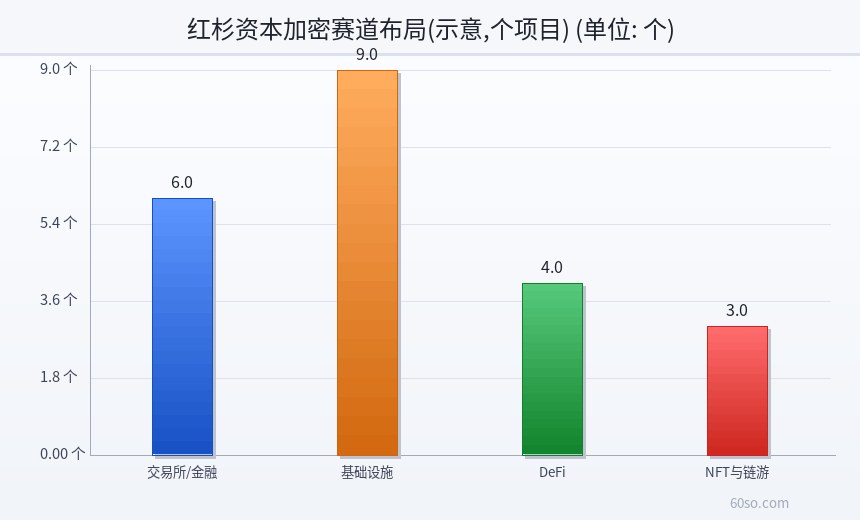
这张图按赛道把红杉公开报道中涉及的加密案例做了归类示意,可以看出基础设施类占了多数,交易所和代币类项目占比明显更小。
StarkWare:扩容赛道的长线押注
StarkWare 是以太坊扩容方案开发商,主打零知识证明技术(ZK-Rollup 方向)。据公开报道,红杉参与了它的多轮融资,属于典型的“押技术、押长期”的下注。
为什么机构喜欢这类项目?因为以太坊的扩容需求是结构性的:主网 Gas 贵、TPS 有限,只要链上活动存在,扩容就有市场。而且 ZK 技术的门槛高,一旦形成技术领先,后来者很难追上。
但这类投资的时间跨度非常长。技术落地、生态迁移、代币发行、监管适配,每一步都可能拖几年。机构可以用十年周期去等,散户往往拿不住十个月。这是“跟投思维”最致命的错配。
另外要提醒:项目拿了知名机构的钱,不等于它的代币就会涨。融资估值、代币经济、解锁节奏、市场情绪,任何一个环节都能让价格背离基本面。这个道理在扩容赛道尤其明显。
为什么顶级机构也会看走眼
第一,信息不对称是双向的。机构能拿到创始人面谈、内部数据,但创始人也可以选择性披露。FTX 的账目问题,连审计机构都没看出来,何况投资人。
第二,激励机制扭曲。基金有投资期限,有部署压力,牛市里“不投”比“投错”更难交代。据公开报道,2021–2022 年大量基金在短期内密集出手,尽调周期被压缩到几周。
第三,加密行业的“信任替代”现象。传统投资看财报、看合同、看抵押物;加密项目早期往往只有一份白皮书和一个社群,机构只能用“人”和“叙事”来做判断,出错概率自然高。
第四,退出机制不同。VC 靠下一轮融资或 IPO 退出,散户靠二级市场卖出。两者的成本线、时间线完全不同,机构浮亏可以扛,散户浮亏容易割在地板上。
普通投资者能学到什么
第一条,别把“机构背书”当安全垫。机构投的是股权或折扣代币,成本可能只有二级市场的几分之一,它们跌 80% 还可能赚钱,你跌 80% 就是真亏。
第二条,看赛道比看名单有用。红杉的偏好很清楚:基础设施、托管、扩容、合规服务。这些方向的共同点是“离钱近、离炒作远”。如果你要配置,顺着这个逻辑去找项目,比抄名单靠谱。
第三条,把“融资新闻”当成风险提示,而不是买入信号。融资公告出来的时候,往往就是一轮情绪高点,后面跟着的常是解锁和抛压。
第四条,接受“看不懂就不碰”。红杉看错过 FTX,你也可以承认自己看不懂某个项目——这不是能力问题,是纪律问题。
怎么自己查机构的投资组合
别信截图,去一手信息源。一是项目官网的投资者(Investors)页面,正规项目会列;二是机构的官网组合页,但通常更新滞后;三是融资新闻的原始报道,注意看是“领投”还是“跟投”,两者含义差很远。
还有一个技巧:看同一机构在相邻轮次是否继续加注。只投一轮就消失的,多半是财务性跟投;连续多轮加码的,才是真看好。这个信号比任何“重磅名单”都实在。
风险提示
本文所涉机构投资案例均来自公开报道与公开资料,不保证完整、准确,也不代表相关机构当前持仓;提到的项目仅为案例分析,不构成投资建议或推荐。加密资产价格波动极大,截至 2026 年 10 月 23 日晚间,BTC 报 81,561 美元、距历史高点约 -35%,ETH 报 2,395 美元、30 日下跌 12.01%,市场处于高位回落后的震荡阶段。请勿依据任何机构名单做出投资决策,务必独立判断、控制仓位。