币安Alpha是币安在2024年底推出的早期项目展示与打新入口,2025年起引入积分体系。它经常被描述成“白嫖空投”,但这个说法只对了一半:空投是真的,成本也是真的,只是成本以手续费、资金占用和机会成本的形式分散在你每一次操作里。这篇把它拆成一个可以算账的模型。
上图是一部手机屏幕,上面是积分仪表盘和一排待发行的项目卡片。它对应本文要讲的核心:Alpha不是抽奖,是一套用行为换额度的积分游戏。
先定位:它是展台,不是主板
Alpha里的项目,多数处在很早期:没有上主站现货,流动性和披露都有限,团队和代币经济模型的信息往往只有一页纸。
币安把这些项目放在一个单独的入口,用较低的门槛让用户参与,同时用积分筛选参与者。官方的角色是平台和筛选方,不是担保方。
这带来两个直接后果。第一,项目质量参差,破发是常态而不是意外。第二,参与门槛低,意味着竞争激烈,积分会不断通胀。
把它理解成“早期项目的展示柜”,比理解成“交易所背书的新币”要准确得多。展示柜里的东西,交易所只负责摆出来,不负责它值多少钱。
顺带澄清一个常见混淆:Alpha和早年的Launchpad、Launchpool不是一回事。后两者更接近“打新认购”和“质押生息”,规则明确、周期固定;Alpha更轻,项目更早,参与方式是“积分加报名”,不确定性也更大。把三者混为一谈,容易对回报产生错误预期。
积分怎么来:15天滚动窗口
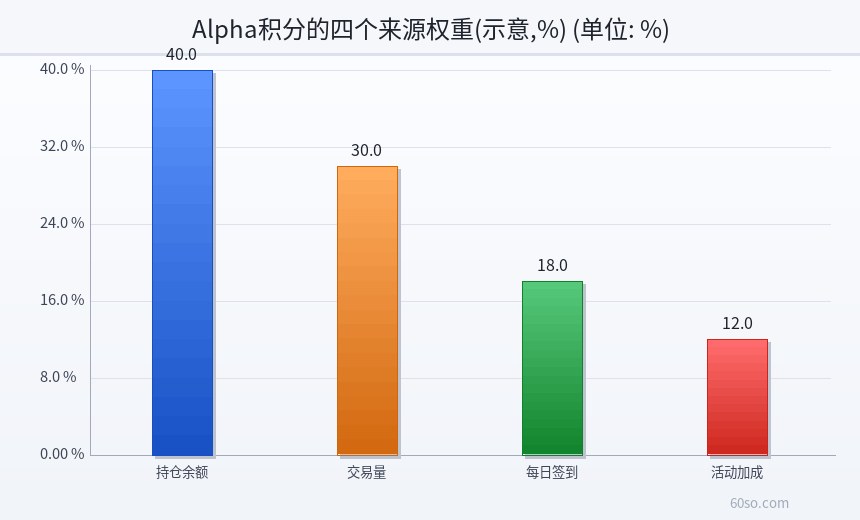
按公开资料,Alpha积分由几部分构成:持仓余额、交易量、每日签到,以及不定期活动的加成。具体权重和分档由平台调整,没有固定公式。
关键在“15天滚动窗口”这五个字。它意味着积分不是终身累计,而是看最近15天的行为。你上个月刷得再多,这个月不操作,分数一样会掉下去。
这个设计的目的很清楚:鼓励持续活跃,而不是一次性冲量。对参与者的含义也很清楚——这是一项需要持续投入时间和资金的活动,不是一次性动作。
门槛为什么一直涨?因为积分是可以被行为制造的。参与的人越多,同样的分数排名越靠后,平台只能提高门槛或调整权重。这是一个自我强化的循环:越多人参与,单人收益越薄。
参与流程:四步
第一步,攒分。把钱放进支持的产品里,保持持仓,做一定量的交易,每天签到。分数是滚动的,所以节奏要稳定。
第二步,报名。项目发行前会开放报名窗口,通常有分数门槛。门槛不是固定的,会随参与人数和项目热度变化。
第三步,TGE。代币生成事件当天,符合条件的账户按规则获得额度或空投资格。具体分配方式每个项目不同,有的按分数档位,有的按抽签。
第四步,领取与卖出。领取本身可能产生链上费用,卖出则要面对开盘初期的流动性问题。这两步经常被忽略,但它们是成本的一部分。
这里的节奏很关键。开盘初期流动性最差,滑点最大;等一两天,价格可能已经跌了一截。卖早了怕涨,卖晚了怕跌,这是所有打新参与者的共同困境,没有标准答案,只有你事先定好的规则。
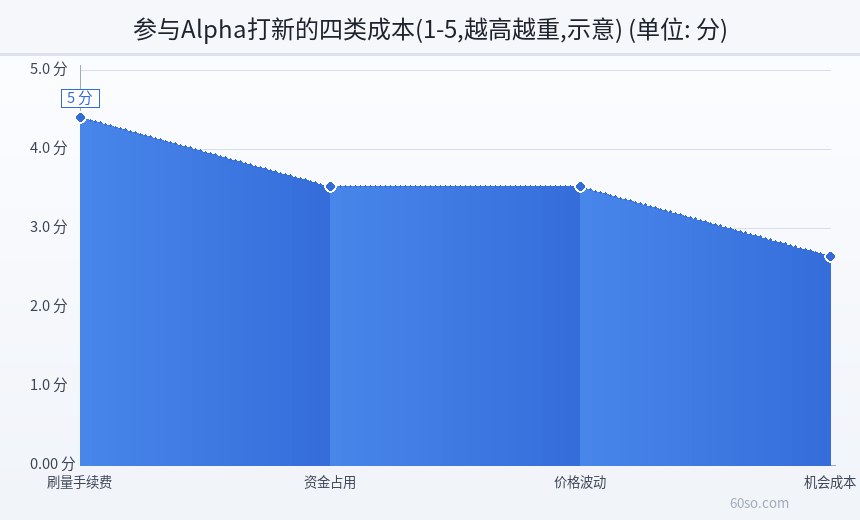
四类成本,多数人只算第一类
第一类,刷量手续费。为了攒交易量做的买卖,每一笔都要付费,来回一次是两笔。这部分最直观,也最容易被算进去。
第二类,资金占用。放在Alpha相关产品里的钱,不能同时用于别处。以BNB为例,截至2026年11月4日凌晨约696.53美元,24小时跌约0.13%,距历史高点约-49.2%。如果为了攒分持有BNB,这段时间的币价波动也是成本。
第三类,价格波动。空投拿到的是新代币,从领取到卖出之间价格可能已经腰斩。账面收益和实际到手,经常差很远。
第四类,机会成本。同样的资金和时间,放在别的地方可能有更确定的回报。这一项最难量化,但往往最大。
积分的四个来源,其实对应四种成本:持仓对应资金占用,交易量对应手续费,签到对应时间,活动加成对应运气。把权重画出来是这样:持仓四成,交易量三成,签到近两成,活动加成最少。
女巫与风控:这是最容易亏的地方
Alpha的积分是可以被“制造”的,所以平台一定会反制。常见的判定维度包括:多账号关联、同一设备或IP、脚本化的交易模式、资金在账号间循环。
被判定后的处理通常是取消资格、清零积分,严重的会限制账户功能。这时候你付出的手续费和资金成本,全部变成沉没成本。
另外,风控规则不公开,这意味着你无法“合规地刷”。今天有效的做法,明天可能就被判定为异常。这种规则不确定性本身就是一种成本。
我的看法是:为了多拿几份空投去开一堆小号,是典型的“收益有限、风险不对称”的操作。你赚的是一份不确定的空投,赔的是主账号的使用权和历史记录。
上图把四类成本按“轻重”做了评分:刷量手续费最重,资金占用和价格波动次之,机会成本最轻。评分是示意的,真实权重取决于你的资金体量。
值不值得:把它写成一道算式
期望收益 = 空投价值 × 获得概率 − 手续费 − 资金成本 − 波动损失 − 机会成本。
这个式子里,最难估的是第一项。破发常见,意味着“空投价值”有时是负的——你拿到代币,开盘就低于你的成本。
第二项也不稳定。参与人数增加,积分门槛上升,同样的行为换到的额度下降,这是积分通胀的必然结果。
所以结论不应该是“值”或“不值”,而是“在什么条件下值”。资金体量大、本来就有持仓和交易需求的人,边际成本低,参与是顺手的;专门为撸空投而建仓、刷量的人,边际成本高,很可能算不过账。
还有一个误区:把“拿到空投”当成“赚到钱”。空投只是给你一个仓位,卖出才结算。很多人账面上赚了,实际因为没卖、或者卖在低点,最后是亏的。
一个更稳的姿势
如果你已经在用这个平台,也有正常的持仓和交易,那么顺手攒分是合理的:本来要付的手续费,顺便换一个选择权。
如果你本来不用,为了Alpha专门进场,那要先问自己三个问题:这笔钱能锁多久、能不能承受新币开盘腰斩、被判定违规后能不能接受。三个问题有一个答不上来,就不该开始。
我见过最稳的做法,是把它当成“持仓的附加权益”:反正要放钱、反正要交易,顺手拿一个选择权。反过来,为了它改变自己的资金安排,就不划算了。
还有一点:不要把空投当成收入来规划支出。它是概率事件,不是工资。
风险提示
本文只讲机制与成本结构,不构成投资建议,也不推荐参与任何具体项目。
四点提醒。第一,Alpha项目普遍处于早期,破发和归零都常见,空投不等于盈利。第二,刷量产生的交易手续费和资金占用是真实支出,可能超过空投价值。第三,多账号和脚本化操作可能触发风控,导致资格取消甚至账户受限。第四,在中国大陆,虚拟货币相关业务活动属于非法金融活动,2021年9月24日十部门通知明确境内用户参与不受法律保护。
下面这张图把参与Alpha的四类成本做成评分,可以看到手续费和资金占用是主要负担,这也是“白嫖”说法最站不住脚的地方。