
每次看到”某机构大举买入比特币”的新闻,评论区总有两派:一派说”聪明钱进场了,跟着买”,另一派说”机构接盘,散户快跑”。两种解读都太急。机构买入这件事本身是事实,但它意味着什么,取决于钱从哪个渠道进来、买的是现货还是敞口、以及当时的宏观环境。
先拆开:机构”买比特币”有三种完全不同的方式
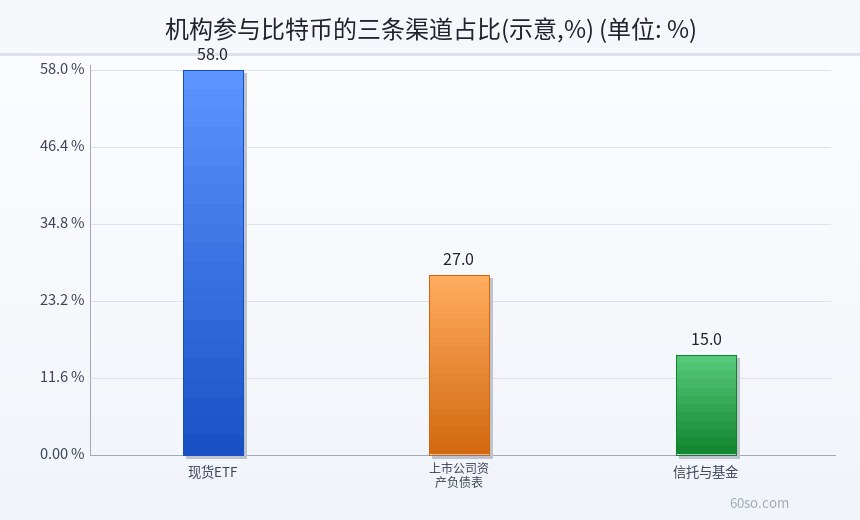
第一种,买现货 ETF。美国在 2024 年 1 月批准了多只现货比特币 ETF,这是目前最主流的合规通道。机构通过券商账户买入 ETF 份额,基金再去持有现货比特币。
第二种,上市公司把它放进资产负债表。这类公司通过发债、增发股票筹钱,然后买币,股东间接获得比特币敞口。具体持仓以公司公开披露为准。
第三种,信托、基金、家族办公室的配置。这类买入往往不公开,只能从季报、13F 文件或者链上地址标注里看到片段。
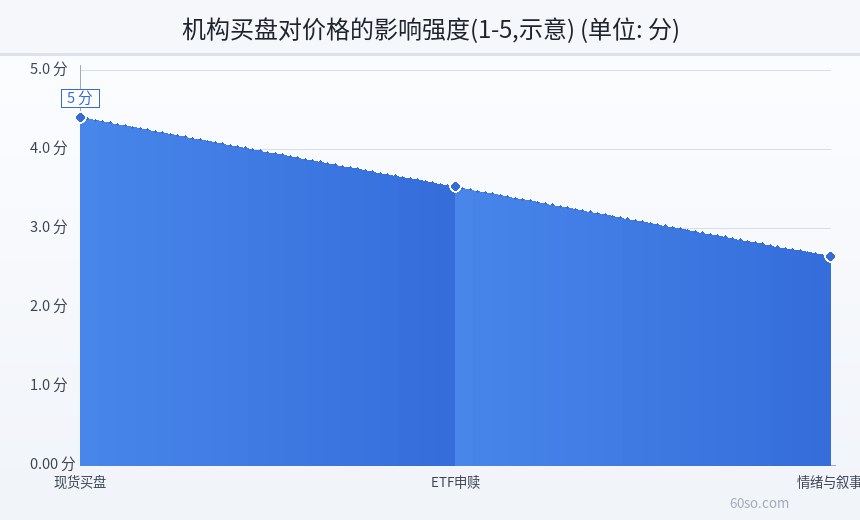
三种方式的市场影响完全不同。ETF 是标准化的、可申赎的,传导最快;上市公司买币是一次性的、有杠杆的,可能放大波动;信托配置则是慢变量,更多影响长期持有结构。
把它们混成一句”机构在买”,就丢掉了我最需要的信息:钱是怎么进来的、能持续多久。
ETF 的申赎怎么传导到现货
ETF 的机制值得单独讲,因为它是”机构买入”里最容易被误解的一环。
投资者在二级市场买 ETF 份额,价格由供需决定,可能出现溢价。当溢价足够大,授权参与人(AP)就会在一级市场申购新份额——他们交付的是现货比特币,换回 ETF 份额,再拿到二级市场卖出。这个过程增加了现货买盘。
反过来,当 ETF 出现折价,AP 会赎回份额,拿回现货比特币并在市场卖出,形成卖压。
所以 ETF 不是一个”只进不出”的池子。它是一根管道,把二级市场的情绪实时传导到现货。资金净流入时是买盘,净流出时是卖盘,方向会变。
这一点很关键:很多人看到”某 ETF 持仓创新高”就认为买盘稳固,但持仓高是历史累积的结果,真正影响短期价格的是”最近几天的净流入/流出”。
上图把 ETF 一级市场申购、二级市场交易、现货买卖三个环节的资金流向画在一起,能看清”买 ETF”和”买比特币”之间隔了几层。数据由脚本注入,这里只提示阅读重点。
机构买入真正改变的是什么
不是价格方向,是两件事:持有者结构和边际卖压。
持有者结构上,比特币从”早期个人持有为主”逐渐变成”个人 + 基金 + 企业金库”的混合结构。持有者越多元,单一群体的恐慌性抛售对市场的冲击越小,这是长期利好流动性的因素。
边际卖压上,机构买入意味着市场上多了一个稳定的买方。但这个买方不是无限的:ETF 的资金流跟宏观利率、风险偏好高度相关,利率上行、流动性收紧时,资金会撤。
所以”机构买入”能改变的是”在给定情绪下价格的下限”,不能改变”情绪本身”。把它当成”只涨不跌的保证”,是把结构性因素误读成了方向性承诺。
还有一层:机构买入往往伴随”叙事溢价”。新闻出来后,散户跟风买入,短期推高价格,然后机构在高位完成建仓或者对冲。这种节奏差,是散户最容易吃亏的地方。
不过反过来也要看到,公开披露的机构持仓本身就是一种“信息基础设施”。当越来越多的资产负债表上出现比特币,它就从一个纯粹的另类资产,变成了部分机构资产配置里的一个可选项。这个变化的影响是长期的、缓慢的,不会在几天内反映到价格上。
反例:2022 年的机构去杠杆
要理解机构买入的局限,最好的教材是 2022 年。
那一年,一批把比特币放进资产负债表的公司、以及大量加密借贷机构,在价格下跌中遭遇抵押品贬值,被迫追加保证金或者抛售资产。链上出现连环清算,价格跌幅被杠杆放大。当时也有”机构在买入”的叙事,但那些机构买的是带杠杆的敞口,不是无杠杆的现货。
这个反例说明两件事:第一,机构也分类型,用自有资金买现货的和用借来的钱加杠杆的,风险完全不同;第二,”机构持仓增加”和”价格抗跌”没有必然关系,杠杆结构才是决定暴跌时谁被迫卖出的关键。
所以看到”机构买入”的新闻,第一个问题应该是:这笔钱是自有资金还是借的?有没有抵押、有没有平仓线?
当前行情该怎么读
截至 2026 年 10 月 31 日凌晨,比特币报 77,025.3 美元,24 小时下跌 4.70%,市值约 1.568 万亿美元;以太坊报 2,236.62 美元,24 小时下跌 4.33%,市值约 3,051 亿美元。市场宽度更能说明问题:前 500 个币种中只有 66 个上涨,占比约 13%。
这是一个普跌、风险偏好收缩的盘面,不是牛市。在这种背景下,如果同时看到”机构增持”的消息,合理的解读是”有资金在逢跌配置”,而不是”底部已到”。逢跌配置和抄底是两件事:前者是长期的仓位管理,后者是对短期方向的判断。
山寨币的表现也值得对照:SOL 报 94.25 美元,24 小时跌 6.62%;BNB 报 700.00,跌 5.98%;DOGE 报 0.07525,跌 5.22%。跌幅普遍大于比特币,说明资金在向大市值资产收缩,这跟”机构偏好流动性好的标的”是一致的。
换个角度说,机构资金进场时,往往不会去买流动性差的小币,因为买得进、卖不出。这解释了为什么“机构增持”的新闻和市场普涨往往不同步:钱进来的是主干道,不是支路。
上图是主流资产在同一时间窗口的涨跌幅对照,可以看到资金收缩的方向。
普通人能看到的公开数据
不需要内幕,公开渠道够用了:
- ETF 资金流:发行方每天会披露持仓和份额变化,多家数据商汇总成净流入/流出。看趋势,不看单日。
- 13F 文件:管理规模超过 1 亿美元的机构要按季度披露持仓,有滞后,但能看出配置方向。
- 链上标注:部分机构地址被公开标注,可以观察余额变化,但要注意标注可能滞后或出错。
- 公司公告:把比特币放进资产负债表的公司,会定期披露持仓和融资安排,重点看债务结构。
三个常见误读要避开:把某一家机构的持仓当成全行业指标;把”机构买入”直接当成抄底信号;只看币圈消息,忽略利率和流动性这些宏观变量。
还有一个隐含误读:把“持仓增加”等同于“新资金买入”。有时只是托管搬家,比如从交易所钱包转到 ETF 托管地址,链上看起来是大额转入,实际没有新增需求。
风险提示
机构买入是结构性变化,不是价格保证。ETF 有净流出的时候,上市公司会在压力下卖币,信托也会调仓,这些都会变成卖压。2022 年的去杠杆就是现成的反例。
当前市场处于普跌状态,24 小时内前 500 个币种仅一成多上涨,波动明显放大。任何基于”机构在买”做出的加杠杆决策,风险都被放大了一次。境内虚拟货币相关业务活动被明确界定为非法金融活动,参与不受法律保护,境外合规产品也不等于适合境内投资者。
下图把三类机构资金在”透明度、持续时间、杠杆程度”上的差异做了汇总,可作为读新闻时的对照。