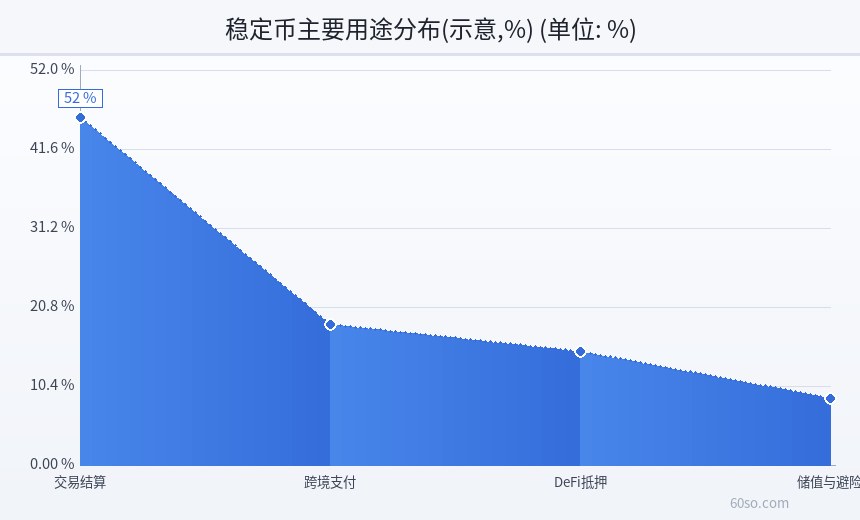

稳定币这个词容易让人误会,以为它”稳定”是因为技术。其实不是。它稳定,是因为发行方在链下持有等值的资产,并承诺随时兑换。所以更准确的说法是:稳定币是一张链上的美元存款凭证,发行方是那家”吸收存款、买国债”的影子银行。理解了这层,才能理解为什么说它本质是一种 RWA。
一句话:它是链上的美元存款凭证
你去银行存 100 美元,银行给你一个账户余额,你拿着这个余额可以去付款、转账。稳定币的逻辑一模一样,只是账本从银行数据库换成了区块链。
发行方收到你的 100 美元,在链上给你铸造 100 个 USDT 或 USDC;你要赎回,就把币销毁,它还你 100 美元。币在链上流通,美元在链下躺着。
所以稳定币的”稳定”来自兑换承诺,不来自代码。代码只保证了转账不可篡改、余额公开可查,它保证不了发行方真的有那么多美元。这就是为什么储备透明度是稳定币最核心的指标。
顺带说一句,这也解释了为什么稳定币能跨境、能 7×24 小时转账:它绕开了银行的工作时间和跨境清算网络,本质是把”美元存款”变成了一个可以自由转让的 token。
拆开资产负债表:它到底怎么运转
把发行方当成一家公司看,资产负债表很清晰。
资产端:用户交来的美元现金、短期美国国债、隔夜回购协议等。这些资产的特点是高流动性、低风险,能随时变现应付赎回。
负债端:已发行的稳定币。每一枚币都是对发行方的一笔索偿权。
收入端:这些储备资产产生的利息。美元现金存在银行或者买短债,是有收益的,尤其在利率较高的环境里,这笔利息收入非常可观。
成本端:合规、审计、托管、市场运营。
所以稳定币生意本质上是”吸收无息存款、投资有息资产”的利差生意。这跟银行的存贷业务在结构上高度相似,只是它不放贷,资产端更保守。
这也带来一个关键结论:稳定币发行方的利润,跟利率高度相关。利率高的时候,同样的储备规模能产生更多收入;利率降到零附近,这门生意的吸引力就大幅下降。
为什么说它本质是 RWA
RWA 是”真实世界资产”(Real World Assets)的缩写,指的是把链下的资产——国债、房地产、应收账款、大宗商品——通过代币化的方式搬到链上。
稳定币完全符合这个定义,只是它代币化的对象比较特殊:美元现金和短期国债。
具体对应关系是这样的:链上的每一枚 USDC,背后对应着托管账户里的现金和短期美债;这些资产是真实存在的、在传统金融体系里登记的;代币只是这些资产的”链上提货单”。
所以说稳定币是 RWA,不是概念上的牵强附会,而是结构上的同一件事。它是最早跑通、规模最大的 RWA 案例,规模远超代币化国债、代币化房地产这些后来者。
反过来说,RWA 的风险在稳定币身上也体现得最清楚:链上代币的可信度,完全取决于链下资产的可信度。链下托管出问题,链上再”去中心化”也没用。
上图把稳定币发行方的资产端与负债端并列展示,能看清”每一枚币背后对应什么”。数据由脚本注入,这里只提示阅读重点。
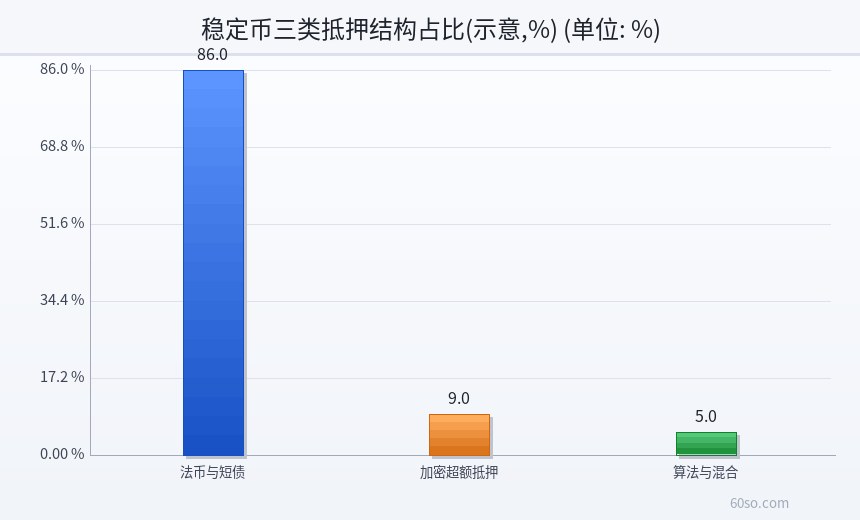
三类抵押结构
按抵押物不同,稳定币分三类,风险差异很大。
法币抵押型。USDT、USDC 属于这一类。发行方持有现金和短期国债,1:1 支撑发行量。优点是价格稳定、接受度高;风险集中在储备透明度和托管方信用。这类币的”去中心化”程度最低,因为发行方可以冻结地址、可以增发。
加密资产超额抵押型。DAI 是代表。用户把 ETH 等加密资产锁进合约,借出稳定币,抵押率通常要求显著高于 100%,比如 150%。价格下跌到阈值会触发清算。优点是不依赖中心化托管,规则写在合约里;缺点是资本效率低,且极端行情下清算可能连环发生。
算法/混合型。靠算法调节供需来维持锚定,历史上出现过严重失败案例。2022 年 5 月 UST 崩盘就是典型:它依靠姊妹代币的套利机制维持价格,一旦信心动摇,机制反而加速死亡螺旋,几天内市值近乎归零。
三类的共同点是”锚定”,不同点是”用什么保证锚定”。第一类靠资产,第二类靠超额抵押,第三类靠博弈。可靠性依次下降。
脱锚是怎么发生的
脱锚指的是币价偏离 1 美元。原因通常有三条路径。
第一条是储备疑虑。市场怀疑发行方没有足够资产,持有者集中赎回,发行方被迫抛售资产应对,如果资产变现困难,就会出现兑付危机。这类脱锚往往是”信心问题”引发”流动性问题”。
第二条是抵押品暴跌。超额抵押型稳定币在极端行情下,抵押品价格快速下跌,清算机制来不及处理,产生坏账,锚定被打破。
第三条是机制设计缺陷。算法稳定币依赖”价格下跌时用套利激励恢复锚定”,但如果下跌速度超过套利速度,激励就失效了,剩下的只有恐慌。
UST 的案例值得反复看:它不是被黑客攻破,而是在一轮抛售中,机制本身变成了加速器。这提醒我们,稳定币的风险不在”技术被攻破”,而在”设计假设在极端情况下不成立”。
上图是脱锚的三种典型路径示意:储备疑虑、抵押品暴跌、机制失效。
盈利模式与监管进展
盈利模式前面已经说过:储备资产的利息。此外还有一部分来自铸造/赎回费用,以及在某些场景下的交易手续费分成。这部分收入在低利率环境下占比会上升。
监管方面,据公开报道,美国在 2025 年围绕稳定币立法有过多轮讨论,核心议题是储备要求、审计频率、发行主体资质、以及是否允许向持有者付息。香港的稳定币条例据公开报道于 2025 年 8 月生效,建立了发牌制度。这些进展的共同方向是:把稳定币纳入类似银行的监管框架。
对普通用户来说,监管收紧短期可能带来合规成本上升,长期则意味着储备披露更规范、赎回通道更有保障。
判断一个稳定币的风险,可以看四件事:储备构成是否公开、审计报告是否定期发布、赎回通道是否畅通(有没有最低门槛和等待期)、发行方是否在主要司法辖区持牌。四条里有一条明显缺失,就该降低配置比例。
风险提示
稳定币不是无风险资产。它的风险不在价格波动,而在”兑付”这件事本身:储备是否真实、托管是否可靠、赎回是否顺畅、监管是否到位。
历史上已经出现过算法稳定币归零的案例,也有过因储备疑虑导致短时脱锚的事件。把稳定币当成”现金等价物”之前,先想清楚它背后是谁在兑付、兑付能力如何。
截至 2026 年 10 月 31 日凌晨,比特币报 77,025.3 美元,24 小时下跌 4.70%,以太坊报 2,236.62 美元,24 小时下跌 4.33%,前 500 个币种中仅 66 个上涨。市场普跌时,稳定币需求通常上升,但这也意味着赎回压力集中,选择储备透明度高的品种更稳妥。境内虚拟货币相关业务活动被明确界定为非法金融活动,参与不受法律保护。
下图把三类稳定币在”抵押方式、透明度、脱锚风险”上的差异做了汇总,可作为选择时的参照。