数字人民币试点推了好几年,真正去开通的人却大多是最近才动手:在建行手机银行里看到入口,或者在“数字人民币(试点版)”App 里选了建行钱包。开通本身只要几分钟,麻烦的是后面——四类钱包差在哪、限额多少、能不能升级、和支付宝余额到底是不是一回事。
上图是手机上的数字人民币钱包和一张银行卡。数字人民币钱包挂在银行体系上,但它装的不是存款,而是央行发行的现金。
先分清:数字人民币是 M0,不是“币”
很多人第一次听到“数字人民币”,会把它和比特币归到一类。这是两套完全不同的东西。
数字人民币(e-CNY)是央行主导发行的法定数字货币,定位是 M0,也就是流通中的现金。它采用“央行—商业银行/运营机构”的双层运营体系:央行负责发行和注销,建行这类运营机构负责兑换、流通服务和钱包开立。它有价值特征里的“法偿性”——在境内,商户不能以“只收现金”为由拒收。
比特币没有发行主体,价格由市场决定,一天能跌 1.33%,也能一年翻几倍;数字人民币面额固定,1 元就是 1 元。把它们放在一个语境里讨论,只会把自己绕晕。
开通的两条路
第一条是建行手机银行。登录后找“数字人民币”专区,按提示选择钱包类型、做实名核验,几分钟能开好。已经持有建行卡的用户,通常可以直接把卡与钱包绑定,兑入兑出都在这一个入口里完成。
第二条是“数字人民币(试点版)”App。这是官方统一的入口,下载后注册,在钱包列表里选择“建设银行”,按引导开通。两条路开出来的是同一套钱包体系,区别只在界面和功能入口:银行 App 里更贴近账户与理财,官方 App 里更贴近跨机构收付款。
需要提醒的是,能否开通、能开哪一类,取决于你所在地区的试点安排和银行的具体规则,以官方公布为准。网上那些“内部渠道代开一类钱包”的说法,基本可以直接判定为骗局。
四类钱包:实名强度决定限额
数字人民币钱包按实名强度分四类,这是整套体系里最需要记住的部分。以下额度来自公开资料,属于参考值,实际以银行公告为准:
- 一类钱包:需要到柜台开通,实名程度最高,额度也最高。
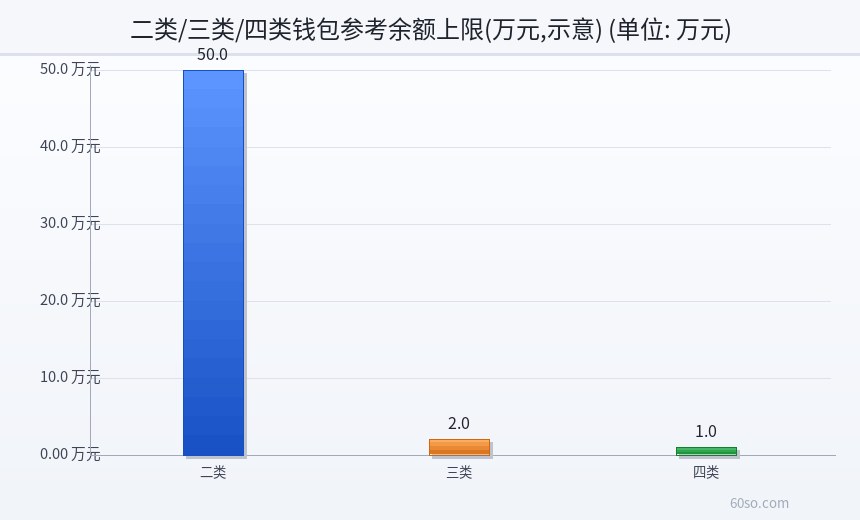
- 二类钱包:余额上限约 50 万元,单笔上限约 5 万元。
- 三类钱包:余额上限约 2 万元,单笔上限约 5000 元。
- 四类钱包:仅凭手机号就能开通,余额上限约 1 万元,单笔上限约 2000 元。
可以看到,四类钱包的门槛最低,但限额也最紧,适合小额、临时使用。想提高限额,就要补实名信息、绑卡、甚至到柜台办理。这套设计的逻辑很直白:匿名程度越高,能承载的金额越小。
顺带说一句,钱包余额本身不是存款,不受存款保险保障,也不产生利息——它是“你口袋里的现金”,只是变成了数字形态。
开通前要准备什么
身份证、一张建行卡、一部能收验证码的手机。三者缺一,流程就会卡在实名核验。如果是帮家里老人开通,要提醒对方面对面完成人脸识别——声称“可以代办”“能绕过人脸”的,目的都是骗身份信息。
下图是二类、三类、四类钱包的参考余额上限对比:二类 50 万元,三类 2 万元,四类 1 万元。差距不是线性的,而是一层实名一层额度。
升级、降级与换绑
钱包类型不是一次定终身。四类可以补身份证升级到三类,三类绑卡后再升二类;反过来,长期不用或身份信息过期,也可能被降级或限制交易。
操作路径一般在钱包详情页的“升级钱包”里,按提示完成人脸识别或绑卡。升级过程中不要中途退出,也不要相信“帮你加速审核”的第三方。
换手机号是个容易踩坑的点。钱包与手机号绑定,换号前先在原设备上改绑,否则可能要用身份信息走人工核验。换手机同样如此:新设备登录需要重新验证,助记词那一套在这里不适用,数字人民币钱包靠的是账户与实名体系。
还有一类细节容易被忽略:同一张身份证在不同运营机构可以各开一套钱包,额度是分别计算的,但实名信息是同一份。所以“多开几家银行的钱包来绕限额”这种做法,在合规层面站不住,也没有实际意义。
四个使用场景
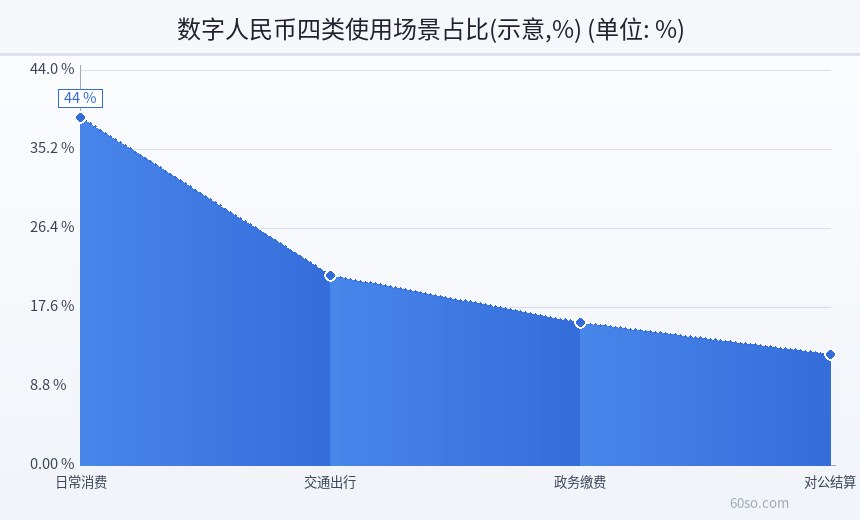
日常消费:便利店、超市、餐饮、线上小程序,只要是支持数字人民币的收单场景都能用。付款方式和扫码支付接近,区别是钱直接从钱包走,不经过第三方支付账户。
交通出行:部分城市的地铁、公交、停车、高速收费支持数字人民币,通常以乘车码或代扣方式接入。具体覆盖城市以当地公告为准。
政务缴费:税费、社保、公积金、部分行政事业性收费在试点地区可以用数字人民币缴纳,这类场景往往还带财政补贴发放。
对公结算:企业钱包用于供应链付款、工资代发、专项补贴发放。对公场景的核心诉求不是“方便”,而是资金可追溯、定向使用。
上图把四类场景按使用频率排了一圈:消费最高频,交通次之,政务与对公属于低频但金额大的场景。
双离线与“可控匿名”到底指什么
双离线是数字人民币区别于所有电子支付的一个功能:付款方和收款方都没有网络时,仍然可以完成一笔小额支付,靠的是设备之间近场通信。这个能力在信号差的地下车库、山区、灾区有实际价值。
“可控匿名”则是另一半。对商户和普通第三方来说,你是一串标识,看不到姓名;对央行和运营机构来说,在法定情形下可以依法查询。它既不是完全匿名,也不是全程实名裸露,中间那层“可控”才是关键。
这两点决定了数字人民币的定位:它不是用来炒的资产,而是现金的数字化替代。
三个常见误解
第一个误解:数字人民币会取代支付宝和微信支付。实际关系是“钱”和“钱包”的关系——第三方支付是钱包,数字人民币是钱包里可以装的一种钱。现在支付宝、微信也已经接入数字人民币。
第二个误解:钱包里的钱能被银行拿去放贷。M0 是央行负债,不是商业银行存款,理论上不进入银行的信贷循环。这一点和存款有本质区别。
第三个误解:不用就没关系,反正迟早强制。数字人民币是法定货币,商户不能拒收,但个人没有“必须开通”的义务,开通与否、用不用,都是自愿的。
诈骗高发区:推广返利与拉人头
数字人民币是“国家项目”这四个字,被骗子用得很顺手。常见的三类:
一是“推广返利”,说发展下线能拿佣金、拉人头有奖励。数字人民币没有这种机制,凡是按人头返利的,都是资金盘。
二是“假 App”,做一个界面几乎一样的应用,诱导你输入银行卡号、密码、验证码,甚至要求屏幕共享。这类应用往往通过群聊里的短链传播,不在正规应用商店上架。
三是“冒充银行客服”,说你的钱包异常、需要“资金归集”到安全账户。官方不会要求你转账到任何个人账户。
记住一条:数字人民币的所有操作都在官方 App 或银行 App 内完成,不需要向任何人提供验证码,也没有“内部额度”。
风险提示
本文只做信息梳理,不构成投资建议,也不构成法律或银行业务意见。数字人民币的钱包类型、限额、试点范围与功能开放情况随时可能调整,办理前请以建设银行官方公告和“数字人民币(试点版)”App 内的实时提示为准。任何以“推广返利”“内部开通”“代提额度”为名的收费行为,都应视为高风险。妥善保管身份证件、银行卡与验证码,不要向他人共享屏幕。
下图是四类使用场景的粗略占比示意:日常消费约 44%,交通出行约 24%,政务缴费约 18%,对公结算约 14%。场景越靠前越贴近个人,越靠后越依赖机构推动。