几乎每个用过链上钱包的人都想过一个问题:转账只花了网络费,钱包凭什么活?答案不在转账里,而在你每一次「顺手换一下」的动作里。钱包是流量入口,收入来自把这个入口变现的四条管道。这篇把四条管道拆开讲清楚,也讲清楚它对你意味着什么——你付出的滑点,可能正是别人的收入。
上图把钱包界面画成一个分流的节点,四条管线从里面伸出去,对应本文要讲的四类收入。
钱包不是银行,也不靠转账费
很多人直觉上把钱包当银行:存钱进去,银行拿去放贷,赚利差。链上钱包完全不是这个结构。非托管钱包里,资产一直躺在你自己的地址上,钱包厂商连私钥都没有,不可能拿你的币去生息,也不承担你的盈亏。
它做的事情只有一件:帮你构造交易、让你签名、把交易广播出去。既然不碰资产,就没有「息差」可赚。转账时你付的那笔 Gas,全部归矿工或验证者,钱包一分不留。这就是为什么主流钱包转账从来不收费——它想收也收不到,那笔钱根本不经它的手。
所以钱包的商业化,只能围绕「它站在用户做决策的位置上」这件事做文章。用户在它这里点按钮,它就有机会在决策路径上收费。
第一类:Swap 与聚合器返佣
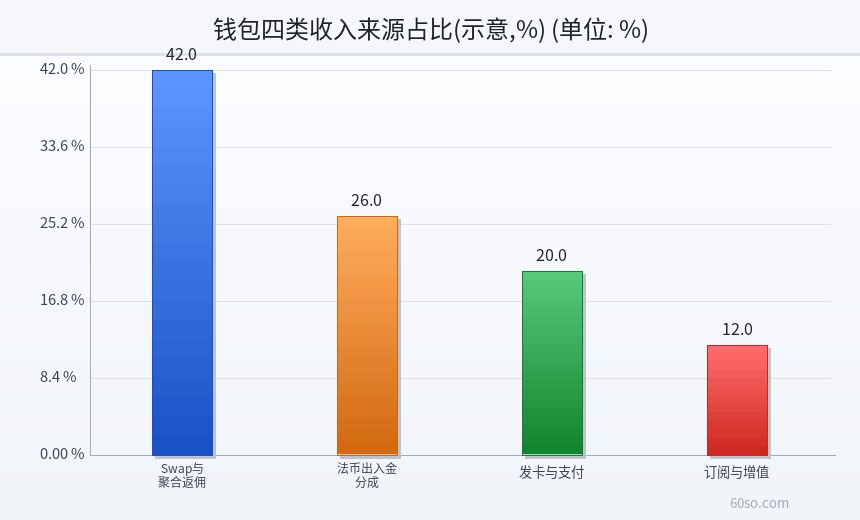
这是目前钱包最主流的收入。你在钱包里点「兑换」,背后通常不是直连一个池子,而是走聚合器:把多个 DEX 的报价比一遍,选最优路径、必要时拆单成交。聚合器向流动性池收取一部分路由费,再按约定分给带来订单的钱包。
这笔钱不从你口袋里额外掏,它已经包含在报价里。但「包含在报价里」不等于「没有成本」。你看到的成交价和中间价之间的差就是滑点,滑点的一部分会变成路由收入。
关键就在这里:当钱包的收入和交易量挂钩,它就有动机让你多换、换得更勤。判断一个钱包是否克制,看两件事——默认路由是否透明,是否把最优价格放在自己的返佣之上。愿意在确认页显示「本笔含路由费」的,通常比藏起来不说的更值得信任。
第二类:法币出入金分成
第二类是法币通道。你用银行卡或本地支付方式买币,中间要经过持牌服务商完成法币与稳定币的兑换,服务商收一笔通道费,钱包作为获客方拿分成。
这块收入的特点是重合规、重地域。不同地区能用的通道不同,实名要求不同,费率也不同。对用户最实际的影响是:同样买一千美元的币,走不同通道,到账的稳定币数量可能差出一两个百分点。金额越大,这个差异越明显。
要提醒的是,出入金是监管最敏感的一环。任何声称「免实名、秒到账、无限额」的通道,都值得多想一步:它绕开的是谁的规则,风险最后落在谁头上。境内用户尤其要注意,2021 年 9 月 24 日十部委的通知已明确虚拟货币相关业务活动属于非法金融活动。
第三类:发卡与支付分润
第三类是加密卡。你把稳定币存进卡账户,刷卡消费时由发卡方在后台换成法币结算给商户,中间产生交换费,发卡行、卡组织、项目方按比例分账,钱包作为合作方或前端拿其中一份。
这条线的想象空间在于「把链上余额变成日常购买力」,但成本结构很硬:卡组织要抽、发卡行要抽、跨境兑换还要抽,最后能分到钱包手里的比例并不高。而且它对合规的要求比 Swap 高一个量级,反洗钱、消费者保护、争议处理,一样都不能少。
所以你会看到一个现象:宣布发卡的钱包很多,真正把卡做成稳定收入来源的很少。多数是把卡当成留存工具,而不是利润中心。判断它的真实价值,要看用户是否真的在用卡消费,而不是只看发卡数量。
第四类:订阅与增值服务
第四类是订阅。面向个人的是更快的节点、更多链的支持、更细的资产分析;面向团队和机构的是多签管理、接口调用、托管与合规工具。这类收入金额不一定大,但质量最高:可预测、不依赖行情、不和用户利益冲突。
一个钱包如果订阅收入占比高,通常说明它服务的是长期使用者,而不是高频投机者。这对普通用户是个正向信号——它的收入不靠你多交易,就不会天天催你换币。
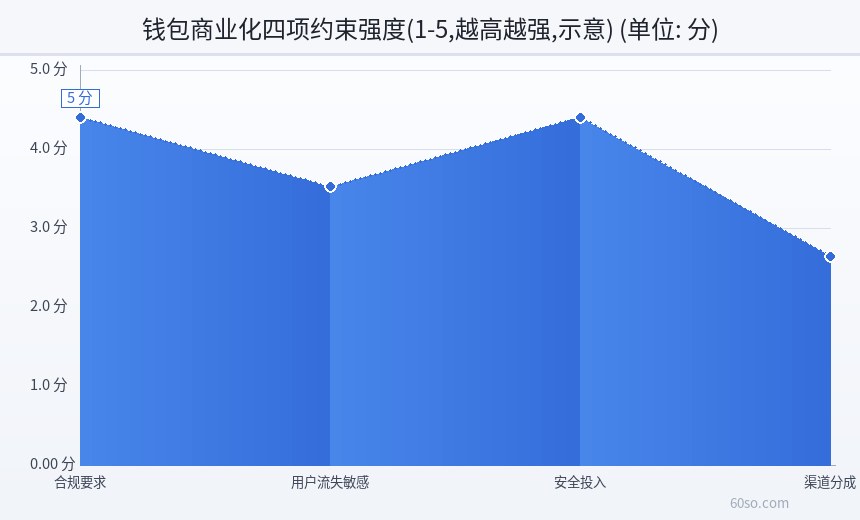
下面这张图把四类收入的相对结构画出来。数值是示意的,看的是比例关系,不是某家公司的财报。
为什么转账不收你钱
回到开头。转账免费,是因为转账这件事本身没有可抽取的价值:Gas 归网络,钱包只是签名工具。真正有钱流的地方是兑换、入金、消费、订阅这四个动作,它们都涉及第三方服务,也就都有分成空间。
理解这一点,你就不会把「免费钱包」当福利。免费的是工具,收费的是路径。你在哪条路径上走得越多,贡献的收入越多。这也是为什么钱包首页的布局总是把「兑换」放在最中心——它是最短、最高频的变现路径。
收入结构决定它向你推什么
这是本文最想让你记住的一句:钱包推荐什么,取决于它怎么赚钱。
如果收入主要来自 Swap 返佣,它就有动机把兑换按钮做得更显眼、把新币小币放进推荐列表、把默认滑点设得宽一点。如果收入主要来自法币通道,它就有动机让你多用它的入金入口,哪怕费率不是最低。如果收入主要来自订阅,它反而更希望你少交易、多持有,因为订阅用户流失主要发生在亏损之后。
这不是道德判断,是激励结构。任何产品都会向自己的收入来源倾斜,钱包也不例外。
普通用户该看哪三件事
第一,看默认路由。同样是兑换,有没有显示走的哪个聚合器、拆了几条路径、预估滑点多少。不显示这些的,等于让你在看不见价格的地方成交。
第二,看费率披露。路由费、通道费、卡费,是不是写在确认页上。只写在帮助中心深处的,不算披露。
第三,看授权管理。有没有一键查看和撤销代币授权的地方。授权钓鱼比盗私钥更常见,一个连撤销入口都不提供的钱包,很难说把安全放在第一位。
一个容易被忽略的成本:默认滑点
滑点设置是最能体现激励错位的地方。滑点设得窄,交易容易失败,用户会抱怨;设得宽,成交容易,但你可能以偏离市场价的价格成交,差额一部分进了路由。多数钱包的默认值在「保证成交」和「保护用户」之间偏向前者,因为成交才有收入。
更稳的做法是手动把滑点调到贴合该交易对的实际深度,尤其是小市值币种:深度越差,需要的滑点越大,而这恰恰是最容易被吃掉价值的地方。如果一笔兑换的预估滑点超过你能接受的幅度,正确的动作是不换,不是把滑点调高。
另外,频繁的小额兑换看起来不起眼,但每一次都有固定的路由成本,累积起来相当可观。想调仓,先算清楚一次换完和分五次换完的差别。
上图是钱包商业模式的示意:界面是入口,四条收入线分别接向聚合器、支付服务商、发卡方与订阅用户。
风险提示
钱包行业没有「最安全」的统一答案,只有适配你使用习惯的选择,本文不列推荐名单。文中收入结构是行业通行模式,不针对任何具体产品。加密资产波动剧烈:截至 2026 年 11 月 7 日凌晨(北京时间),BTC 报 75,663 美元、24 小时跌 1.33%,全市场总市值约 2.558 万亿美元、24 小时跌 3.13%,这样的波动足以让任何短期操作变成亏损。请自行核实产品的合规主体与费率披露,不要向任何人透露助记词,不要使用来路不明的「加速」「代提」服务。本文只做信息梳理,不构成投资建议。