「BACON 是什么币」这个问题,答案取决于你问的是哪一个。截至 2026 年 11 月 7 日凌晨(北京时间),CoinGecko 上代号 BACON 的资产是 Ondo 发行的美国银行代币化股票,报 50.68 美元;代号 BAC 的 Bacon Protocol 报 0.00001374 美元,24 小时成交额为 0。一个挂钩美股、受证券法规约束,一个是几乎没有交易的老项目。下面按四个维度拆开。
上图是一栋玻璃质感的银行大楼,前面浮着一枚代币,指向的正是「股票上链」这层关系。
先说结论:BACON 不是一个「币种」
严格讲,把 BACON 叫「币种」就已经错了。币种通常指一条链上的一种原生或同质化资产,而 BACON 这个符号至少被两套完全不同的发行逻辑占用:一套是把美股做成链上代币的证券类产品,一套是老 DeFi 项目的治理或功能代币。符号相同,合约不同,发行方不同,法律属性也不同。
所以正确的问法不是「BACON 是什么币」,而是「你看到的那枚 BACON,合约地址是什么、发行方是谁、底层资产是什么」。这三个问题答不上来,后面的涨跌分析都没有意义。
维度一:底层资产,一个挂钩股价,一个什么都没有
代币化股票那条线,1 枚代币对应 1 股的经济敞口,底层股票由持牌托管人持有。也就是说,它的价格理论上应该跟着美国银行的股价走,只是因为链上交易时段和流动性问题,会出现偏离。
BAC 那条线,公开能查到的只有报价、市值和合约,没有可验证的底层资产说明。市值 13,740 美元、24 小时成交 0,这两个数字本身就说明它已经不具备价格发现功能。一个没有底层资产、没有成交的资产,讨论「前景」是奢侈的。
还有一层容易混:经济敞口不等于股权。代币跟着股价涨跌,不代表你拥有投票权,也不代表分红一定按股数发到你钱包里。这些细节写在发行条款里,买之前应该逐条读,而不是只看「1 枚等于 1 股」这句宣传语。
维度二:合规属性,一个受证券法约束,一个没有披露
代币化股票受证券法规约束,这是它和普通代币最大的区别。多数司法辖区只对合格投资者或专业投资者开放,可能有转让限制,发行和托管都要持牌。这些限制不是为了刁难人,而是因为它本质上是一张「包装成代币的股票敞口」。
BAC 这边,公开页面看不到合规定位、持牌主体和审计信息,意味着你连「谁对这件事负责」都找不到。判断一个资产能不能碰,第一问不是涨不涨,而是出了事找谁;第二问才是它凭什么涨。这两个问题顺序反了,很容易被故事带走。
维度三:流动性,一个很薄,一个是零
代币化股票市值 25,080 美元,24 小时成交 14.88 万美元,排名 9229。成交额比市值还高,听着热闹,实际是流通盘太小,几笔单子就能来回倒。BAC 市值 13,740 美元,排名 10693,24 小时成交 0,连「薄」都算不上,是停摆。
流动性不是一条可以忽略的注脚,它决定了你能不能退出。账面价格再高,没有买盘就是零。这一条对两类资产都成立,只是程度不同。顺便说一句,成交额高也不等于深度好:同一笔钱来回刷,就能把成交额做大,但挂单簿的厚度不会因此增加。
维度四:赎回机制,一个有时差,一个没有入口
代币化股票有赎回概念:你可以按发行方规则把代币换回对应的经济价值,但有时差、有门槛、有资格限制。这个机制的存在,让代币价格和底层股价之间有一根松紧带,不会无限偏离。
BAC 没有可查的赎回机制。没有赎回,代币就只是一个在池子里挂着的符号,价格完全由有没有人接盘决定。这也是为什么它的走势可以长期是一条向下的斜线。
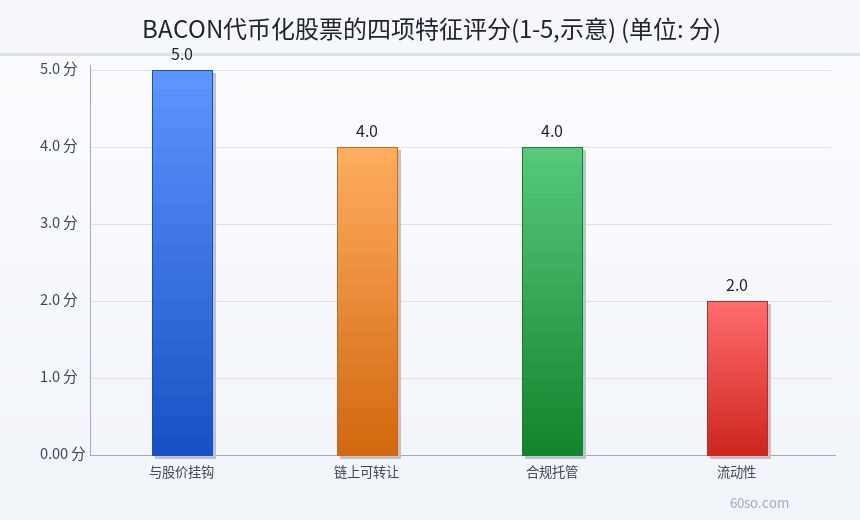
下图把这两种资产在四个特征上的表现打了个分,分数是示意的,但方向很清楚:越靠左越像证券,越靠右越像无人维护的老币。
为什么 2024 年的旧文会把你带偏
2024 年前后,中文互联网上关于「BACON 币」的文章,大多讲的是 Bacon Protocol 这类小项目:发个概念、拉一点流动性、找几个人写稿。那批文章里的价格、市值、愿景,今天全部失效——不是判断错了,是资产本身已经不在正常交易状态。这类项目多数只有一个合约和一个浅池子,行情好的时候看着热闹,行情一走就只剩挂单。
更麻烦的是,这些旧文还在被搜索引擎收录。你搜到的「BACON 币发行量」「BACON 币前景」,很可能是两三年前的文本,被复制粘贴了几十遍。看到没有日期、没有合约、没有出处的文章,直接关掉。
同名不同链,合约比名字重要
同一个符号可以在以太坊、BNB Chain、Base 等不同链上各部署一份,彼此没有任何关系。行情站通常只收录其中流动性最好的那个,你看到的 50.68 美元或 0.00001374 美元,未必对应你钱包里那一枚。
核对顺序是:先看链,再看合约地址,最后看发行方。三步都对上,才谈得上「这是同一个资产」。只对名字,等于在人群里喊一声「小明」然后随便拉一个人走。
代币化股票的真实价值与限制
它的价值在于「用链上方式获得美股敞口」:24 小时可转让、可拆分、可组合进链上策略,对于合规范围内的投资者,确实比传统券商的跨境开户轻。但限制同样明显:合格投资者门槛、转让限制、托管依赖、交易时段错配带来的溢价折价,以及赎回时差。
把它理解成「美股自由买卖」是最大的误解。它不是券商账户,不是股东名册,也不承诺随时能按实时股价成交。它更像一张有条件的、可转让的凭证。
四个维度怎么用:给普通读者的顺序
实际判断时不用平铺四个维度,按顺序来:先看合规属性,如果连发行主体都查不到,后面的维度不用看了;再看底层资产,能不能说清楚它锚定什么;然后看流动性,成交额与市值是否匹配;最后看赎回,退出路径是否存在。四步里任何一步断掉,就不该把它当投资标的。
这个顺序的好处是省时间。绝大多数蹭名字的资产,在第一步就出局了;能走到第四步的,才值得你花时间读条款。
上图是一张对比卡:左边代币化股票,右边老项目代币,提醒你先看底层资产,再看代码。
风险提示
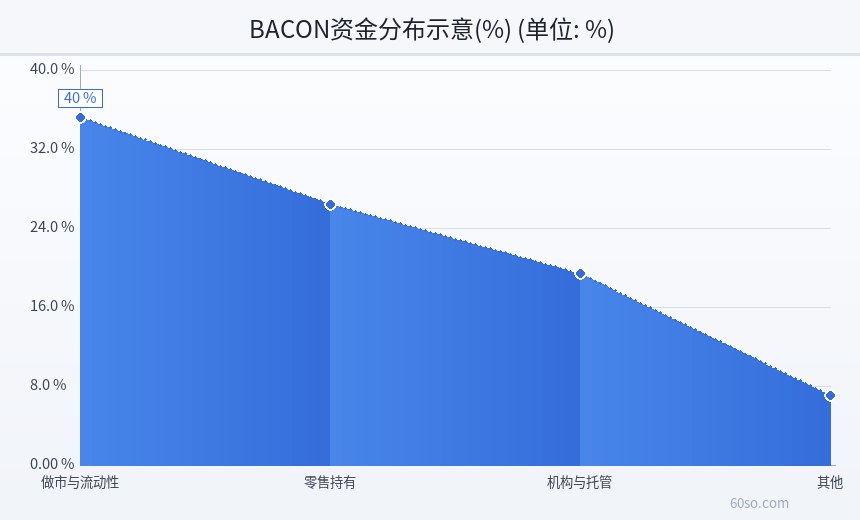
最后一张图按持有角色拆了四类资金,数值是示意的,用来看结构,不代表官方披露:做市与流动性、零售持有、机构与托管、其他。它想说明的是,小市值资产的价格由少数参与者决定,散户看到的报价未必是自己能成交的价。把这张图当结构示意,不要当持仓数据。
两种 BACON 的风险完全不同:代币化股票要承担发行方、托管方、证券合规和流动性四层风险;BAC 这类老项目则是流动性归零、合约权限不明、信息缺失。还有一类风险经常被忽略:你把代币放在别人的地址里,实质上是在信任对方,链上转账不可逆,转错就是永久损失。本文只做信息梳理,价格与市值截至 2026 年 11 月 7 日凌晨(北京时间),不构成投资建议。境内用户还应注意,虚拟货币相关业务活动属于非法金融活动,参与境外证券类代币另涉当地证券法与外汇管理,以官方规定为准。