
问「以太坊挖矿收益降了多少」,答案有点残酷:对以太坊主网来说不是下降,是归零。2022 年 9 月 15 日合并完成,共识从 PoW 切到 PoS,主网上的矿工一夜之间失去全部收入。真正值得复盘的是那之前一年半的曲线,它把「挖矿收益由什么决定」演示得非常清楚。
上图是一台还在转的矿机,机箱灯亮着,但它已经不再产出任何东西。
先把时间线钉住
以太坊主网的 PoW 挖矿终止于 2022 年 9 月 15 日。从那天起,ETH 出块由质押验证者完成,矿工能做的只剩两件事:把算力搬到别的 PoW 链,或者把显卡卖掉。
合并那次切换没有留下灰色地带:协议升级在预定高度触发,没有投票、没有过渡期,矿工连反应的时间都没有。这条线之前还有两个节点要记住。2021 年 8 月伦敦升级上线 EIP-1559,基础费开始销毁,矿工收入从「区块奖励 + 全部 Gas」变成「区块奖励 + 优先费」。2021 年 11 月,ETH 触及 4,946 美元历史高点,全网算力同步创出峰值。
2021 年牛市:单位算力收益的顶点
那一年的收益结构很好算:区块奖励固定,Gas 高涨时优先费能占总收入三四成,币价又在往上走。三个变量同时朝有利方向跑,单位算力的日收益被推到整个周期的高点。
那段时间 Gas 长期挂在 50 gwei 以上,一笔 swap 的手续费能到几十美元,这些钱大半进了矿工口袋。EIP-1559 之后基础费被销毁,矿工只拿优先费,收入结构被改了一次,这也是 2022 年收益看起来「掉得更快」的原因之一。
以相对值看,把 2021 年牛市定为 100,2022 年初大约 60,合并前最后几个月掉到 35 左右,合并后是 0。这条曲线不是平滑下降,是断崖。
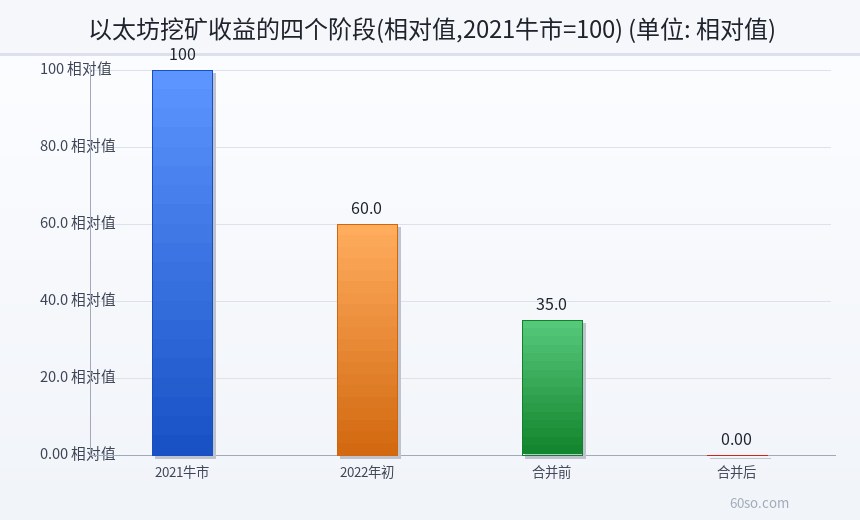
上面这张图就是四个阶段的相对值:100、60、35、0。注意最后一段不是「很低」,是「没有」。
2022 年:币价与难度的双杀
2022 年初 ETH 还在 3,700 美元附近,到年末跌到 1,200 美元左右(据公开行情数据)。币价跌,日收益按比例缩水;与此同时算力并没有同步退出——矿工有沉没成本,关机等于承认亏损,于是大家继续挖,难度维持高位,单机分到的份额更少。
这是挖矿最反直觉的地方:熊市里矿工不会立刻减少,反而因为「再撑一撑」集体延后关机,把彼此的收益一起压低。真正逼算力退出的不是币价,是电费账单。算力的回落也是渐进的:先退的是租机房的中小矿工,自建场地、电价更低的大矿工反而扛得住。
合并前夜:预期先杀一遍
2022 年上半年,合并的时间表越来越明确,市场出现一个公开的赌局:算力会不会在合并前抛售。答案是不会立刻抛,因为显卡卖不出价;但新卡不再采购,二手市场开始松动。
显卡市场的反应比矿工更快。2021 年一张中端卡溢价两三倍,到 2022 年夏天已经贴近原价,二手平台挂出的整机越来越多,买家却越来越少。
这一段对应曲线上的 35。收益还在,但所有人都知道它有时限,矿工心态从「扩张」变成「回本」。
成本结构:电费一半以上,决定谁先关机
把成本拆开,大致是电费 55%、硬件折旧 25%、场地 12%、运维 8%。这个结构解释了一件事:同样币价下有人赚钱有人亏钱,差别主要不在机器,在电价。
一台 8 卡机功耗按 1,600W 算,一天 38.4 度电。电价 0.4 元/度,日成本 15.4 元;0.6 元/度,日成本 23 元,同样产出,成本差一半。这就是矿场往水电、火电富集地跑的原因,也是「家里挖矿」在多数地区算不过账的原因。
硬件折旧是第二个大头,而且比电价更难算。显卡账面寿命三年,实际在 7×24 满载、高温、粉尘的环境里,风扇和显存的故障率远高于家用。合并后二手残值跌得很惨,等于把折旧一次性计提。场地和运维这两项看着占比小,但在低币价时最要命:租金照付,人照发工资,一分钱省不下来。
上图把四个阶段的收益台阶画成一条下行的线,最后一级贴着零——那不是低谷,是终点。
一条被忽略的分界线:难度调整的滞后
PoW 链的难度每隔一段时间调整一次,滞后于算力的实际变化。算力涌入时,难度要过一阵才跟上,这段时间里先到的人吃到了超额收益;算力撤出时同理,最后走的人承担了最差的一段。
这个滞后解释了为什么「跟风转挖」总是慢半拍:等你在社群看到某条链收益不错,超额部分往往已经被前一批人吃完了。
2026 年再看这条曲线,能学到什么
第一,任何 PoW 币的收益都会被难度追上。今天某个币收益好,明天 ASIC 进场,后天 GPU 矿工就被挤出去。收益窗口的宽度,取决于别人多快能把算力搬过来。
第二,币价和难度同向。币价涨,算力涌入,难度上升,单机收益反而不涨那么多。这是挖矿的均值回归,也是「牛市买矿机」通常是最差时点的原因。
第三,算力迁移不是免费的。换矿池、重刷 BIOS、改电压曲线,一套折腾下来按周计,这段时间没有产出。
第四,关机点是算出来的,不是感觉出来的。日收益低于日电费就该关,这句话在 2022 年被无数矿工用真金白银验证过。
放到今天的市场看:截至 2026 年 11 月 18 日凌晨,ETH 报 1,771 美元,较历史高点回撤 64.2%,全市场总市值 2.18 万亿美元,24 小时下跌 3.82%,恐惧贪婪指数 22。这个体量下,挖矿早就不是「买机器等涨」的生意,而是一门精细的成本管理生意。
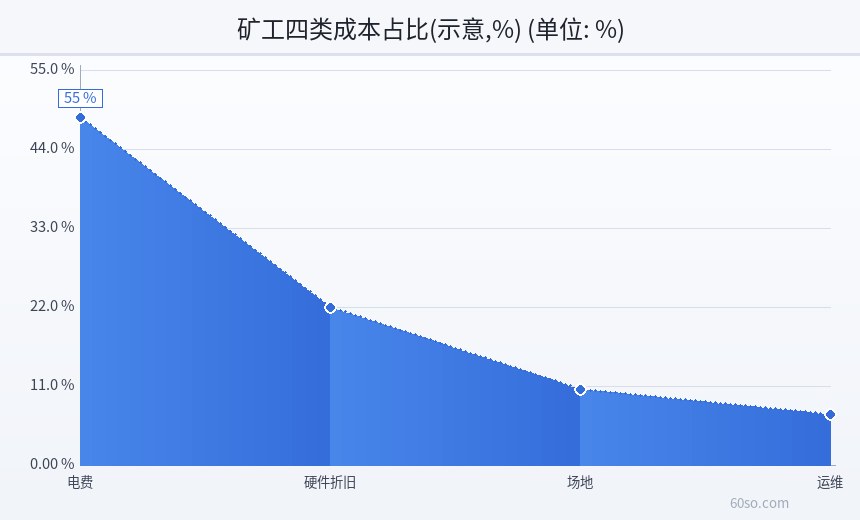
上图是矿工四类成本的占比:电费 55%、折旧 25%、场地 12%、运维 8%。看这张图,比看任何收益预测都实在。
风险提示
第一,以太坊主网已不支持 PoW 挖矿。任何声称能「挖 ETH」的项目都要格外警惕,云算力平台尤其集中。
第二,转挖其他币种面临难度骤升、币价波动、ASIC 竞争三重压力,历史收益不能外推。
第三,境内政策。2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护;同期监管口径把虚拟货币「挖矿」列入淘汰类产业,禁止新增项目。
第四,用电与硬件安全。矿机长期满载对线路、散热、消防都有要求,民用电价挖矿在多数地区覆盖不了成本。
本文只做历史数据与成本结构的信息梳理,不构成投资建议。那条从 100 掉到 0 的曲线,本身就是最好的风险说明书。