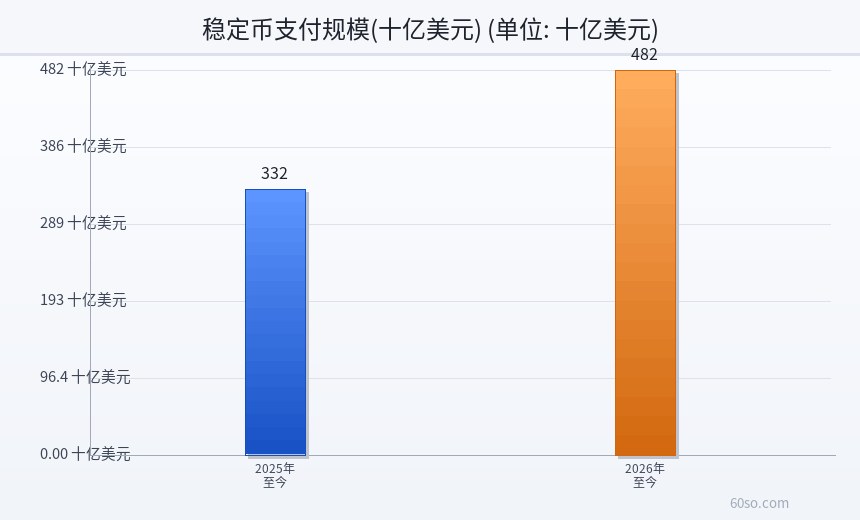
稳定币的“支付属性”正在压过“炒作属性”。10月19日,分析机构Allium的数据显示,2026年至今稳定币支付规模已经达到4,820亿美元,同比增长45%。同期,稳定币总供应量却停滞不前。更关键的是,Visa、万事达、Stripe这些支付巨头正在把稳定币接入现有的卡组织和清算网络,让加密资产真正能“花出去”。这组数据说明什么?稳定币的投资逻辑正在发生变化。
支付涨了45%,供应却没涨
先解释一个反直觉的现象:支付规模涨了45%,稳定币供应却没怎么增加。这意味着什么?意味着稳定币的“流通速度”在上升。
过去,很多人买了USDT、USDC就放在钱包里,等着交易或抄底,稳定币的周转率很低。现在,越来越多的稳定币被用于实际支付:跨境B2B结算、电商付款、工资发放、汇款。同一批稳定币在一年内被反复使用,支付规模自然上升,但总供应不需要同步增长。
这对稳定币发行方是好事。发行方的收入主要来自储备资产的利息,供应量不涨,利息收入就不会爆发式增长;但支付场景扩大,会增强稳定币的网络效应,让更多商户和用户离不开它。长期看,这比短期的供应扩张更有价值。
Visa、万事达、Stripe为什么入场
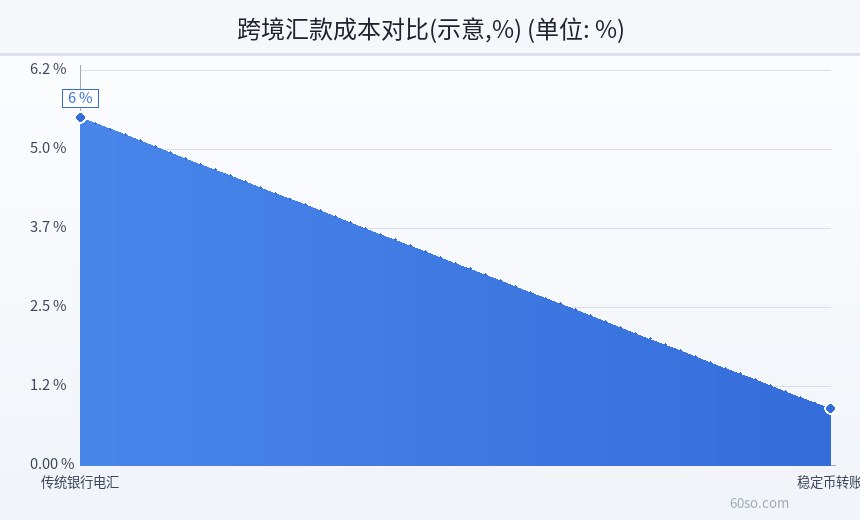
第一,需求驱动。跨境支付的成本高、速度慢,一直是企业的痛点。稳定币可以实现接近实时的跨境结算,费用比传统电汇低很多。Borderless.xyz的数据显示,稳定币汇款的成本比传统转账低84%。对支付公司来说,这是不能忽视的市场。
第二,卡组织的焦虑。Visa、万事达的主业是卡支付,如果稳定币绕过卡组织直接点对点结算,它们会被边缘化。与其被动挨打,不如主动接入,把稳定币支付纳入自己的网络,继续收手续费。
第三,Stripe的布局。Stripe一直想做“互联网支付的基础设施”,稳定币是它连接加密和法币的重要工具。通过Stripe,商户可以接收稳定币、自动换成法币,用户体验和普通支付差不多。
第四,监管逐渐清晰。美国、欧盟、香港都在推进稳定币立法,支付公司看到了合规路径。虽然规则还不完美,但比几年前“完全灰色”要好得多。
稳定币支付的真正瓶颈
第一,合规和反洗钱。稳定币跨境流动快,容易被用于洗钱、制裁规避。支付公司需要建立完整的KYC、交易监控、制裁名单筛查体系,成本很高。
第二,法币出入金。稳定币支付再快,商户最终还是要换成法币。出入金渠道的效率、费用、合规,决定了稳定币支付能不能规模化。
第三,会计和税务。企业收到稳定币,怎么记账?按什么价格确认收入?税务怎么申报?这些基础问题不解决,大企业不敢大规模使用。
第四,用户体验。普通用户不关心底层是区块链还是银行,他们只关心“好不好用、贵不贵、安不安全”。稳定币支付的钱包、App、客服,目前还不如支付宝、微信顺手。
第五,波动和脱锚。稳定币理论上锚定1美元,但历史上出现过脱锚事件。商户如果担心收到稳定币后贬值,就不愿意接受。
对加密市场意味着什么
第一,稳定币从“交易工具”变成“支付基础设施”。过去稳定币的主要用途是炒币的中转站,现在越来越多地用于真实经济。这会让稳定币的需求更稳定,减少对加密牛熊周期的依赖。
第二,公链的竞争格局会变化。稳定币支付需要低成本、高吞吐的链。Tron在USDT转账上占据优势,Solana、以太坊L2、BNB Chain也在抢市场。谁能把支付体验做好,谁就能获得更多真实交易。
第三,支付公司成为加密行业的重要入口。Visa、万事达、Stripe拥有海量商户和用户,它们接入稳定币,相当于给加密行业开了一扇大门。这比任何交易所的营销都有效。
第四,监管会加速。支付规模越大,监管越关注。反洗钱、消费者保护、储备透明度,都会成为重点。合规成本上升,但也会淘汰不合规的发行方。
普通用户能感受到什么
第一,跨境汇款更便宜。如果你有海外汇款需求,稳定币渠道可能比银行电汇便宜很多,但要注意合规和对方是否接受。
第二,支付选择更多。部分商户开始接受稳定币支付,尤其是在跨境电商、数字服务、自由职业者收款等场景。
第三,风险更隐蔽。稳定币支付看起来简单,但背后涉及发行方信用、链上安全、监管合规。选择持牌、透明的发行方,比追求高收益更重要。
第四,税务更复杂。收到稳定币可能触发收入确认和税务申报,保留记录很重要。
| 指标 | 2025年至今 | 2026年至今 | 变化 |
|---|---|---|---|
| 稳定币支付规模 | 约3,320亿美元 | 4,820亿美元 | +45% |
| 稳定币供应 | 增长放缓 | 停滞 | 流通速度上升 |
| 汇款成本 | 较高 | 低84% | 稳定币优势扩大 |
稳定币支付的三种模式
第一种,点对点转账。付款方直接把稳定币转到收款方地址,不经过银行。优点是快、便宜,缺点是双方都要有链上钱包,且要自行处理合规。
第二种,支付网关模式。商户接入Stripe、BitPay等网关,用户用稳定币付款,网关负责换成法币并结算给商户。优点是商户不用碰加密资产,缺点是网关收手续费。
第三种,卡组织模式。Visa、万事达把稳定币纳入卡支付网络,用户用稳定币充值或直接支付,商户收到法币。优点是覆盖广、体验好,缺点是依赖卡组织的基础设施。
三种模式各有适用场景。点对点适合大额B2B和自由职业者,支付网关适合电商,卡组织适合线下零售。未来可能是三种模式并存,而不是一种取代另一种。
企业使用稳定币支付要注意什么
第一,合规。确认稳定币发行方是否持牌、储备是否透明、是否符合当地反洗钱要求。
第二,会计。稳定币按什么价格入账、怎么确认收入、怎么处理汇兑损益,需要和会计师确认。
第三,税务。收到稳定币可能触发增值税、所得税、资本利得税,不同国家规则不同。
第四,托管。企业持有稳定币需要安全的钱包和权限管理,避免私钥丢失或内部舞弊。
第五,流动性。稳定币能不能随时换成法币、费率多少、限额多少,直接影响企业的资金效率。
风险提示
第一,稳定币不是银行存款,没有存款保险。发行方出事,持有人可能损失本金。
第二,监管政策变化快。今天合规的稳定币,明天可能被限制。尤其是跨境支付,涉及不同国家的资本管制。
第三,链上风险。稳定币在公链上流通,可能遭遇黑客、合约漏洞、桥攻击。大额支付要分批、验证地址。
第四,竞争加剧。银行系存款代币、其他稳定币、央行数字货币,都在抢支付市场。USDT、USDC的优势不是永久的。
本文数据来自2026年10月19日公开报道及Allium、Borderless.xyz数据,具体统计口径以机构原文为准。文中观点只做信息分析,不构成投资建议。