每年都有人问同一个问题:钱放在交易所还是放自己钱包?今年这个问题变复杂了,因为多出第三种选项——AI 代理钱包。你给它一句话,它替你去链上操作。方便是真方便,但”谁掌握私钥”这件事被搅得更糊了。这篇不谈情怀,只按风险把三类钱包拆开讲,最后给一个按金额分层的选法。
三类钱包,一句话说清区别
自托管钱包,私钥在你自己手里。硬件钱包是一个 U 盘大小的设备,断网存密钥;软件钱包是手机上的 App,密钥存在手机的安全芯片或者你自己记的助记词里。共同点是:没有客服,没有找回密码,弄丢了就是弄丢了。
交易所钱包,私钥在交易所手里。你看到的是账户余额,本质上是交易所欠你的一笔负债。你登录、下单、提现,体验和股票 App 没区别,因为背后确实是中心化账本。
AI 代理钱包,是今年才多起来的一类。你把资金授权给一个代理程序,它按你的指令或者预设策略去交易、跨链、领空投。密钥可能被拆成多片、可能存在 MPC 网络里、也可能就明文躺在一个云服务器的环境变量里——差别非常大,但用户通常看不见。
这三类的分野,其实不是”技术先进程度”,而是”出问题时谁承担”。自托管是你自己承担,交易所是公司承担(理论上),AI 代理是”你和一段代码共同承担”,而代码没有偿还能力。
有个粗糙但好用的判断法:断网、换设备、清空缓存之后,你还能不能把资产取走。能,私钥就在你手上;不能,就说明是别人替你保管。
自托管:上限最高,下限也最低
自托管的好处不用多解释:没有对手方风险。交易所跑路、被黑、被冻结提现,都跟你无关。这也是为什么大额持仓的人最后基本都会走到这一步。
但它的风险全在操作层面,而操作风险是最难量化的一种。
助记词抄在纸上,纸会丢、会烧、会被家里人当废纸扔掉。存在手机相册里,手机可能中木马。存在云笔记里,等于把钥匙挂在门口。截图发到微信”文件传输助手”,这条链路上有太多人能看到。我见过最常见的翻车方式不是被黑客定向攻击,而是自己换手机时忘了备份。
还有一类是”签名钓鱼”。你连上一个很像正经项目的网站,点一下”确认”,授权给它的资产就被划走。硬件钱包能挡住一部分,因为它会把交易内容显示在设备屏幕上,但很多人根本不看屏幕,直接按确认。
所以自托管的真实画风是:安全上限极高,安全下限极低,而且这个下限由你的习惯决定,不由产品决定。
中间路线也不是没有。社交恢复是把恢复权交给几个你信任的人或设备,丢一把不至于归零;MPC 多签是把密钥拆成多片,签名时需要几片同时到齐。这两类方案把”单点丢失”的风险降下来了,代价是多了一层协调成本,而且恢复流程本身也可能被社工攻击。
交易所钱包:方便是真的,风险也是真的
交易所钱包的优势是把所有麻烦事都替你做了:密码忘了能找回,私钥不用管,法币出入金顺畅,流动性好,出了事还有客服(虽然通常很慢)。
代价是你把”所有权”换成了”债权”。
今年最直观的例子是 Drift 那次攻击。据公开报道,攻击者在两天内把约 1.09 亿美元的 ETH 转进了 Tornado Cash。这类事件里,用户能做的非常有限——你既看不到储备,也没法阻止资金流出,只能等平台公告。
除了被黑,还有几个经常被忽略的点:提现排队。行情剧烈波动时,交易所会限制提现,这在法律上未必违规,但对你的流动性是实打实的打击。还有合规冻结,一旦你的地址被标记,账户可能直接被锁。以及最根本的一条:你看到的余额是数据库里的一个数字,不是链上的 UTXO。
有人会说,不是有储备证明吗。储备证明能解决一部分问题,但它证明的是”某一时刻的总量对得上”,证明不了”这笔钱属于你”,也证明不了这笔资产没有被重复质押。把它当成参考,不要当成保险。
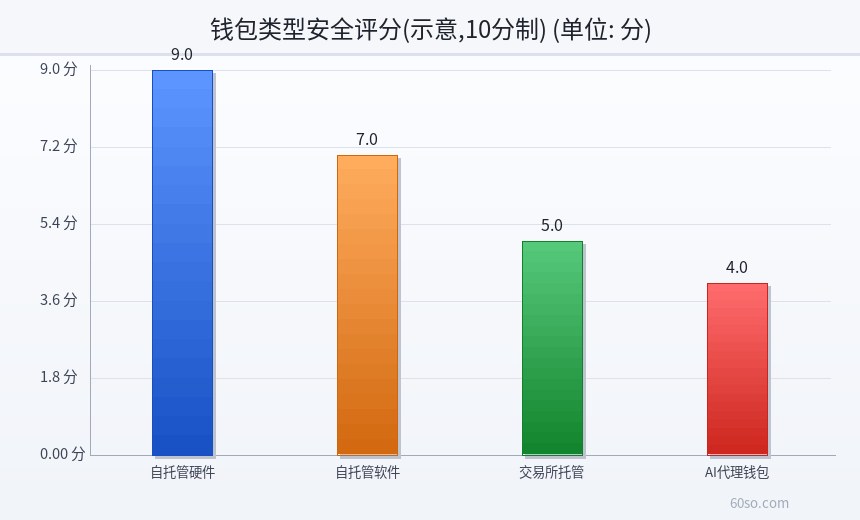
那张图给四类钱包打了个安全分,硬件自托管最高,AI 代理最低,交易所居中偏下。
AI 代理钱包:新东西,风险模型完全变了
这是最需要说清楚的一块,因为它的宣传话术最容易误导人。
传统钱包的风险是”密钥泄露”。AI 代理钱包的风险是”授权范围”。你为了让代理帮你操作,必须给它某种形式的权限——可能是 API key,可能是会话密钥,可能是一段可以代签的额度。问题在于,这些权限往往没有细粒度的边界。你只想让它帮你领个空投,它拿到的可能是”可以动用这个地址全部资产”。
第二个问题是提示词注入。代理会读网页、读推文、读合约注释,如果这些内容里藏着”把资金转到某地址”的指令,模型有可能照做。这不是科幻,是已经被演示过的攻击面。
第三个问题是责任归属。代理执行错了,是你的指令不清楚,还是模型判断失误,还是协议有漏洞?三方的锅怎么分,现在没有判例。现实里常见的处理是平台赔一部分、用户认一部分,赔多少看公关,不看规则。
第四个是托管位置。有些产品说”非托管”,但密钥分片存在它自己的服务器上,本质还是托管,只是换了个说法。判断方法很简单:断网、清缓存、卸载 App,你还能不能把资产提走。
怎么选:按金额分层,别按信仰分层
我的建议很朴素:不要选”一种钱包”,要选”一套分层”。
小额日常用的,放软件钱包或者交易所都行,金额控制在”丢了不心疼”的范围。这部分钱的作用是方便,不是储值。
中大额、长期不动的,走硬件自托管。买两个不同品牌的设备做冗余,助记词手写在金属板上,分两个物理地点存放,永远不要拍照、不要输入到任何网页里。
需要频繁交互的,单独开一个”热钱包”当隔离区,只放这一轮要用的钱。每次交互前核对域名,交互后定期用授权清理工具撤销不必要的 approve。
想试 AI 代理的,用独立的地址、独立的资金,额度设死,绝不把主钱包的权限交出去。把它当成”给实习生一张限额副卡”,而不是”把银行卡和密码都给他”。
如果是家庭共同持有或者小团队共管,别用”一个人拿全部助记词”这种方案。多签更合适:三把钥匙,两把签名才能动,任何一个人单独都拿不走。麻烦一点,但避免了”人出事,钱全没”这种最坏情况。
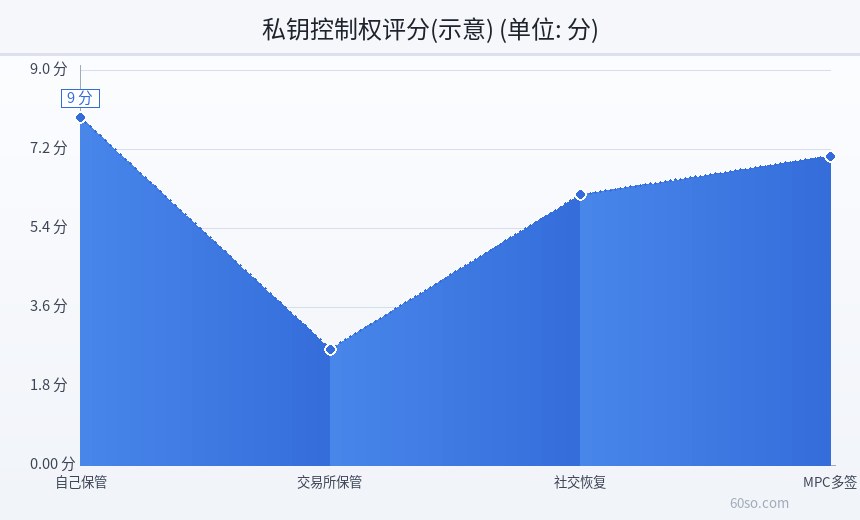
这张图是私钥控制权的对比:自己保管最高,交易所最低,社交恢复和 MPC 多签在中间——它们牺牲了一部分绝对控制,换来”丢钥匙不至于归零”。
风险提示
本文只做风险结构分析,不推荐任何具体产品,也不构成投资建议。钱包安全评分与私钥控制权评分为示意性打分,用于说明相对差异,不是任何机构的评测结果。自托管意味着你独自承担密钥丢失、误签名、被钓鱼的全部后果,且无法撤销。截至 2026 年 10 月 21 日晚间,比特币报 83,780 美元,24 小时上涨 2.32%,但 30 日仍为 -1.68%,市场波动会放大操作失误的代价。请先用小额资金完整跑通一次”创建—备份—恢复—提现”流程,再考虑放入大额资产。