“国内用户常用哪些钱包”这个问题,问法本身有点偏。钱包不是品牌选择题,而是托管模型选择题:私钥在谁手里,决定了你面对的是哪种风险。把这一步想清楚,具体用哪一个反而好办。这篇不推荐任何品牌,也不给下载链接,只讲分类、取舍和几条必须知道的合规事实。
上图是一只硬件钱包和一部手机并排放在桌上,一个离线,一个联网。这张图对应本文的第一个区分:冷和热的差别,本质是私钥接不接触网络。
先分类:自托管和托管,是两回事
自托管钱包,助记词和私钥在你手里。链上地址归你控制,没有客服,没有找回,也没有人能冻结。它的对立面不是“不安全”,而是“责任全在你”。
托管账户,比如交易所里的余额,本质是你对平台的一笔债权。你看到的是数字,私钥在平台手里。平台正常时它很方便,平台出问题时它就是一个需要排队的索赔。
很多人把这两者混着叫“钱包”,于是产生了奇怪的期待:既要自托管的安全,又要托管账户的找回服务。这两件事在技术上互斥。
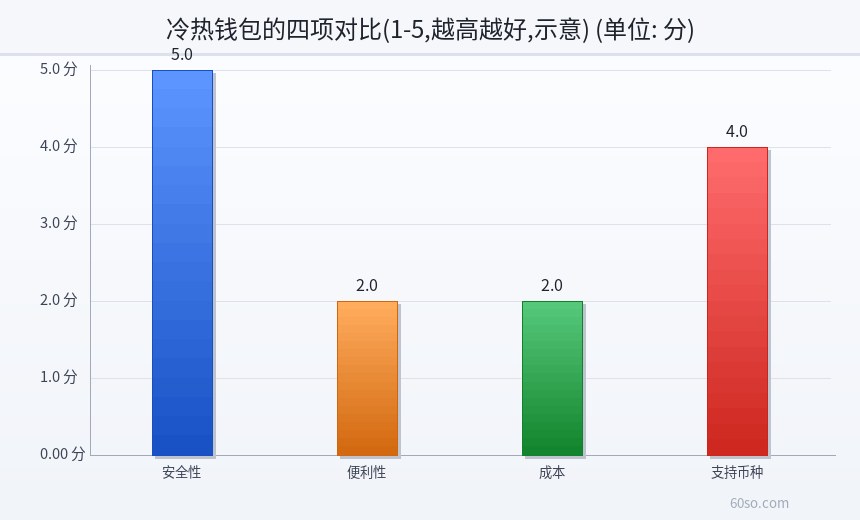
冷钱包和热钱包,差在四个地方
第一是私钥的暴露面。冷钱包的私钥在离线设备里,签名时才接触数据;热钱包装在手机或浏览器里,私钥存在联网环境,理论上多一层被窃取的可能。
第二是便利性。热钱包点两下就能交易,冷钱包要接线、要按键确认、要在两个屏幕之间核对地址。麻烦是它的功能,不是缺陷。
第三是成本。冷钱包要花钱买设备,热钱包免费。这个成本相对于你要保护的金额,通常可以忽略。
第四是支持范围。热钱包对多链、新链、空投的支持更快;冷钱包的固件和链支持更新更慢,这是安全策略带来的代价。
选择其实是一道决策题
第一个问题:金额多大。几百美元,热钱包足够;几千到几万美元,值得上一个硬件钱包;再往上,就该考虑多签或者分散存放。
第二个问题:多久动一次。每天交易的人,全放冷钱包会被流程折磨到放弃安全;一年动两次的人,没有理由把币留在联网设备里。
第三个问题:技术能力。能不能独立完成助记词备份、地址核对、固件升级?做不到就别硬上自托管,出了事没人能帮你。
我的建议是三层结构:日常钱包放够一两个月用的钱,中间层放主要仓位,冷存储放长期不动的部分。三层之间用转账隔开,不要图省事全部打通。
还有一点常被忽略:分散不等于安全。把币分到五个钱包,每个都用同一组助记词,等于没分。真正的分散是助记词、设备、地点三者都不同。
助记词:唯一不能外包的东西
助记词是一串人类可读的词,能推导出所有私钥。它的特点是:谁拿到,谁就是主人。
几条硬规则。手写,不用截图;离线,不存云盘、不发微信、不存备忘录;两处,物理分开,防火灾也防单点丢失;不告诉任何人,包括自称客服、自称官方、自称空投方的人。
有人会加一层 passphrase,相当于在助记词之外再加一个密码。它确实能提高安全性,但忘记就是永久归零,而且很多钱包的恢复流程对新手不友好。用之前先想清楚自己会不会忘。
还有一个常见误区:把助记词“分片”保存,一半存家里一半存办公室。听起来安全,实际上任何一半泄露都会降低整体强度,而且拼不起来的时候你会怀疑人生。
备份做完一定要验证:在离线环境里用同一套词恢复一次,确认地址一致,再把词放回去。没验证过的备份,只能算心理安慰。
回到冷热对比,把四个维度打成评分更直观:冷钱包安全性最高,热钱包在便利性和成本上占优,支持币种两者接近。没有全能选手,只有匹配。
资产是怎么丢的
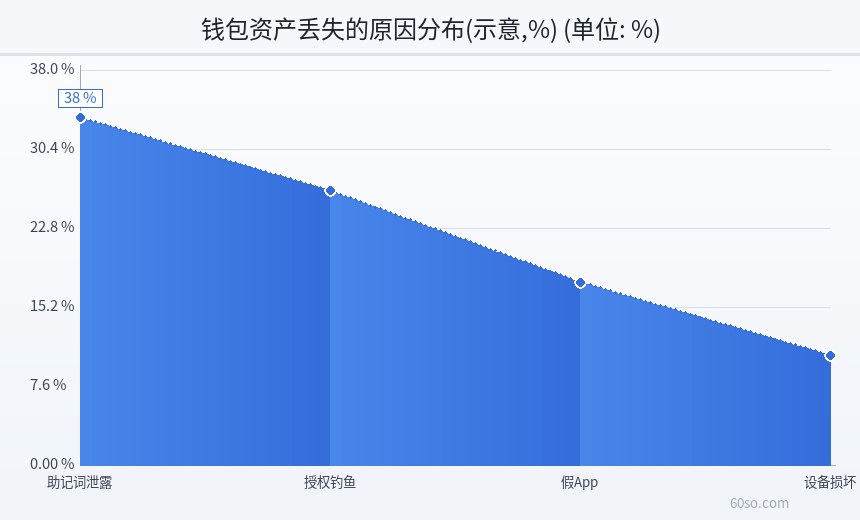
第一类,助记词泄露。钓鱼网站伪装成钱包官网、假客服要求“验证钱包”、亲戚朋友发来的“帮忙签个名”,都指向同一件事。
第二类,授权钓鱼。你在某个网站点了approve,给了它动用某个代币的权限,额度是无限的。之后它不需要你的私钥,也能把币转走。这就是为什么签名之前要看清楚授权对象和额度。
第三类,假App。应用商店的搜索结果、电报群里的安装包、搜索引擎的广告位,都可能指向改过的版本。装错一次,私钥直接送到对方服务器。
第四类,设备损坏。硬盘坏、手机丢、设备进水。这类损失本来可以靠备份避免,但很多人备份了却从来没验证过能不能恢复。
这四类里有三类是“你主动配合”的结果——点了链接、签了名、装了App。硬件钱包防的是私钥被远程窃取,防不了你自己把门打开。这是很多人的认知盲区。
上图用一棵决策树把“金额、频率、技术能力”三个问题串起来,最后落到冷、热或托管。它想说的是:钱包选择可以被流程化,不需要凭感觉。
进阶:多签与社恢复
单人自托管的死穴是“一个人犯错”。多签把控制权拆给几把钥匙,比如三把里任意两把才能转走资金:手机一把、硬件钱包一把、异地保管处一把。好处是单点失窃不致命,坏处是你自己也可能凑不齐。
社恢复是另一种思路:把恢复权交给几个你信任的地址或监护人,私钥丢了可以投票恢复。它把“记住一串词”变成“维护一组关系”,适合大额长期持有,但引入了新的信任假设。
两种方案都不适合新手当第一站。先把单签用明白,再谈进阶。
合规这件事,必须单独说
2021年9月24日,中国人民银行等十部门发布通知,明确虚拟货币相关业务活动属于非法金融活动。境内用户参与虚拟货币交易,不受法律保护。
这句话的含义很具体:出了纠纷,法院不会按投资合同保护你;被诈骗,追回难度极大;银行卡被用于相关资金流转,可能被冻结甚至涉及更严重的法律问题。
所以本文讲的是工具原理和风险识别,不是教你绕开限制。任何声称有“特殊通道”“包过风控”的说法,都应当直接归为高风险。
一个观点:钱包不是投资工具
很多人把钱包当成“入场券”,觉得装上就能赚钱。它其实更像保险柜:保险柜不产生收益,它只保证你的东西还在。
真正决定盈亏的是你买什么、什么时候买、仓位多大。钱包只影响一件事——这些钱最后是不是还属于你。而这件事,恰恰是最容易被忽略的。
保险柜的价值,只有在出事那天才体现;平时它只是个铁盒子,还嫌它麻烦。
所以我的排序是:先想清楚合规与法律风险,再决定要不要参与;参与了,再谈托管模型;最后才是具体产品。顺序反过来的人,往往在第一步就出局了。
风险提示
本文不推荐任何钱包品牌,也不提供下载渠道,仅作知识科普,不构成投资建议。
四点提醒。第一,自托管意味着全部责任自负,助记词丢失无法找回,任何声称能“帮你恢复”的服务几乎都是骗局。第二,签名和授权前必须核对合约地址与额度,不要在不熟悉的站点连接钱包。第三,硬件钱包也有固件漏洞和供应链风险,应从官方渠道购买。第四,在中国大陆,虚拟货币相关业务活动属于非法金融活动,2021年9月24日十部门通知明确境内用户参与不受法律保护。
下面这张图把钱包资产丢失的原因按占比排开,助记词泄露和授权钓鱼合计超过六成,这两项都属于“操作问题”,不是技术问题。