2025年5月21日,香港立法会通过《稳定币条例》,同年8月1日生效。这是香港第一套针对法币参考稳定币的发牌制度,也是少数把“储备怎么放、赎回怎么保证、谁来审”写进法条的地区性规则。对内地用户来说,最需要弄清的不是“能不能买”,而是“香港合规”和“内地合法”根本不是一回事。
上图是香港天际线前放着一枚监管印章和几枚稳定币,旁边的文件上写着条例编号的位置。它对应本文的主题:稳定币第一次被当成持牌金融业务来管,而不是当成加密代币来管。
时间线:节奏比想象中快
2025年5月21日通过,8月1日生效,中间只隔了两个多月。这个速度说明两件事:一是监管方准备已久,二是市场对规则的需求很急。
在此之前,稳定币在法律上处于一个尴尬位置:它承担了支付和结算功能,规模不小,但没有专门的牌照类别。出问题时,监管只能套用证券、支付或者反洗钱规则,哪个都不完全贴合。
条例生效之后,发法币参考稳定币变成一项需要持牌的活动。没有牌照而在香港发行,或者向香港公众营销,都属于违规。
什么币算“法币参考稳定币”
条例管的是 FRS,也就是以一种或多种法定货币为参照、承诺按面值赎回的稳定币。它的关键不是“价格稳定”,而是“有明确的赎回义务和储备支撑”。
这跟算法稳定币不是一回事。靠算法调节供需来维持锚定的设计,不在这个框架的核心范围内。也不包括纯粹在链上做抵押的加密资产抵押型稳定币——那是另一套风险逻辑。
所以看到“稳定币”三个字,先别急着归类。要看它参照什么、储备是什么、谁承诺赎回、承诺给谁。这四个问题决定了它受不受这套规则约束。
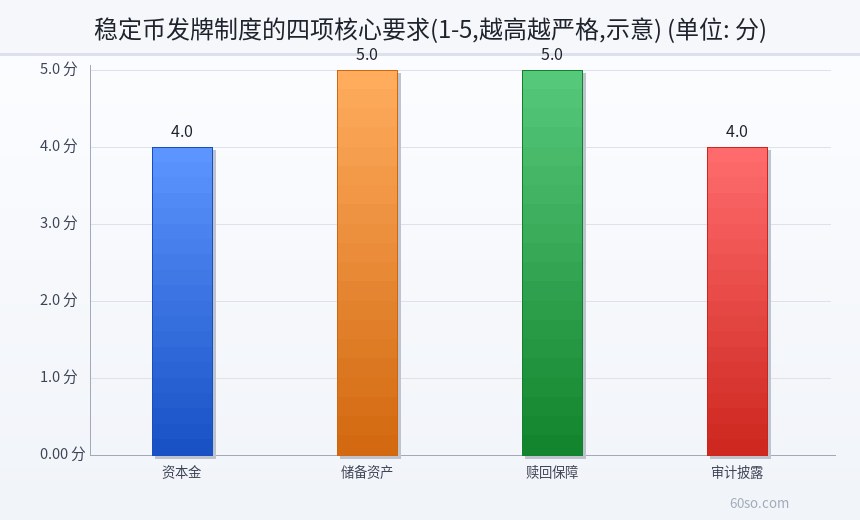
四项核心要求
第一,最低资本金约2,500万港元。这个门槛不高不低,刚好把个人作坊挡在外面,又不至于只有银行能玩。
第二,储备资产1:1,且必须是高流动性资产。这一条是关键:储备不能拿来做风险投资,也不能用自家发的代币来充数。
第三,按面值赎回。持有人提出赎回,发行方要在规定时间内按面值兑付,不能打折,不能拖延。这是稳定币的信用基础。
第四,审计与披露。储备要定期审计,信息要对外披露,接受HKMA监管。披露的频率和口径由监管方定,不是发行方自己说了算。
发牌流程与 HKMA 的角色
流程大致是:提交申请、接受审查(业务计划、储备安排、风控、反洗钱、管理层资质)、获批发牌、持续监管(定期报告、现场检查、重大变更审批)。
HKMA 既是发牌机构,也是日常监管者。这意味着它不是“发完就完”,而是长期盯着储备和赎回。
首批牌照名单不要轻信网络传言。截至本文写作时,公开信息里没有可核实的完整名单,任何“已经拿到牌”的说法都应当以官方公告为准。这一条很重要,因为市场上最容易被利用的就是“持牌”两个字。
回头看那四项要求,按严格程度打个分:储备和赎回最高,资本金和披露次之。这套制度的重心在“兑付能力”,不在“技术”。
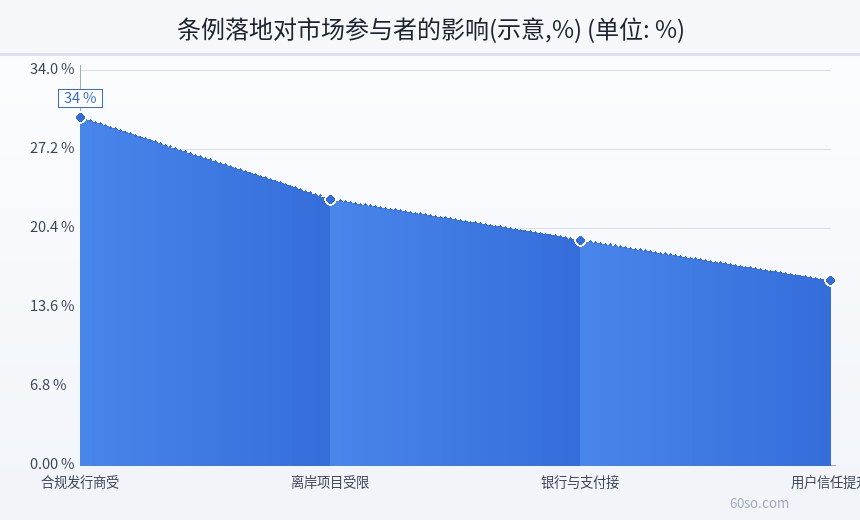
对市场参与者的影响
对合规发行商,这是利好。规则明确了,银行和支付机构才敢接,储备托管才有正规通道,长期资金才愿意进来。
对离岸项目,这是约束。过去那种注册在某个岛、团队不知名、储备不透明的模式,很难在香港落地,也很难向香港用户营销。
对银行和支付机构,这是接入的机会。稳定币如果被纳入合规框架,它可以成为跨境支付的一个通道,而不是灰色地带。
对交易所,影响在上币审查。平台要判断一枚稳定币是否属于受规管范围、发行方是否持牌、储备披露是否充分。过去只看市值和成交量,现在要多看一层合规文件。这会提高上币成本,也会让头部稳定币更集中。
对普通用户,最大的变化是“信任来源”变了:以前看白皮书,现在看牌照和审计报告。但要注意,这不等于存款保险。
条例没管什么
条例不覆盖算法稳定币,也不覆盖纯加密资产抵押型稳定币,更不覆盖在香港以外发行、且不向香港公众营销的产品。这个边界很重要。
它决定了市场上大量美元稳定币并不因为这部条例而自动合规,也不是自动非法——它们落在另一个监管口径里,取决于是否向香港公众推广、是否涉及受规管活动。
换句话说,这是一部“管发行、管营销、管赎回”的条例,不是一部“把所有稳定币收编”的条例。读法规最怕的,就是把适用范围读成全部。
与内地监管的区别,必须说清楚
香港是中国的特别行政区,但在虚拟资产监管上走的是另一套制度。香港允许持牌平台经营,内地则明确禁止。
2021年9月24日,中国人民银行等十部门发布通知,明确虚拟货币相关业务活动属于非法金融活动。这份通知在境内仍然有效,没有因为香港立法而改变。
所以“香港持牌”不等于“内地合法”。内地用户参与相关活动,不受内地法律保护;通过跨境渠道参与,还可能涉及外汇、税务等额外风险。
这一段的结论很直白:这是一套给香港市场和持牌机构设计的制度,不是给内地用户的入场券。
三个常见误解
第一个,持牌等于没有风险。牌照解决的是“有没有资格、有没有储备、有没有披露”,解决不了“储备存在哪家银行、那家银行会不会出问题”。脱锚的风险永远存在。
第二个,1:1储备等于随时能兑。兑付能力取决于储备的流动性。如果储备里有一部分是短期国债,遇到大规模赎回,变现需要时间。
第三个,条例生效等于市场立刻规范。发牌需要时间,过渡期需要安排,未持牌项目的退出也需要过程。规则落地和市场出清,是两件不同速度的事。
上图把发牌流程画成一条链:申请、审查、发牌、储备审计、持续披露。它对应的判断是,这套制度的核心不在入口,而在入口之后的持续监督。
我的看法:这是一次“把稳定币当货币基础设施管”的尝试
过去十年,稳定币的合法性来自“它锚定美元”,而不是“它被监管认可”。这套条例试图把合法性来源换成后者。
这个转变的意义在于:稳定币如果要做支付和结算,就不能只靠发行方的自觉,必须有资本、储备、赎回、审计四道约束。香港选择的是一条偏保守的路——门槛不低,要求不松,速度不快。
对行业来说,短期会淘汰一批项目,长期会把赛道让给能承担合规成本的人。保守的另一个代价是速度:规则越严,创新越慢,但出事的概率也越低。对用户来说,多了一个判断维度,但也多了一层“看起来安全”的错觉,这一点要保持警惕。
风险提示
本文依据公开报道与条例要点整理,不构成投资建议,也不构成法律意见。
四点提醒。第一,稳定币不是存款,不受存款保障计划保护,发行方出问题时可能无法全额兑付。第二,储备资产的托管方、评级、流动性都会影响兑付能力,持牌不等于零风险。第三,“香港合规”与“内地合法”是两套体系,2021年9月24日十部门通知在境内仍然有效,境内用户参与虚拟货币相关业务不受法律保护。第四,任何声称“首批牌照”“内部额度”的说法,都应以官方公告核实。
下面这张图把条例落地的影响按占比排开,合规发行商受益最大,其次是离岸项目受限,这个顺序也说明了监管的取向。