
“用 DEX 违法吗”这个问题,问错了一个字。法律不管”你用哪个软件”,它管”你做了什么行为”。同一个 DEX 界面,自己换一次币、给别人提供流动性、发一个代币、把币换成法币,在境内监管口径下的性质完全不同。把四件事混成一句”用 DEX 违不违法”,只会得到一堆互相矛盾的说法。
上图把 DEX 界面放在一条红色边界线后面。线不在屏幕上,在行为上。
先分清:技术本身不违法,行为才被定性
去中心化交易协议是一段部署在公链上的代码,写代码、读代码、运行节点,这些行为本身没有对应的禁止性规定。
被定性的是”金融业务”。判断标准不是”去不去中心化”,而是”你有没有在做只有持牌机构才能做的事”:兑换、做市、承销、经纪、支付结算。这套逻辑和传统金融监管是一致的——不会因为用了新技术就换个标准。
所以在讨论具体条款之前,先把行为拆开,是唯一有意义的起点。
2021 年 9 月 24 日那份通知说了什么
2021 年 9 月 24 日,中国人民银行等十部门发布《关于进一步防范和处置虚拟货币交易炒作风险的通知》。这份文件是目前境内口径的核心,几个要点需要原文级地记住:
第一,虚拟货币不具有与法定货币等同的法律地位,不能且不应作为货币在市场上流通使用。
第二,虚拟货币相关业务活动属于非法金融活动。通知列举的类型包括:法定货币与虚拟货币兑换、虚拟货币之间的兑换、作为中央对手方买卖虚拟货币、为虚拟货币交易提供信息中介和定价服务、代币发行融资以及虚拟货币衍生品交易。
第三,境外虚拟货币交易所通过互联网向我国境内居民提供服务,同样属于非法金融活动。
第四,参与虚拟货币投资交易活动存在法律风险。任何法人、非法人组织和自然人投资虚拟货币及相关衍生品,违背公序良俗的,相关民事法律行为无效,由此引发的损失由其自行承担。
这四条合起来,构成了一个相当清晰的边界:不是”持有”被禁,而是”围绕交易的服务”被定性。
自托管兑换:风险最低,但不等于”合法”
用自己的钱包、连自己的节点或公共 RPC、在 DEX 上把 A 换成 B,全程没有第三方介入,也没有法币进出。这是四类行为里监管指向最弱的一种。
但”指向弱”和”合法”是两件事。通知的表述是”虚拟货币相关业务活动属于非法金融活动”,而”虚拟货币之间的兑换”被明确列在其中。个人自用是否构成”业务活动”,实践中存在解释空间,但把它当成”明确合法”,是过度解读。
更实际的一点:一旦这笔交易涉及司法案件(比如对方资金涉诈),链上记录会成为证据,你很难用”我只是自己换了一下”来解释资金来源。
提供流动性:从”自己用”变成”对外提供服务”
把币存进池子赚手续费,性质就变了。你不再是用户,而是做市商——为不特定对象提供兑换服务,并从中收取报酬。
这正是通知里”为虚拟货币交易提供信息中介和定价服务”所指向的形态。它具备三个特征:持续性、营利性、面向不特定对象。这三个特征凑齐,性质就很难再往”个人自用”上靠。
所以同样一个 DEX,自己换币和提供流动性,风险不是一个量级。前者最多是”参与交易炒作”,后者更接近”经营行为”。
代币发行与法币兑换:两条明确红线
发币这条线更清楚。2017 年 9 月 4 日七部委《关于防范代币发行融资风险的公告》明确,代币发行融资(ICO)涉嫌非法发售代币票券、非法发行证券、非法集资、金融诈骗、传销等违法犯罪活动。2021 年的通知又重申了”代币发行融资”属于非法金融活动。
法币兑换这条线同样清楚。通知第一条列举的第一项就是”开展法定货币与虚拟货币兑换业务”。这是整份文件里最没有解释空间的一句。
两条线合起来意味着:任何把链上资产与人民币连接起来的经营性行为,都在禁区里。这也解释了为什么出金环节的风险远高于交易环节——它是整条链路里唯一直接触碰法币的部分。
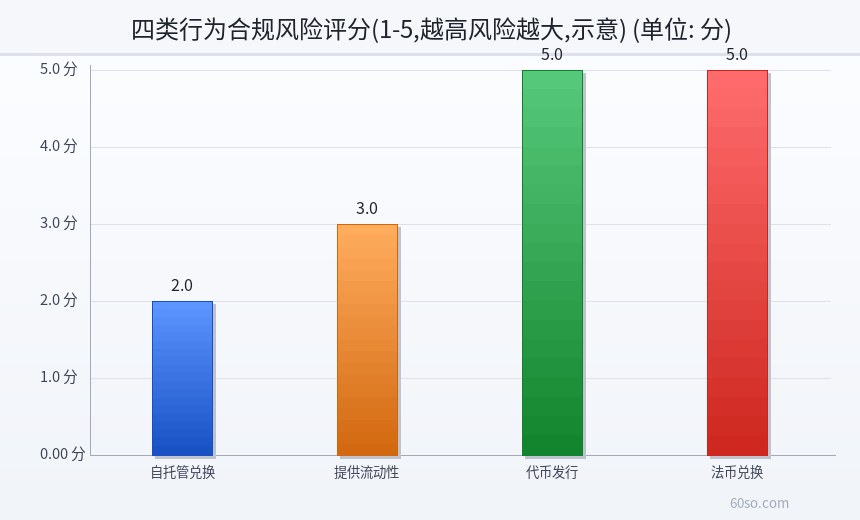
上图把四类行为按合规风险打分。自托管兑换 2 分,提供流动性 3 分,代币发行和法币兑换各 5 分。分数不是法律结论,是风险排序。
境外平台面向境内:同样被认定
一个常见的误解是”服务器在境外就没事”。通知明确写了:境外虚拟货币交易所通过互联网向我国境内居民提供服务,同样属于非法金融活动。
这条的实践含义是:平台在境外,不改变行为的定性;而境内参与者一旦涉及资金出境、跨境支付,还会叠加外汇管理方面的合规问题。
现实中的风险长什么样
政策风险是第一位的,占三成半左右。它不是”被抓”这么简单,更多表现为:银行卡被冻结、支付账户被限制、涉案资金被追缴。
合约风险占四分之一。DEX 的代码漏洞、授权被滥用、假币合约,这些和监管无关,但同样能让本金归零。
对手方风险也占四分之一。P2P 对手方的资金来源、场外交易对手的履约能力,都不在你的控制范围内。
操作风险占一成半。转错链、填错地址、私钥泄露,这些是最笨但最常见的损失原因。
上图把四类行为按风险从低到高排成阶梯。越往上,越接近”经营”而非”自用”。
三条常见误解
第一条,”只要不去中心化交易所就没事”。错。定性看行为,不看平台类型。场外、P2P、境外平台,都在同一套口径覆盖范围内。
第二条,”金额小就不会被关注”。错。资金链路是自动追溯的,触发风控的往往是资金本身的来源标记,而不是金额大小。
第三条,”用隐私工具就能规避”。这类说法既不可靠也不合法,本文不讨论任何规避方法。链上分析的成熟度远超多数人想象,所谓”洗白”的服务本身就是高风险来源。
风险提示
第一,境内虚拟货币相关业务活动属于非法金融活动。2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护,由此引发的损失由参与者自行承担,本文不构成投资建议。
第二,本文只梳理公开监管口径,不构成法律意见。具体行为是否违法,需由司法机关结合事实认定,个案差异很大。
第三,代币发行融资与法币兑换是两条明确红线,涉及这两类行为的,风险不止于财产损失。
第四,境外平台并不提供合规隔离,跨境资金流动还会涉及外汇管理与反洗钱方面的规定。
第五,本文不提供、也不建议任何规避监管的方法。看到”匿名””混币””跑分”这类宣传,应直接视为高风险信号。
最后把参与者面对的四类风险按占比排一下:政策 35%、合约 25%、对手方 25%、操作 15%。合规只是底线,不是安全垫——真正让账户归零的,多数时候是代码和操作。
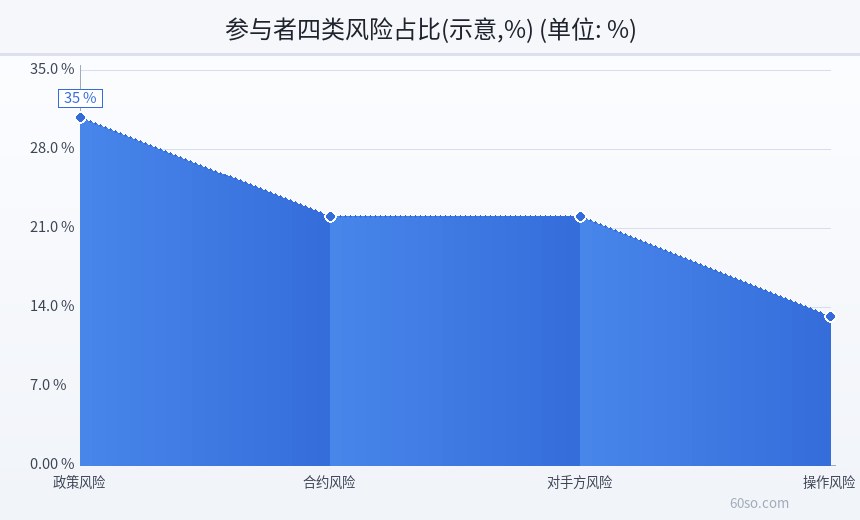
上图把四类风险按占比排开。政策风险排第一,但它往往表现为冻结与追缴;把本金一次性清零的,反而是合约漏洞和一笔填错地址的转账。