
去中心化交易所里没有法币。这句话听起来像废话,但绝大多数”怎么出金”的困惑,都源于没接受这个前提:DEX 只做一件事——把 A 代币换成 B 代币,结算在链上,全程不碰银行系统。想把链上的数字变成银行卡里的余额,必须离开 DEX,走一条中心化或半中心化的通道。这篇把四条通道拆开,算清各自的成本和卡点。
上图把流动性池画成一条管道,末端接的是银行卡和稳定币。管道能通到哪一步,取决于最后一公里的出口。
先把话说清:DEX 里没有法币
DEX 的撮合靠智能合约,流动性由做市商和普通用户提供,交易对手是池子而不是某个人。这套机制的优势是无需许可、无需 KYC、24 小时运行;代价是它天生与银行体系隔离。
所以”变现”这个词在 DEX 语境里是错位的。你真正要做的,是”换成一个能被中心化机构接受的资产,再通过那个机构换成法币”。稳定币是这一步的通用中转,USDT 和 USDC 承担了绝大部分流量。
路径一:转回中心化交易所
最主流的一条。流程是:在 DEX 把资产换成 USDT 或 USDC,提到一家中心化交易所,卖出换成法币,再提到银行卡。
优点是深度好、价差小、流程成熟。缺点是环节多:链上 swap 一次手续费,提币一次网络费,交易所卖出一笔交易费,提现到银行再一笔手续费。四道费用叠起来,小金额会被吃掉相当比例。
还有一个隐性成本:交易所的入金地址必须核对清楚。选错链、选错网络,资产可能永久丢失,这类事故每年都有。另外,不同交易所对充值来源的审查尺度差异很大。长期从混币服务、匿名地址转进来的资金,可能触发风控,账户被限制提现。养成用一个固定地址、固定链路操作的习惯,能省掉很多解释成本。
路径二:P2P
P2P 是买卖双方直接转账,平台只做担保和仲裁。它的优势是支持更多本地支付方式,对小额更友好;劣势是价格通常偏离市场价,且对手方风险高。
P2P 最大的坑不在汇率,在资金来源。如果对手方打给你的钱本身有问题,你的银行卡可能被冻结,后续解释成本极高。这不是小概率事件,据公开报道,这类冻结在出金环节相当常见。
判断一个 P2P 对手方是否可靠,看三点:成交笔数、平均放行时间、是否有大额争议记录。三条都平庸的,别为了几个点的价差去试。
路径三:加密卡
用加密资产充值、在消费时自动换成法币的卡,本质是把”卖出”这一步交给发卡方在后台完成。它的体验最好——刷卡即用,不用自己挂单。
代价是费用结构不透明:充值费、换汇费、月费、境外交易费,加起来常常高于直接卖币。而且发卡方多为境外机构,服务条款随时可能调整,账户被冻结时几乎无法申诉。
这张卡适合”小额日常消费”,不适合”大额变现”。把它当成一个方便的工具,而不是一条低成本通道。同样的额度,有人算下来成本 1%,有人算到 4%,差别不在汇率,在有没有把这几项逐条加总。另外,刷卡消费在部分地区的税务与外汇申报上也有额外要求,用之前最好把当地规则弄清楚,别只看宣传页上的返现比例。
路径四:场外
场外是大额交易的传统方式:双方约定价格、金额、结算方式,通过可信中介或分笔交割完成。它的优势是价格可谈、不冲击盘口;劣势是信任成本极高,且完全依赖对手方履约。
场外最常见的风险是”打款不付币”或”付币不打款”。用没有仲裁机制的口头约定做大额交易,等于把全部风险押在对方的人品上。
分笔交割是唯一能降低风险的做法:把一笔大额拆成若干小笔,每笔完成后再进行下一笔。它牺牲效率,换来的是把单次损失的上限压住。愿意接受分笔的对手方,通常也更可靠一些。
四条路径的成本对照
把四条路径按”综合成本”打分,交易所入金 3 分、P2P 5 分、加密卡 4 分、场外 3 分(分数越低越省)。这个排序不是绝对的,它随金额变化:小额走交易所最划算,因为固定费用被摊薄得少;大额走场外更划算,因为不冲击盘口。
P2P 拿最高分,主要不是费率,是风险溢价——银行卡冻结、资金来源不明、纠纷难仲裁,这些都得折算进成本。这个排序也只适用于合规渠道内的比较,不意味着任何一条路径在境内是合法的。
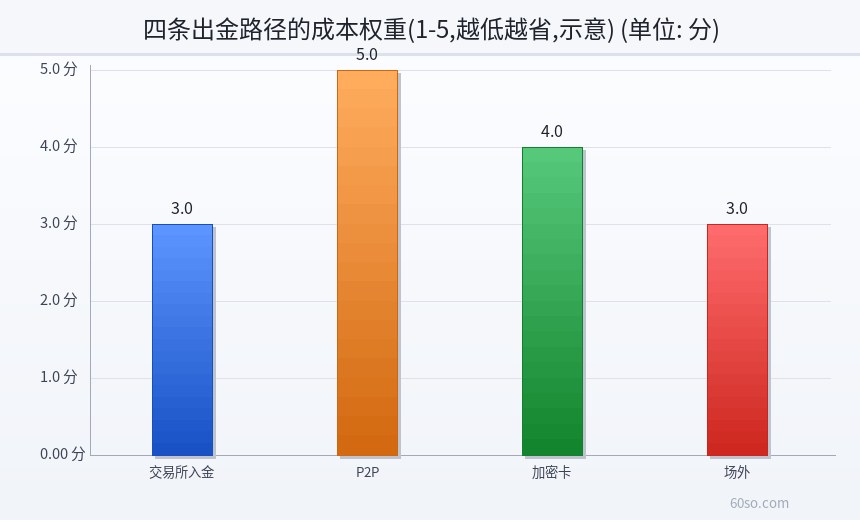
上图把四条路径的成本权重排开。P2P 最高,不是因为贵,是因为它把风险也计进了价格。
时间花在哪一步
变现不是”点一下就完事”,它是一条有四段的流水线:换成稳定币、跨链或提现、KYC 审核、银行到账。
按经验值拆,换稳定币占 25%,跨链或提现占 30%,KYC 审核占 25%,银行到账占 20%。真正慢的往往不是链上确认,而是中心化机构的审核——大额提现触发人工复核,等一两天很常见。
这也解释了一个现象:很多人以为”链上很慢”,其实是”出口很慢”。链上确认几分钟,银行和交易所的流程能拖两天。
上图把四条出口并排:交易所入金、P2P、加密卡、场外。每条下面标着它最卡的那一环。
一个容易被忽略的事实
变现的难易程度,和资产本身的流动性强相关。主流币种走任何一条通道都顺;小市值代币即使在场内能卖出高价,到了出金环节也会被打回原形——交易所不收,场外没人接,最后只能折价。
所以”能不能变现”应该在买入时就想清楚,而不是等要卖的时候才找路。一个实用的测试方法:拿你要买的那个币,去主流交易所搜一遍,看看有没有它对接 USDT 的交易对;没有的话,变现链条里就多了一段无法控制的环节。
风险提示
第一,境内虚拟货币相关业务活动属于非法金融活动。2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护,本文不提供任何规避监管的方法,也不构成投资建议。
第二,出金环节是资金链路中最容易被追溯的一段,据公开报道,银行卡因收到涉案资金被冻结的案例并不少见,解冻周期可能长达数月。
第三,P2P 与场外的对手方风险无法通过技术手段消除,任何”先打款””先付币”的要求都应视为高风险信号。
第四,加密卡涉及境外发卡机构,服务条款、费率与可用性均可能随时变更,账户余额存在无法提取的可能。
第五,本文所述流程为机制说明,各路径的成本与时效随地区、金额、机构政策变化,请以实际报价与当地法规为准。
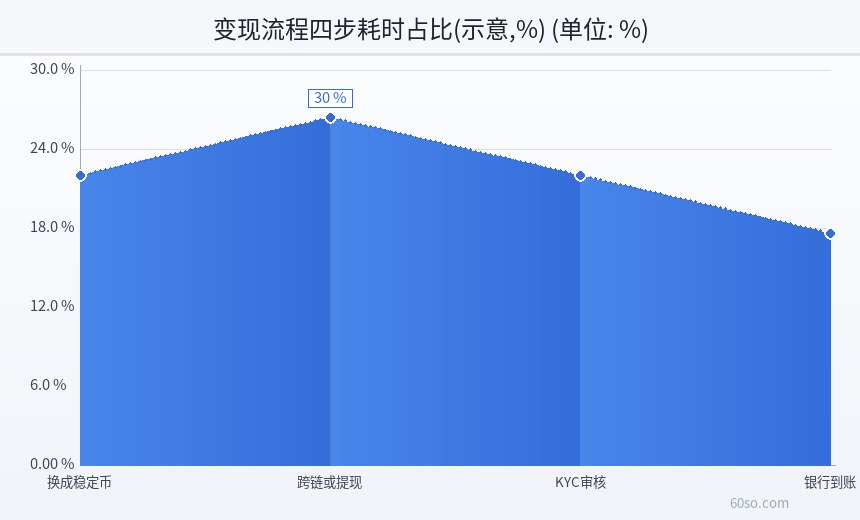
上图把变现流程拆成四段并标出耗时占比。看懂这张图,就不会再把”出金慢”归咎于区块链本身。